Wodorowa Europa 2026: Od wizji do realizacji. Analiza najnowszego raportu EHO
Najnowsza aktualizacja krajobrazu politycznego opracowana przez European Hydrogen Observatory (styczeń 2026) rzuca nowe światło na tempo zmian w sektorze. Podczas gdy rok 2024 był czasem legislacji „Fit for 55”, rok 2025 i początek 2026 to era Clean Industrial Deal (Czystego Ładu Przemysłowego) i konkretnych mechanizmów finansowych.+1
1. Nowa Architektura Polityczna: Clean Industrial Deal (CID)
Najważniejszą zmianą w bazie danych EHO jest dodanie czterech nowych filarów polityki UE, które zostały przyjęte lub ogłoszone w 2025 roku:
- Clean Industrial Deal (CID): Stawia technologie wodorowe w samym centrum strategii przemysłowej UE na lata 2025–2029.
- Steel and Metals Action Plan: Bezpośrednio wspiera dekarbonizację hutnictwa (w tym projekty takie jak SALCOS) poprzez wodór.+1
- Automotive Action Plan: Koncentruje się na roli wodoru w transporcie ciężkim i infrastrukturze.+1
- Affordable Energy Action Plan: Ma na celu obniżenie kosztów energii, co jest kluczowe dla rentowności elektrolizy.
2. Finansowanie: Europejski Bank Wodoru (EHB) nabiera tempa
Rok 2025 przyniósł kluczowe rozstrzygnięcia w obszarze finansowania operacyjnego (OPEX):
- Trzecia aukcja EHB: W grudniu 2025 roku uruchomiono trzecią rundę aukcji z budżetem 1,3 mld euro, co ma stymulować popyt w sektorach najtrudniejszych do dekarbonizacji, takich jak lotnictwo i przemysł ciężki.+1
- Mechanizm Wodorowy (Hydrogen Mechanism): Wprowadzony w 2025 roku, służy agregacji popytu i łączeniu dostawców z odbiorcami, także na poziomie międzynarodowym.
- Low-carbon Hydrogen: Przyjęto akt delegowany definiujący wodór niskoemisyjny, co daje niezbędną pewność inwestycyjną dla projektów opartych m.in. na energii jądrowej.
3. Polska na mapie wodorowej: Nowy lider produkcji urządzeń?
W raporcie EHO 2026 Polska pojawia się w istotnym kontekście. Do lipca 2025 roku Polska, obok Francji i Łotwy, stała się jednym z krajów, które wprowadziły dedykowane systemy wsparcia dla produkcji urządzeń wodorowych (manufacturing). To strategiczna zmiana – Europa zaczyna dbać o własny łańcuch dostaw (elektrolizery, ogniwa), zamiast polegać wyłącznie na imporcie technologii.+2
4. Postępy krajowe i standaryzacja
- Strategie narodowe: Już 25 z 32 krajów europejskich posiada oficjalne strategie wodorowe. W ostatnim roku do tego grona dołączyły Włochy, Islandia, Rumunia i Szwajcaria.+1
- Normy techniczne: W 2025 roku zaktualizowano lub opracowano 14 nowych standardów. Większość z nich (61%) dotyczy zastosowań końcowych, co świadczy o tym, że technologia wchodzi w fazę komercyjnego użytkowania przez odbiorców końcowych.+2
- Infrastruktura: Coraz więcej krajów (obecnie 13) wprowadza limity domieszki wodoru do sieci gazowych (blending), które wahają się od 2% do nawet 15%.+1
Źródło: The European hydrogen policy landscape – January 2026, European Hydrogen Observatory.+1
5. Skalowanie przemysłowe: Dominacja technologii PEM i rozkwit mocy produkcyjnych
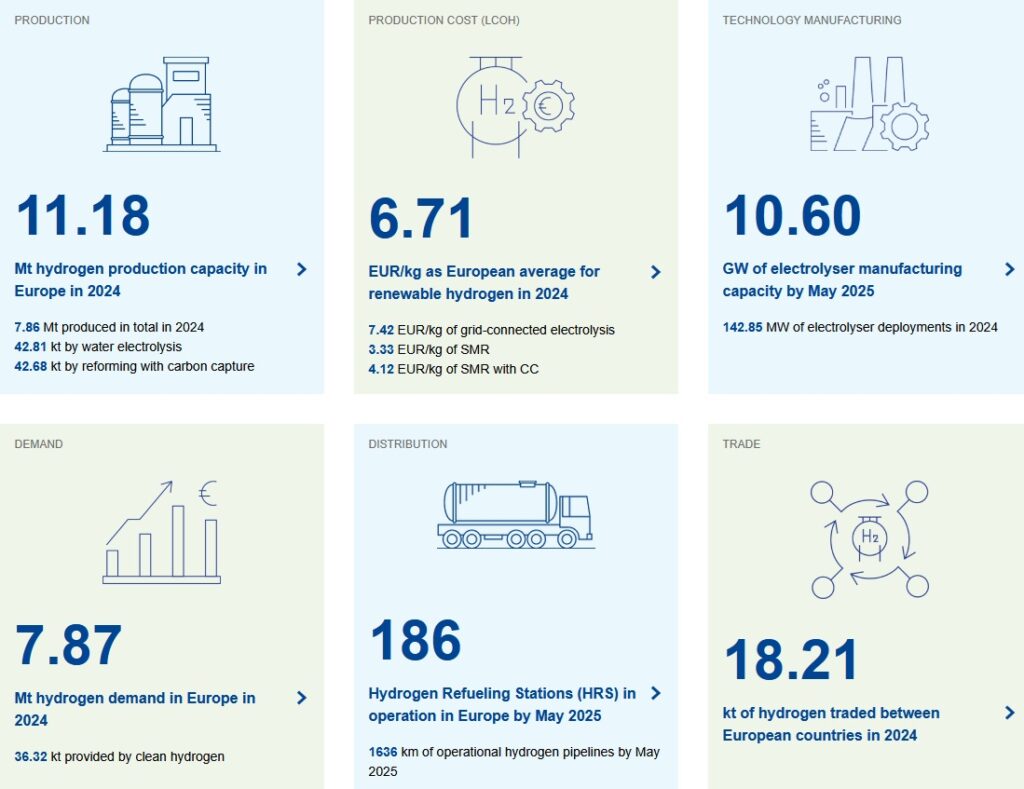
Dane z grudnia 2025 roku pokazują, że Europa przestała być jedynie teoretycznym liderem wodoru, a stała się realnym hubem produkcyjnym urządzeń do jego wytwarzania. Łączna operacyjna moc produkcyjna elektrolizerów w Europie osiągnęła poziom ponad 13 GW.
- Technologiczny lider (PEM): Obecnie największy udział w rynku operacyjnym mają elektrolizery typu PEM (Proton Exchange Membrane) z mocą 6,61 GW, wyprzedzając tradycyjną technologię alkaliczną (5,68 GW).
- Wzrost nowych technologii: Choć technologie Solid Oxide (0,74 GW) i AEM (0,03 GW) są obecnie na mniejszą skalę, dane inwestycyjne na rok 2026 wskazują na gwałtowny skok mocy AEM (Anion Exchange Membrane) o dodatkowe 0,65 GW.
- Fundamenty pod cele 2030: Ten gwałtowny wzrost mocy produkcyjnych jest niezbędny, aby kraje takie jak Niemcy mogły zrealizować swoje ambitne cele zainstalowania 10 GW mocy do 2030 roku.+1
- Polska w awangardzie produkcji: Rozwój ten idzie w parze z nowymi systemami wsparcia produkcji. Polska, obok Francji i Łotwy, dołączyła w 2025 roku do elitarnego grona 10 europejskich krajów, które oferują dedykowane mechanizmy wsparcia dla producentów elektrolizerów i ich komponentów.+1
- Perspektywa 2027: Plany inwestycyjne (projekty w fazie FID lub budowy) zapowiadają kolejny zastrzyk mocy – do 2027 roku same fabryki urządzeń PEM mają zwiększyć swoją przepustowość o kolejne 3,11 GW.
Na podstawie analizy dostarczonych danych kosztowych dla elektrolizerów (stan na 2025 r.), przygotowałem kolejny, kluczowy punkt do artykułu. Skupia się on na ekonomice inwestycji, która jest decydującym czynnikiem dla projektów przechodzących do fazy realizacji (FID).
6. Ekonomika wodoru w 2025 roku: Struktura kosztów i przewaga technologii alkalicznej
Analiza danych kosztowych (CAPEX i OPEX) dla dwóch wiodących technologii – alkalicznej oraz PEM – ujawnia, gdzie obecnie znajdują się największe bariery finansowe oraz jak rozkładają się nakłady na budowę instalacji wodorowych.
- Całkowity koszt inwestycyjny (CAPEX): Technologia alkaliczna pozostaje tańszą alternatywą, z całkowitym kosztem na poziomie ok. 2310 EUR/kW. Technologia PEM jest o ok. 8,3% droższa, osiągając poziom 2503 EUR/kW.
- Struktura kosztów – „Stack” to nie wszystko: Choć uwaga mediów często skupia się na samym sercu urządzenia (stosie/stacku), dane pokazują, że stanowi on mniejszą część wydatków:
- W technologii alkalicznej stos to zaledwie 14% całkowitego CAPEX-u (323,4 EUR/kW).
- W technologii PEM udział stosu jest wyższy i wynosi ok. 22,5% (562,7 EUR/kW).
- Dominacja Balance of Plant (BoP) i mediów: Największe obciążenie finansowe dla obu technologii stanowią systemy pomocnicze (BoP) oraz infrastruktura mediów (Other utilities). Łącznie te dwa elementy kosztują ok. 1340–1386 EUR/kW, co stanowi ponad połowę budżetu inwestycyjnego. To tutaj drzemie największy potencjał do optymalizacji kosztów poprzez efekt skali i standaryzację projektów inżynieryjnych.
- Koszty operacyjne (OPEX): Utrzymanie instalacji alkalicznych jest również nieco tańsze i wynosi 46,2 EUR/kW rocznie, podczas gdy dla systemów PEM koszt ten oscyluje wokół 50 EUR/kW rocznie.
Na podstawie analizy najnowszego zestawienia projektów wodorowych (stan na grudzień 2025 r.), przygotowałem ostatni punkt artykułu. Skupia się on na kluczowym momencie przejścia: od małych instalacji pilotażowych do gigantycznych projektów przemysłowych, które fizycznie zaczną zmieniać europejski miks energetyczny w 2026 roku.
7. Rok 2026: Era wodorowych gigantów i dekarbonizacja przemysłu ciężkiego
Analiza bazy projektów wodorowych ujawnia fundamentalną zmianę skali. Podczas gdy dotychczasowa mapa Europy była usiana instalacjami o mocy od 0,5 MW do 2 MW (często o charakterze badawczym lub lokalnym), faza budowy, w którą wchodzą projekty z terminem uruchomienia na 2026 rok, wprowadza nas w erę przemysłową.
- Liderzy skali (Flagowce 2026): Największym realizowanym obecnie projektem jest H2 Green Steel (Stegra) w szwedzkim Boden. Z mocą elektrolizy wynoszącą 740 MW, projekt ten samodzielnie wyznacza nowe standardy dla sektora stalowego, planując konsumpcję na poziomie ponad 122 tys. ton wodoru rocznie.
- Huby rafineryjne i amoniakowe: Holenderski Rotterdam wyrasta na europejskie centrum wodoru niskoemisyjnego. Projekty gigantów takich jak Air Products oraz Air Liquide (każdy po 410 MW, proces SMR+CCS) wejdą w fazę operacyjną w 2026 roku, kierując produkcję do sektorów rafineryjnych. Z kolei Yara Sluiskil (300 MW) skupi się na dekarbonizacji produkcji amoniaku.
- Dominacja elektrolizy wody: Mimo obecności dużych projektów opartych na gazie z wychwytem węgla (SMR+CCS), zdecydowana większość nowych inwestycji w fazie budowy opiera się na elektrolizie wody. To potwierdza, że rynek przygotowuje się na masowe wykorzystanie odnawialnych źródeł energii.
- Zmiana profilu konsumpcji: Dane wskazują na wyraźną specjalizację geograficzną:
- Szwecja i Niemcy: Koncentrują się na dekarbonizacji stali i wytwarzaniu energii.
- Holandia: Dominuje w sektorze rafineryjnym i chemicznym.
- Włochy i Dania: Utrzymują silną pozycję w projektach dedykowanych mobilności (transport ciężki).
Podsumowanie dla czytelników wodorowa.eu
Oto kompleksowe podsumowanie całego artykułu opartego na najnowszych raportach European Hydrogen Observatory (EHO) oraz analizach rynkowych z przełomu 2025 i 2026 roku. Materiał ten stanowi kompletną syntezę dla czytelników wodorowa.eu, wskazując kierunki rozwoju sektora na najbliższe lata.
Podsumowanie: Europejska Rewolucja Wodorowa 2026 – Od Teorii do Przemysłowej Potęgi
Analiza najnowszych danych European Hydrogen Observatory (styczeń 2026) rysuje obraz kontynentu, który zakończył fazę eksperymentów i wkroczył w erę skalowania przemysłowego. Rok 2026 przejdzie do historii jako moment, w którym pierwsze „wodorowe gigafabryki” zaczęły realnie wpływać na europejski miks energetyczny i dekarbonizację przemysłu ciężkiego.
Trzy Filary Transformacji 2025–2026:
1. Dojrzałość Polityczna i Finansowa (Clean Industrial Deal)
Europa odeszła od ogólnych strategii na rzecz precyzyjnych planów sektorowych (stal, motoryzacja, chemia). Kluczowym instrumentem stał się Europejski Bank Wodoru, który poprzez mechanizmy aukcyjne (budżet 1,3 mld EUR) zaczął realnie niwelować różnicę kosztową (tzw. green premium) między wodorem zielonym a szarym. Wprowadzenie jasnych definicji wodoru niskoemisyjnego odblokowało miliardy euro w inwestycjach prywatnych.
2. Skok Technologiczny i Produkcyjny (13 GW Mocy)
Europa dysponuje już mocami produkcyjnymi elektrolizerów na poziomie 13 GW rocznie. Choć technologicznie rynek jest podzielony między sprawdzone rozwiązania alkaliczne (tańsze, dominujące w dużych projektach) a dynamiczne systemy PEM (lepiej współpracujące z OZE), to prawdziwym zaskoczeniem jest wzrost technologii AEM i Solid Oxide. Co istotne dla polskiego rynku – Polska wyrosła na jednego z liderów produkcji komponentów, budując własną suwerenność technologiczną w łańcuchu dostaw.
3. Nowa Ekonomika Projektów (Efekt Skali)
Analiza kosztów z 2025 roku obaliła mit, że to „serce” elektrolizera (stos/stack) jest głównym obciążeniem budżetu. Ponad 50-60% nakładów inwestycyjnych (CAPEX) generuje obecnie infrastruktura pomocnicza (Balance of Plant) oraz media. Oznacza to, że kluczem do rentowności nie jest już tylko inżynieria materiałowa, ale optymalizacja procesowa i standaryzacja projektów. Koszty operacyjne (OPEX) ustabilizowały się, co pozwoliło na podjęcie ostatecznych decyzji inwestycyjnych (FID) dla projektów o skali setek megawatów.
Rok 2026: Czas Gigantów
Przejście z instalacji o mocy 0,5 MW do projektów takich jak szwedzkie Stegra (740 MW) to skok o 1500% w skali pojedynczego przedsięwzięcia. Europa podzieliła się na wodorowe „huby specjalizacji”:
- Północ i Niemcy: Zielona stal i energetyka zawodowa.
- Benelux (Rotterdam): Dekarbonizacja rafineryjna i chemiczna na masową skalę.
- Południe i Dania: Transport ciężki i logistyka wodorowa.
Źródła:
- The European hydrogen policy landscape (EHO, styczeń 2026).
- Electrolyser manufacturing capacity & costs database (EHO, grudzień 2025).
- Hydrogen production and consumption projects (EHO update, grudzień 2025).
- European Hydrogen Observatory (EHO): Hydrogen production and consumption projects – Database update Dec 2025.
- Dokumentacja projektowa: H2 Green Steel (Stegra), Air Products Rotterdam, Yara Sluiskil.