Wstęp: Dlaczego Wodór To Przyszłość Biznesu?
Wodór staje się kluczowym nośnikiem energii w europejskiej transformacji energetycznej, z rynkiem o wartości 40,2 mld USD w 2024 i prognozowanym wzrostem o 4,2% rocznie do 2034
. Unia Europejska inwestuje miliardy euro w projekty wodorowe poprzez IPCEI (Important Projects of Common European Interest) i European Hydrogen Bank, co tworzy unikalne możliwości zarobku dla przedsiębiorstw. W tym artykule przedstawiamy 5 sprawdzonych modeli biznesowych, które już działają w Europie, wraz z analizą ekonomiczną, ryzykiem i studiami przypadków.
1. Model 1: Produkcja Zielonego Wodoru (Elektroliza z OZE)
Opis Modelu
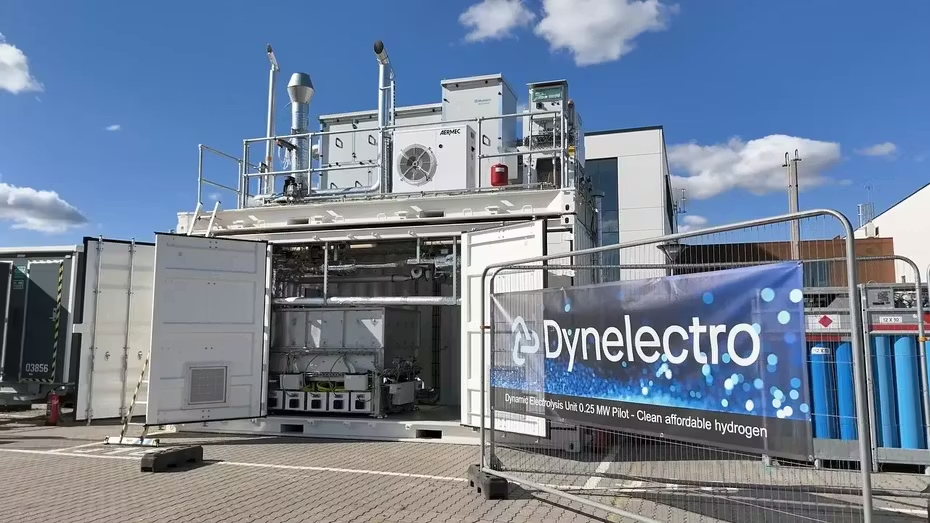
Produkcja zielonego wodoru poprzez elektrolizę wody z użyciem energii odnawialnej (OZE). Model opiera się na sprzedaży H₂ do przemysłu, transportu lub eksportu, z wykorzystaniem subsydiów UE (np. European Hydrogen Bank).
Analiza Ekonomiczna (2025)
| Parametr | Wartość (2025) | Źródło |
|---|---|---|
| CAPEX (elektrolizer) | 2 700–5 400 EUR/kW | Hydrogen Europe (2024) |
| OPEX | 2–3% CAPEX/rok | IEA (2024) |
| LCOH | 5,7–9,5 EUR/kg | Hydrogen Europe (2024) |
| Cena energii (OZE) | 60–80 EUR/MWh | BloombergNEF (2024) |
| Subsydia (Hydrogen Bank) | do 4 EUR/kg (10 lat) | Komisja Europejska (2025) |
Kluczowe czynniki wpływające na LCOH:
- Cena energii elektrycznej (60% kosztów)
- ,
- Skalowanie produkcji (obniżka CAPEX o 30% do 2030)
- ,
- Subsydia (np. aukcje European Hydrogen Bank: 1,2 mld EUR w 2025)
- .
Studium Przypadku: Norsk e-Fuel (Norwegia)
- Projekt: 100 MW elektrolizer + synteza e-paliw (e-SAF).
- Finansowanie: 4,9 mld EUR z Innovation Fund (UE)
- .
- LCOH: 6–7 EUR/kg (2025), z perspektywą spadku do 4 EUR/kg do 2030.
- Zysk: Sprzedaż e-SAF po 10–15 EUR/litr (cena rynkowa SAF w 2025).
Ryzyka i Bariery
- Wysokie CAPEX (potrzeba 50–100 mln EUR na 100 MW),
- Zależność od cen energii (wzrost cen OZE = wzrost LCOH),
- Regulacje (certyfikacja zielonego H₂ zgodnie z RED III).
2. Model 2: Dystrybucja i Magazynowanie Wodoru (H₂ Hubs & Kawerny)
Opis Modelu
Budowa infrastruktury dystrybucyjnej (rurociągi, stacje tankowania, kawerny solne) i magazynowanie H₂ dla przemysłu i transportu. Model opiera się na opłatach za dostęp do sieci i sprzedaży usług magazynowania.
Analiza Ekonomiczna (2025)
| Parametr | Wartość (2025) | Źródło |
|---|---|---|
| CAPEX (rurociągi) | 1–2 mln EUR/km | ACER (2024) |
| CAPEX (kawerny) | 50–100 mln EUR/kawerna | GRTgaz (2024) |
| OPEX | 1–2% CAPEX/rok | Hydrogen Europe (2024) |
| Przychody | 0,5–1,5 EUR/kg H₂ | Komisja Europejska (2025) |
Kluczowe projekty w Europie:
- HyLand (Niemcy): 1 200 km rurociągów H₂ do 2030, koszt 28–38 mld EUR
- .
- Polska (Kawerny Solne): Potencjał magazynowania 100 TWh H₂ (PGNiG, 2025).
Studium Przypadku: ENNOH (European Network of Network Operators for Hydrogen)
- Projekt: Sieć rurociągów H₂ w Niemczech, Holandii, Belgii.
- Finansowanie: 5,2 mld EUR z IPCEI Hy2Infra
- .
- Model zarobku: Opłaty za przesył H₂ (0,5–1 EUR/kg).
Ryzyka i Bariery
- Wysokie koszty infrastruktury (28–38 mld EUR na sieć w UE)
- ,
- Regulacje (konieczność certyfikacji sieci H₂),
- Konkurencja z amoniakiem (tańszy w transporcie).
3. Model 3: Produkcja E-Paliw (PtL, e-SAF, e-Metanol)
Opis Modelu
Produkcja syntetycznych paliw (e-SAF, e-metanol, e-amoniak) z zielonego wodoru i CO₂. Model opiera się na sprzedaży paliw premium (lotnictwo, żegluga) oraz subsydiach UE (np. Innovation Fund).
Analiza Ekonomiczna (2025)
| Parametr | Wartość (2025) | Źródło |
|---|---|---|
| CAPEX (PtL) | 3–5 EUR/litr | IEA (2024) |
| LCOH (H₂) | 5–7 EUR/kg | Hydrogen Europe (2024) |
| Cena CO₂ | 80–100 EUR/tona | EU ETS (2025) |
| Cena e-SAF | 10–15 EUR/litr | BloombergNEF (2024) |
| Subsydia | do 5 EUR/litr | Innovation Fund (UE) |
Kluczowe projekty:
- NESTE (Finlandia): 1 mln ton e-SAF rocznie do 2030
- .
- Twelve (USA/EU): Umowa z IAG na 785 kt e-SAF (2025–2030)
- .
Studium Przypadku: HIF Global (Chile/EU)
- Projekt: 320 mln USD na produkcję e-paliw w Chile (eksport do UE).
- Finansowanie: Współpraca z Porsche i Siemens Energy.
- Zysk: Sprzedaż e-paliw po 12–15 EUR/litr (cena detaliczna w UE).
Ryzyka i Bariery
- Wysokie CAPEX (3–5 mld EUR za fabrykę),
- Zależność od cen CO₂ (80–100 EUR/tona w EU ETS),
- Konkurencja z biopaliwami (tańsze, ale ograniczone zasobami).
4. Model 4: Wodór w Przemysłach Energochłonnych (H-DRI, Chemia, Rafinerie)
Opis Modelu
Zastępowanie węgla i gazu zielonym wodorem w przemyśle:
- H-DRI (hutnictwo) – redukcja rudy żelaza wodorem,
- Chemia – produkcja amoniaku, metanolu,
- Rafinerie – odsiarczanie paliw.
Analiza Ekonomiczna (2025)
| Parametr | Wartość (2025) | Źródło |
|---|---|---|
| CAPEX (H-DRI) | 1–1,5 mld EUR/huta | |
| LCOH (H₂) | 3–5 EUR/kg | IPCEI Hy2Use (2024) |
| Oszczędności CO₂ | 50–70% | Komisja Europejska (2025) |
| Subsydia | do 50% CAPEX | IPCEI (UE) |
Kluczowe projekty:
- HYBRIT (Szwecja): Pierwsza na świecie huta na H₂ (SSAB, Vattenfall, LKAB)
- .
- Thyssenkrupp (Niemcy): 2 mld EUR na H-DRI do 2030
- .
Studium Przypadku: ArcelorMittal (Hiszpania)
- Projekt: 1,6 mld EUR na H-DRI w Gijón (redukcja emisji o 1,6 mln ton CO₂/rok).
- Finansowanie: 550 mln EUR z IPCEI Hy2Use
- .
- Model zarobku: Sprzedaż „zielonej stali” po premium (10–15% drożej).
Ryzyka i Bariery
- Wysokie CAPEX (1–2 mld EUR na modernizację huty),
- Brak standardów (certyfikacja „zielonej stali”),
- Konkurencja z Chinami (tańsza stal, ale wysoka emisja).
5. Model 5: Mobilność Wodorowa (FCEV, Pociągi, Autobusy)
Opis Modelu
Budowa infrastruktury tankowania H₂ i sprzedaż pojazdów FCEV (autobusy, ciężarówki, pociągi). Model opiera się na subsydiach publicznych (np. Clean Vehicles Directive) i kontraktach długoterminowych z miastami.
Analiza Ekonomiczna (2025)
| Parametr | Wartość (2025) | Źródło |
|---|---|---|
| CAPEX (stacja H₂) | 2–4 mln EUR | NREL (2024) |
| LCOH (H₂) | 8–12 EUR/kg | Hydrogen Council (2024) |
| Cena autobusów FCEV | 500–700 tys. EUR | |
| Subsydia | do 40% kosztów | UE (Clean Vehicles Directive) |
Kluczowe projekty:
- Jaworzno (Polska): Pierwsza stacja H₂ dla autobusów (2024)
- .
- Niemcy: 100 stacji H₂ do 2030 (koszt 1 mld EUR)
- .
Studium Przypadku: Alstom (Niemcy/Francja)
- Projekt: Pociągi Coradia iLint (14 jednostek w Niemczech).
- Finansowanie: 50% z programu UE CINEA.
- Model zarobku: Leasing pociągów + sprzedaż H₂ (10–12 EUR/kg).
Ryzyka i Bariery
- Brak infrastruktury (tylko 294 stacje H₂ w UE w 2024)
- ,
- Wysokie koszty pojazdów (FCEV 2x droższe od diesla),
- Konkurencja z BEV (tańsze w transporcie miejskim).
6. Podsumowanie: Który Model Jest Najbardziej Opłacalny?
| Model Biznesowy | LCOH (EUR/kg) | CAPEX (mln EUR) | Zwrot (lata) | Ryzyko | Najlepsze dla… |
|---|---|---|---|---|---|
| Produkcja H₂ (elektroliza) | 5,7–9,5 | 50–100 | 8–12 | Średnie | Przemysł, eksport |
| Dystrybucja (rurociągi) | – | 1 000+ | 15–20 | Wysokie | Operatorzy sieci |
| E-Paliwa (PtL) | 10–15 (litr) | 3 000–5 000 | 10–15 | Wysokie | Lotnictwo, żegluga |
| H-DRI (hutnictwo) | 3–5 | 1 000–2 000 | 10–15 | Niskie | Przemysł ciężki |
| Mobilność (FCEV) | 8–12 | 2–10 | 7–10 | Średnie | Miasta, transport publiczny |
Najlepsze modele pod kątem opłacalności (2025):
- H-DRI (hutnictwo) – niskie ryzyko, wysokie wsparcie UE,
- Produkcja H₂ z subsydiami (European Hydrogen Bank),
- E-Paliwa – wysoka marża, ale wysokie CAPEX.
7. Jak Skorzystać z Funduszy UE? (IPCEI, Hydrogen Bank, Innovation Fund)
7.1. IPCEI (Important Projects of Common European Interest)
- Budżet: 14 mld EUR (2024–2030)
- .
- Obszary wsparcia:
- Hy2Tech (technologie wodorowe),
- Hy2Infra (infrastruktura),
- Hy2Move (mobilność).
- Przykład: IPCEI Hy2Infra – 5,2 mld EUR na rurociągi i magazyny
- .
7.2. European Hydrogen Bank
- Budżet: 3 mld EUR (2025–2030)
- .
- Mechanizm: Aukcje z premią 4 EUR/kg przez 10 lat.
- Przykład: Pierwsza aukcja (2024) – 1,2 mld EUR dla 61 projektów
- .
7.3. Innovation Fund
- Budżet: 4,9 mld EUR (2024–2030)
- .
- Obszary: E-paliwa, H-DRI, innowacyjne elektrolizery.
- Przykład: Norsk e-Fuel – 4,9 mld EUR na e-SAF
- .
8. Wnioski i Rekomendacje
- Najszybszy zwrot: H-DRI (hutnictwo) i produkcja H₂ z subsydiami.
- Najwyższe marże: E-paliwa (PtL), ale wysokie ryzyko.
- Najbezpieczniejsze: Infrastruktura (rurociągi, magazyny) – długoterminowe kontrakty.
- Klucz do sukcesu: Korzystanie z funduszy UE (IPCEI, Hydrogen Bank).
9. Literatura Naukowo-Ekonomiczna
- [53] GM Insights: Europe Hydrogen Market (2024)
- .
- [60] ScienceDirect: Techno-economic analysis of hydrogen production
- .
- [62] Hydrogen Europe: Clean Hydrogen Production Pathways (2024)
- .
- [70] European Commission: European Hydrogen Bank (2025)
- .
- [71] European Hydrogen Observatory: Hydrogen Bank Auctions (2024)
- .
- [73] Baker McKenzie: IPCEI Hydrogen Funding (2024)
- .
- [79] European Commission: IPCEI Hy2Infra (2024)
- .
- [84] Hydrogen Europe: Hydrogen Infrastructure Report (2024)
- .
Pytanie do Czytelników: Który model biznesowy wydaje Ci się najbardziej obiecujący? Czy Twoja firma rozważa inwestycje w wodór? Podziel się swoimi przemyśleniami!