Chiyoda Corporation nie jest producentem wodoru ani operatorem infrastruktury wodorowej. To japońska firma inżynieryjna, której kompetencje obejmują projektowanie, integrację i budowę dużych instalacji przemysłowych. W sektorze wodoru próbuje wykorzystać tę bazę w dwóch obszarach: transportu wodoru w postaci LOHC oraz wielkoskalowej elektrolizy wody.
Pierwszym filarem jest SPERA Hydrogen – system wykorzystujący toluen i metylocykloheksan (MCH) jako ciekły organiczny nośnik wodoru. Chiyoda opracowała katalizator i proces odzysku wodoru z MCH oraz uczestniczyła w demonstracyjnym łańcuchu dostaw Brunei–Japonia. Drugim filarem są elektrolizery PEM rozwijane wspólnie z Toyotą: Chiyoda odpowiada za integrację systemu i inżynierię instalacji, a Toyota dostarcza stosy elektrolityczne.
Najważniejszy wniosek: Chiyoda ma udokumentowane doświadczenie w demonstracji pełnego łańcucha transportu wodoru i rozwija własny system elektrolizy, ale skala jej rzeczywistych wdrożeń komercyjnych jest nadal znacznie mniejsza niż skala projektów zapowiadanych w europejskich studiach i materiałach rozwojowych.
| Obszar / projekt | Technologia / skala | Status | Kluczowy wniosek |
|---|---|---|---|
| SPERA Hydrogen (Brunei–Kawasaki) | MCH / do 210 t H₂ w 2020 r. (plan) | Demonstracja zakończona w grudniu 2020 r. | Dowód koncepcji logistycznej; brak komercyjnej skali i jawnej ekonomiki. |
| Europa (Rotterdam / LHyTS) | Import LOHC; scenariusze LHyTS 40–250 tys. t H₂/rok | Studia wykonalności | Brak publicznie potwierdzonego działającego aktywa importowego; złożoność całego łańcucha. |
| Elektrolizery PEM (Toyota) | System 5 MW (Honsha) / 20 MW w rozwoju | Demonstrator działa; skala w rozwoju | Skalowanie stosów Toyoty zintegrowanych przez Chiyodę. |
| Aichi Steel | ok. 1600 t H₂/rok | Projekt z klientem i wsparciem METI | Pierwsze wdrożenie przemysłowe objęte japońskim mechanizmem pokrywania różnicy cenowej. |
1. Chiyoda – inżynieria zamiast produkcji wodoru
Chiyoda powstała w 1948 r. jako przedsiębiorstwo związane z budową instalacji przemysłowych. Jej podstawową kompetencją pozostaje inżynieria dużych zakładów, szczególnie dla sektora rafineryjnego, LNG, petrochemii i przemysłu procesowego. Dlatego nie należy jej analizować jak producenta elektrolizerów czy operatora projektu wodorowego. Jej model to: technologia → proces → urządzenia → integracja → instalacja → eksploatacja.
W wodorze pierwszym własnym rozwiązaniem stał się system SPERA Hydrogen, rozwijany od początku XXI wieku. Drugim kierunkiem jest współpraca z Toyotą przy elektrolizie wody. W Europie firma działa poprzez Chiyoda Corporation Netherlands B.V.
Ta europejska działalność wymaga ostrożnej interpretacji. Udział w konsorcjum, w studium wykonalności czy zapowiedź infrastruktury nie oznaczają, że Chiyoda ma w Europie działający zakład wodorowy. Na podstawie publicznie dostępnych danych nie ma podstaw, by traktować ją jako operatora wielkoskalowej instalacji wodorowej w Europie.
2. SPERA Hydrogen – próba rozwiązania problemu transportu
Największym problemem, który SPERA ma rozwiązać, nie jest produkcja wodoru, lecz jego transport na duże odległości. Wodór gazowy ma bardzo niską gęstość objętościową. Można go sprężać, ale wymaga to energii i infrastruktury wysokociśnieniowej. Można go skroplić, ale wymaga to schłodzenia do ok. −253°C. Trzecia droga to związanie wodoru chemicznie z innym materiałem.
Chiyoda wykorzystuje parę toluen ⇄ metylocykloheksan (MCH):
- w miejscu produkcji: toluen + H₂ → MCH. Powstały MCH jest cieczą w warunkach otoczenia, więc można go magazynować i transportować podobnie jak wiele produktów chemicznych;
- w miejscu odbioru: MCH → toluen + H₂. Wodór jest odzyskiwany, a toluen wraca do kraju eksportera i może być użyty ponownie.
W idealnym modelu nośnik nie jest zużywany. Ten zamknięty obieg jest jednym z kluczowych elementów koncepcji.
3. Co właściwie opracowała Chiyoda?
Sam pomysł użycia MCH jako nośnika nie jest nowy. Problemem przez lata była technologia efektywnego odwodornienia. Chiyoda rozpoczęła prace nad własnym katalizatorem w 2002 r. Według jej publikacji technicznych powstał katalizator platynowy na nośniku Al₂O₃, który ma ograniczać niepożądane reakcje i koksowanie. Deklarowane parametry:
| Parametr | Deklarowana wartość |
|---|---|
| Żywotność katalizatora | >10 000 h |
| Konwersja MCH | >95% |
| Selektywność do toluenu | >99% |
| Uwodornienie toluenu | >99% konwersji i selektywności |
| Temperatura uwodornienia | <250°C |
| Temperatura odwodornienia | <400°C |
| Pilot w Jokohamie | 50 Nm³ H₂/h, ok. 10 000 h pracy |
To parametry deklarowane przez firmę. Nie należy utożsamiać ich z niezależnie potwierdzoną sprawnością całego komercyjnego łańcucha. Dobre parametry katalizatora nie oznaczają automatycznie niskiego kosztu dostawy wodoru.
4. Ile wodoru niesie MCH i co z tego wynika
MCH zawiera ok. 6,1% wagowych wodoru, co odpowiada ok. 47 kg H₂ na m³ nośnika. Zdecydowana większość masy ładunku to zatem nośnik, a nie wodór. Dla porównania amoniak zawiera ok. 17,8% wag. wodoru, więc przy tej samej ilości dostarczonego H₂ MCH wymaga przewiezienia większej masy.
MCH ma jednak ważną cechę logistyczną: pozostaje cieczą w temperaturze otoczenia i nie wymaga warunków kriogenicznych. To klasyczny kompromis: łatwiejsze magazynowanie i obsługa kosztem dodatkowej masy, energii i etapów procesu.
Nie oznacza to, że amoniak jest automatycznie lepszy. Ma własne problemy: toksyczność, wymagania bezpieczeństwa, konieczność krakingu, gdy odbiorca potrzebuje czystego H₂, i inne wymagania infrastrukturalne. W przypadku ciekłego wodoru problemem jest kriogenika. Właściwe pytanie nie brzmi „czy MCH jest lepszy od amoniaku?”, tylko: dla jakiego łańcucha dostaw, odległości, skali i odbiorcy MCH daje niższy całkowity koszt przy akceptowalnych wymaganiach technicznych? Na to pytanie sama demonstracja Brunei–Japonia nie odpowiada.
5. Najważniejszy test: Brunei–Japonia
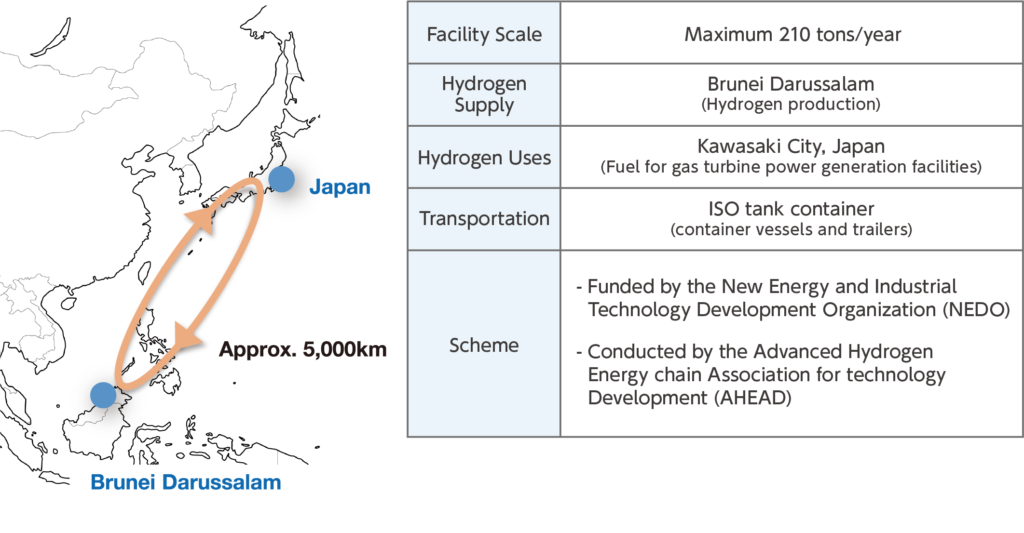
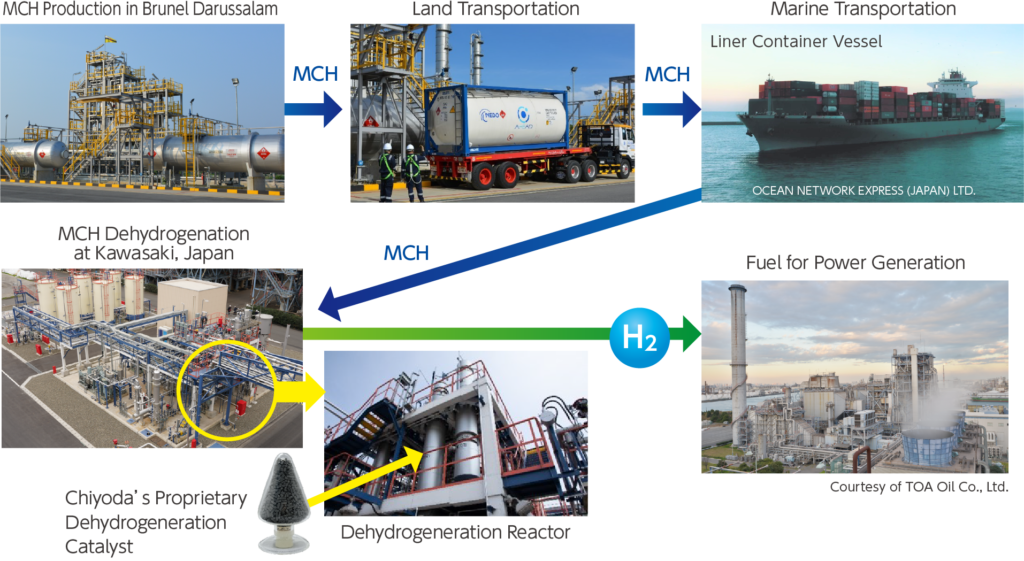
Najmocniejszym dowodem technicznej wartości SPERA jest projekt realizowany między Brunei a Japonią. W 2017 r. Chiyoda, Mitsubishi Corporation, Mitsui & Co. i NYK utworzyły konsorcjum AHEAD; projekt był finansowany przez NEDO [1]. Łańcuch obejmował: produkcję H₂ w Brunei → uwodornienie toluenu → MCH → transport morski → odwodornienie w Kawasaki → H₂ + toluen → zwrot toluenu do Brunei. Chiyoda i partnerzy ogłosili jego zakończenie w grudniu 2020 r. [3]
To nie był test pojedynczego urządzenia, lecz demonstracja całego łańcucha logistycznego, i dlatego ten projekt jest ważniejszy niż deklarowana sprawność samego katalizatora.
Wodór nie był zielony
Wodór w demonstracji powstawał w procesie reformingu parowego z gazu procesowego pochodzącego z instalacji skraplania gazu Brunei LNG [1]. Był to więc wodór z paliwa kopalnego, a nie zielony wodór z elektrolizy. Projekt pokazał przede wszystkim, że można wytworzyć MCH, przewieźć go drogą morską, odzyskać wodór i zawrócić toluen do obiegu. Nie był demonstracją łańcucha „green hydrogen”, co jest istotne przy ocenie SPERA w kontekście europejskiej transformacji.
Skala
W zapowiedzi projektu podano maksymalną dostawę 210 t wodoru w 2020 r. [1]. To wartość projektowa, a nie potwierdzony wolumen faktycznie dostarczony; w sektorze wodoru łatwo pomylić moc projektową z rzeczywistą produkcją. Projekt pokazał możliwość produkcji MCH, transportu morskiego, magazynowania, odwodornienia, wykorzystania odzyskanego H₂ i odzysku toluenu wraz z jego transportem zwrotnym. Technicznie to realna demonstracja pełnego łańcucha, ale skala rzędu 210 t jest niewielka wobec współczesnych projektów importowych liczonych w dziesiątkach lub setkach tysięcy ton H₂ rocznie.
W 2022 r., według materiałów Chiyody, MCH z Brunei przewieziono do Japonii tankowcem chemicznym, a nie – jak wcześniej – w kontenerach ISO. To wspiera argument komercyjny SPERA: MCH może korzystać z istniejącego typu infrastruktury chemicznej. Nie oznacza to jednak, że istniejące terminale można wykorzystać bez modernizacji. Każdy trzeba ocenić pod kątem materiałów, bezpieczeństwa, magazynowania, przeładunku, jakości produktu, ochrony środowiska, odzysku toluenu i instalacji odwodornienia.
6. Największa słabość SPERA: energia
Najważniejszy problem nie polega na transporcie MCH, lecz na odzyskaniu z niego wodoru. Odwodornienie jest reakcją endotermiczną i wymaga dostarczenia ciepła. Dla reakcji MCH → toluen + 3H₂ entalpia wynosi ok. 68 kJ/mol H₂, co odpowiada ok. 28% wartości opałowej wodoru, jeszcze przed uwzględnieniem strat rzeczywistej instalacji.
Nie oznacza to automatycznie 28% straty, bo to byłoby zbyt daleko idące uproszczenie. Oznacza, że odwodornienie nie jest energetycznie darmowym etapem. Dochodzi energia na uwodornienie, pompowanie, sprężanie, ogrzewanie, chłodzenie, oczyszczanie wodoru, magazynowanie, transport morski i utrzymanie obiegu toluenu. O konkurencyjności SPERA decyduje więc cały łańcuch od energii pierwotnej do H₂ u odbiorcy, a nie sam koszt transportu MCH.
Toluen musi wrócić
Po odwodornieniu otrzymujemy wodór i toluen. Toluen trzeba ponownie wykorzystać, więc system wymaga organizacji przepływów w obie strony: MCH do odbiorcy i toluen do eksportera. To nie musi oznaczać ekonomicznej katastrofy, ponieważ statki wracają także bez pełnego ładunku, a toluen jest produktem przemysłu chemicznego. Analiza ekonomiczna musi jednak uwzględniać obie strony obiegu, a nie tylko koszt przewozu MCH w jedną stronę.
7. Singapur: następny test SPERA
W czerwcu 2024 r. PSA Singapore, Nanyang Technological University i Chiyoda rozpoczęły demonstrację w terminalu Pasir Panjang. Próba miała trwać do połowy 2025 r. [6] MCH był dostarczany w kontenerach ISO i magazynowany w zbiornikach naziemnych, a kompaktowe moduły odwodornienia Chiyody odzyskiwały wodór do zasilania ciężkich pojazdów z ogniwami paliwowymi [7]. Test przenosi SPERA z wielkoskalowego łańcucha Brunei–Japonia do koncepcji rozproszonego uwalniania wodoru blisko odbiorcy.
Nie znalazłem natomiast publicznego komunikatu o zakończeniu próby ani o jej wynikach. Publicznie dostępne informacje nie pozwalają niezależnie ocenić sprawności systemu, zużycia energii, kosztu 1 kg H₂, dyspozycyjności, kosztów utrzymania ani strat toluenu. Sama realizacja demonstracji nie jest więc dowodem komercyjnej konkurencyjności.
8. Drugi biznes Chiyody: elektrolizery PEM z Toyotą
W lutym 2024 r. Chiyoda i Toyota podpisały umowę o wspólnym rozwoju wielkoskalowego systemu elektrolizy [8]. Podział ról:
- Toyota: stosy elektrolityczne, technologia ogniw, doświadczenie w masowej produkcji komponentów dla ogniw paliwowych;
- Chiyoda: integracja systemu, projektowanie instalacji, balance of plant, skalowanie i doświadczenie EPC.
Chiyoda nie próbuje konkurować wyłącznie jako producent pojedynczego stosu. Chce być integratorem dużej instalacji elektrolizy.
Co oznaczają liczby 5 MW i 20 MW?
Jednostką bazową jest system klasy 5 MW o powierzchni ok. 2,5 × 6 m i produkcji ok. 100 kg H₂/h [8]; w późniejszych doniesieniach podawano 96–100 kg/h [10]. Planowano też rozwój klasy 10 MW [8], a Chiyoda opisuje rozwój wydajniejszego systemu klasy 20 MW [14]. Z doniesień wynika, że jednostki 5 MW kierowane są głównie na rynek japoński, a większe systemy 20 MW – na rynki zagraniczne [10].
Z prostego przeliczenia nominalnej mocy i wydajności wychodzi ok. 50–52 kWh na kg H₂. Jest to jednak wartość wyprowadzona z parametrów katalogowych, a nie niezależnie potwierdzony wynik eksploatacyjny. Nie należy pisać „elektrolizer ma sprawność 50 kWh/kg”. Poprawnie: z deklarowanych 5 MW i ok. 96–100 kg H₂/h wynika nominalnie ok. 50–52 kWh/kg, ale jest to wartość obliczona z danych producenta. Takie rozróżnienia budują wiarygodność case study.
Toyota Honsha – pierwszy ważny krok
System klasy 5 MW zainstalowano w Hydrogen Park przy zakładzie Toyota Honsha w marcu 2026 r. i ma być oceniany w rzeczywistych warunkach pracy [11]. Toyota potwierdziła też, że demonstrator działa. To komercyjny demonstrator technologii 5 MW, a nie dowód wielkoskalowej komercjalizacji.
Toyota zapowiedziała rozpoczęcie masowej produkcji elektrolizerów PEM 5 MW w roku fiskalnym 2029, a wspólnie z Chiyodą celuje w zdolność produkcyjną 1 GW rocznie do 2030 r. [9][10]. Ścieżka wygląda więc tak: demonstrator → 5 MW → 20 MW → produkcja seryjna → projekty komercyjne. Na obecnym etapie jest to ścieżka komercjalizacji, a nie zrealizowana skala przemysłowa.
9. Aichi Steel – pierwszy projekt z realnym klientem
Znacznie ważniejszy od samego demonstratora jest projekt dla Aichi Steel. We wrześniu 2025 r. Toyota Tsusho, Eurus Energy i Iwatani poinformowały o projekcie produkcji wodoru na miejscu, w zakładzie Chita. Został on certyfikowany przez METI w ramach wsparcia pokrywającego różnicę cen na podstawie ustawy o promocji społeczeństwa wodorowego. System elektrolizy ma być dostarczony przez Chiyodę ze stosami Toyoty, a wodór zastąpi gaz ziemny w części pieców grzewczych [12]. Prąd ma pochodzić z elektrowni wiatrowej Eurus Energy [13].
Projekt należał do pierwszych dwóch objętych japońskim programem CfD (łączna wartość programu ok. 20 mld USD) i zakłada ok. 1600 t zielonego wodoru rocznie [13]. Publicznie podawany termin uruchomienia (ok. 2030 r.) wymaga potwierdzenia w komunikatach konsorcjum.
Tu pojawia się to, czego brakowało wcześniejszym demonstracjom: konkretny klient, zastosowanie przemysłowe, określony wolumen i mechanizm wsparcia. Ale nadal jest to projekt planowany, a nie działająca instalacja.
10. Europa – tutaj zaczyna się najciekawsza część historii
Chiyoda jest obecna w europejskim ekosystemie wodoru, ale nie oznacza to, że ma w Europie aktywa o odpowiadającej temu skali. Europejską działalność firmy trzeba czytać przez status projektu, a nie przez liczbę podpisanych porozumień. Najważniejsze inicjatywy dotyczą Rotterdamu (import wodoru w MCH) i projektu LHyTS.
Rotterdam – ambicja, nie realizacja
W lipcu 2021 r. Port of Rotterdam Authority, Koole Terminals, Chiyoda i Mitsubishi Corporation podpisały porozumienie o rocznym studium komercyjnego importu wodoru do jednego z terminali Koole, z użyciem SPERA Hydrogen [2]. Role: Port of Rotterdam – matchmaking między dostawcami i odbiorcami; Koole – terminal i dystrybucja; Chiyoda – technologia; Mitsubishi Corporation – rozwój komercyjny [2].
Wolumeny 100–200 tys. t H₂ rocznie w 2025 r. i 300–400 tys. t w 2030 r. były celami z Hydrogen Master Plan portu z 2020 r., do których odwoływało się porozumienie [3][15], a partnerzy wyrażali ambicję ich osiągnięcia [2]. Był to więc poziom oczekiwań wobec importu wodoru w pierwszej połowie dekady, a nie realizacja. Rok 2025 minął, a nie znalazłem publicznego potwierdzenia ani działającego importu na takim poziomie, ani decyzji inwestycyjnej (FID) dla takiego aktywa. Nie wyniesiono stąd wniosku, że SPERA „nie działa”. Demonstracja działała, ale przejście od niej do wielkoskalowej infrastruktury komercyjnej okazało się znacznie trudniejsze.
Trzeba jednocześnie zabezpieczyć: źródło taniego wodoru, instalację uwodornienia, dostawy toluenu, flotę, terminal importowy, odwodornienie, odbiorców końcowych, długoterminowy offtake, finansowanie całego łańcucha, regulacje i akceptowalną cenę końcową H₂. Technologia jest tylko jednym elementem układanki.
LHyTS – Szkocja → Rotterdam
LHyTS to skrót od Liquid Organic Hydrogen Carriers for Hydrogen Transport from Scotland to Rotterdam. Projekt dotyczy więc nośników LOHC, a nie ciekłego wodoru [4]. Uczestniczyli m.in. Net Zero Technology Centre, ERM, Chiyoda, Axens, EnQuest, Koole Terminals, Port of Rotterdam, Storegga, Szkocki Rząd i Shetland Islands Council [5]. Chiyoda odpowiada za technologię odwodornienia, a Axens za uwodornienie toluenu [5]. Rozważano terminale eksportowe St Fergus i Sullom Voe oraz import przez Koole Terminals w Rotterdamie [4].
Raport nie wykazał barier technicznych dla transportu i magazynowania wodoru w postaci LOHC. Dla 20-letniego okresu koszt transportu (LCOHT) oszacowano na 4,80 GBP/kg H₂ w scenariuszu małoskalowym i 2,56 GBP/kg H₂ w wielkoskalowym [4]. Według scenariuszy raportu skala wynosi ok. 40,1 oraz ok. 250,5 tys. t H₂ rocznie. To wartości kosztu transportu, a nie kosztu produkcji wodoru ani jego pełnej ceny u odbiorcy. Bezpośrednim celem projektu było przygotowanie próby pilotażowej z perspektywą około 2030 r. [5], a nie budowa wielkoskalowego aktywa.
Co zbudowano w Europie?
Chiyoda ma w Europie obecność korporacyjną, doświadczenie projektowe, udział w konsorcjach, technologie, studia wykonalności i partnerstwa. Nie ma natomiast publicznie potwierdzonego: działającego wielkoskalowego zakładu SPERA, komercyjnego terminalu MCH, europejskiej instalacji importowej o wolumenach rzędu setek tysięcy ton rocznie ani działającego europejskiego projektu Chiyody produkującego wodór na skalę przemysłową. To nie jest krytyka firmy, tylko status wdrożeń, i dlatego nie należy mieszać Chiyody z firmami, które mają już działające aktywa lub terminale.
11. Mapa statusu projektów
| Projekt | Technologia | Skala | Status |
|---|---|---|---|
| Brunei–Kawasaki | SPERA / MCH | do 210 t H₂ (plan na 2020) | demonstracja zakończona (XII 2020) |
| Transport MCH tankowcem (2022) | SPERA | demonstracja | zrealizowany wg materiałów Chiyody |
| Singapur | odwodornienie MCH | pilot | próba planowana do poł. 2025; brak publicznych wyników |
| Rotterdam / Koole | SPERA | cele portu 100–200 ktpa (2025) | studium; brak potwierdzonego FID |
| LHyTS | LOHC | scenariusze ok. 40–250 ktpa | studium wykonalności pilota |
| Toyota Honsha | PEM | 5 MW | demonstrator zainstalowany III 2026 |
| System Chiyoda/Toyota | PEM | 20 MW | w rozwoju |
| Aichi Steel | PEM | ok. 1600 t H₂/rok | projekt z certyfikacją METI; termin do potwierdzenia |
Największe liczby dotyczą projektów planowanych, a największe potwierdzone doświadczenie eksploatacyjne – demonstracji. To obecny punkt komercjalizacji Chiyody.
12. Co Chiyoda rzeczywiście potrafi?
- Zbudować pełny łańcuch LOHC – Brunei–Japonia jest na to mocnym dowodem.
- Własna technologia odwodornienia MCH – katalizator i proces to kluczowe know-how, a nie integracja cudzych urządzeń.
- Integracja technologii w dużych instalacjach – naturalne przedłużenie kompetencji EPC.
- Współpraca z dużym producentem technologii – w elektrolizie jest nim Toyota.
- Przejście od demonstracji do projektu komercyjnego – w elektrolizie: od systemu 5 MW na Honsha do projektu Aichi Steel.
- Nie udowodniła jeszcze komercyjnej skali swoich największych europejskich ambicji. To równie ważne jak powyższe punkty.
13. Gdzie leży ekonomiczny problem SPERA?
W publicznych materiałach brakuje danych, by niezależnie obliczyć pełny LCOH dla SPERA. Nie ma m.in.: rzeczywistego zużycia energii w odwodornieniu i uwodornieniu, CAPEX instalacji, kosztu katalizatora na kg H₂ i jego żywotności w skali przemysłowej, kosztów oczyszczania i magazynowania, kosztów transportu MCH i zwrotnego toluenu, strat toluenu, O&M i rzeczywistej dyspozycyjności.
Uczciwy wniosek nie brzmi „SPERA jest nieopłacalna”, bo nie mamy wystarczających danych, by to stwierdzić. Równie nieuzasadnione byłoby twierdzenie, że jest już konkurencyjnym sposobem importu wodoru. Publiczne dane nie pozwalają tego niezależnie potwierdzić.
Problem leży też poza samą technologią. Aby projekt importowy osiągnął FID, muszą się zbiec: tani wodór, tani nośnik, infrastruktura, transport, odbiorca, kontrakt, finansowanie i regulacje. Dochodzi konkurencja innych architektur: amoniaku, ciekłego wodoru, innych LOHC, rurociągów i lokalnej produkcji w Europie.
14. SPERA kontra amoniak kontra rurociąg
Nie ma jednego uniwersalnego zwycięzcy; wybór zależy od odległości, skali, profilu odbioru i kosztu wodoru u źródła.
| Opcja | Zalety | Problemy |
|---|---|---|
| SPERA / MCH | ciecz w warunkach otoczenia; brak kriogeniki; prostsze magazynowanie; podobieństwo do infrastruktury chemicznej; odzysk toluenu | niska zawartość H₂ w masie; konieczność odwodornienia i ciepła; transport zwrotny toluenu; koszt całego obiegu |
| Amoniak | większa zawartość wodoru; istniejący globalny przemysł i transport morski; możliwość użycia bez rozkładu | toksyczność; wymagania bezpieczeństwa; kraking przy produkcji czystego H₂; straty energii |
| Rurociąg | brak konwersji do nośnika; potencjalnie bardzo niski koszt jednostkowy przy dużym wykorzystaniu | duży CAPEX; zależność od trasy; mała elastyczność; potrzeba dużego i stabilnego rynku |
15. Drugi filar może być ważniejszy niż SPERA
Z perspektywy europejskiego rynku praktyczniejsze od pytania, czy SPERA wygra z amoniakiem, jest to, czy Chiyoda z Toyotą zbuduje konkurencyjny wielkoskalowy system elektrolizy. Toyota wnosi technologię stosu i doświadczenie produkcyjne, Chiyoda – inżynierię, integrację i skalowanie. Dziś brakuje jednak danych potrzebnych do porównania z innymi producentami PEM: CAPEX w €/MW, rzeczywistego zużycia kWh/kg, degradacji stosów, dostępności, czasu wymiany stosu, kosztów O&M, udziału balance of plant oraz wyników pracy demonstratora 5 MW i systemu 20 MW.
16. Co powinno wydarzyć się dalej?
Dla SPERA najważniejszym testem nie jest kolejny demonstrator. Technologia udowodniła, że MCH można przewieźć i odzyskać z niego wodór. Potrzebna jest duża instalacja komercyjna z ujawnioną ekonomiką: dziesiątki tysięcy ton H₂ rocznie, wysoka dyspozycyjność, jawny koszt transportu i odwodornienia, zużycie energii, trwałość katalizatora, działający obieg toluenu i długoterminowy offtake. Dla elektrolizerów kluczowe będzie przejście 5 MW → 20 MW → wiele instalacji → produkcja seryjna.
17. Stan technologii na październik 2026 r.
SPERA Hydrogen. Udowodnione: techniczna możliwość użycia MCH jako nośnika, transport morski, odwodornienie, wykorzystanie wodoru, odzysk toluenu, demonstracja pełnego łańcucha. Niepotwierdzone publicznie w odpowiedniej skali: konkurencyjny koszt dostawy H₂ i wielkoskalowa komercjalizacja, także w Europie.
Elektrolizery PEM. Udowodnione lub w trakcie demonstracji: integracja systemu, działający demonstrator 5 MW, technologia stosów Toyoty. Do potwierdzenia w skali przemysłowej: rzeczywisty CAPEX, sprawność, degradacja, dyspozycyjność, O&M i ekonomika dużych wdrożeń.
Europa. Udokumentowane: obecność Chiyody, Rotterdam, LHyTS, studia wykonalności, udział w konsorcjach. Brak publicznego potwierdzenia działającego europejskiego aktywa SPERA na skalę przemysłową i komercyjnego importu zgodnego z wcześniejszymi celami.
Najważniejsze liczby
| Wskaźnik | Wartość |
|---|---|
| Konsorcjum AHEAD utworzone / łańcuch Brunei–Japonia zakończony | 2017 / grudzień 2020 |
| Maksymalna planowana dostawa w demonstracji Brunei–Kawasaki | 210 t H₂ (2020) |
| Dystans Brunei–Japonia | ok. 5000 km |
| Zawartość H₂ w MCH | ok. 6,1% mas.; ok. 47 kg/m³ |
| System PEM Chiyoda/Toyota, jednostka bazowa | 5 MW, ok. 96–100 kg H₂/h |
| Demonstrator Honsha | zainstalowany w marcu 2026 r. |
| Cel produkcji seryjnej 5 MW / zdolność do 2030 r. | rok fiskalny 2029 / 1 GW rocznie |
| Aichi Steel | ok. 1600 t H₂/rok |
| Rotterdam – cele portu | 100–200 tys. t (2025); 300–400 tys. t (2030) |
| LHyTS – scenariusze | ok. 40,1 i ok. 250,5 tys. t H₂/rok |
| LHyTS – LCOHT | 4,80 i 2,56 GBP/kg H₂ |
Źródła i metodologia
Podstawą opracowania są materiały pierwotne i branżowe: komunikaty Chiyody, Toyoty, Toyota Tsusho, Mitsubishi Corporation, Mitsui & Co., NYK, Port of Rotterdam Authority, PSA Singapore oraz dokumentacja Net Zero Technology Centre. Materiały firmowe traktowano jako źródło deklarowanych parametrów, planów i ról uczestników, a wnioski o statusie wdrożeń rozdzielono od deklaracji projektowych. Brak publicznego potwierdzenia FID, budowy lub uruchomienia oznacza w tekście „brak publicznego potwierdzenia”, a nie „projekt anulowany”.
- Mitsui & Co. – The World’s First Global Hydrogen Supply Chain Demonstration Project (AHEAD), 2017. https://www.mitsui.com/jp/en/release/2017/1224164_10832.html
- Port of Rotterdam Authority – Study for commercial-scale hydrogen imports, 30.07.2021. https://www.portofrotterdam.com/en/news-and-press-releases/study-for-commercial-scale-hydrogen-imports
- Mitsubishi Corporation – MoU to study commercial-scale hydrogen imports to the Netherlands, 30.07.2021. https://www.mitsubishicorp.com/jp/en/news/release/2021/0000047567.html
- Net Zero Technology Centre – LOHC: Hydrogen Transport from Scotland to Rotterdam (LHyTS). https://www.netzerotc.com/reports/liquid-organic-hydrogen-carriers-for-hydrogen-transport-from-scotland-to-rotterdam-lhyts/
- Offshore Energy – Scotland–Rotterdam hydrogen export route moves forward. https://offshore-energy.biz/?p=692680
- PSA Singapore – Dehydrogenation demonstration, 2024. https://www.globalpsa.com/psa-singapore-nanyang-technological-university-and-chiyoda-corporation-begin-dehydrogenation-demonstration-for-green-heavy-vehicles/
- H2 Bulletin – NTU, Chiyoda and PSA commence hydrogen transport and storage using MCH. https://h2bulletin.com/?p=18772
- H2-Tech – Chiyoda and Toyota jointly developing large-scale electrolysis system, 02.2024. https://h2-tech.com/news/2024/02-2024/chiyoda-corporation-and-toyota-jointly-developing-large-scale-electrolysis-system
- Hydrogen Insight – Toyota to begin mass-producing 5 MW PEM electrolysers in FY2029, 17.03.2026. https://www.hydrogeninsight.com/electrolysers/toyota-to-begin-mass-producing-5mw-pem-electrolysers-in-fiscal-year-2029/2-1-1961324
- PV Transact – Toyota to start mass production of 5 MW PEM electrolysers in FY2029. https://www.greenbuildingafrica.co.za/toyota-to-start-mass-production-of-5mw-pem-electrolysers-in-fy2029/
- Chemical Processing – Toyota selects AGC for PEM water electrolysis demonstration system, 20.05.2026. https://www.chemicalprocessing.com/industrynews/news/55379104/toyota-selects-agc-for-pem-water-electrolysis-demonstration-system
- Toyota Tsusho – Onsite Low-Carbon Hydrogen Production and Supply Project at Aichi Steel, 30.09.2025. https://www.toyota-tsusho.com/english/press/detail/250930_006697.html
- Biofuels Digest – Japan picks first winners of $20 billion hydrogen subsidy scheme, 30.10.2025. https://biofuelsdigest.com/japan-picks-first-winners-of-20-billion-hydrogen-subsidy-scheme/
- Chiyoda Corporation – Water electrolysis system (opis projektu). https://www.chiyodacorp.com/en/purposestory/co-creation/water_electrolysis_system/
- H2-Tech – Chiyoda study importing H2 on a commercial scale into the Port of Rotterdam, 07.2021. https://h2-tech.com/news/2021/07-2021/chiyoda-corporation-study-importing-h2-on-a-commercial-scale-into-the-port-of-rotterdam/