Czy Projekt Humber Hydrogen Uratuje Brytyjski Przemysł?
Brytyjski sektor energetyczny stoi u progu jednej z najważniejszych decyzji infrastrukturalnych dekady. Konsorcjum składające się z liderów rynku – National Gas, Centrica, Equinor oraz SSE Thermal – oficjalnie stanęło do walki o rządowe dofinansowanie w wysokości ok. 500 mln funtów. Cel jest ambitny: budowa regionalnej sieci przesyłu i magazynowania wodoru w północno-wschodniej Anglii, która ma stać się fundamentem nowej, niskoemisyjnej gospodarki Wielkiej Brytanii.
Dla portalu wodorowa.eu ten projekt jest kluczowy, ponieważ stanowi modelowy przykład integracji produkcji (Blue Hydrogen), magazynowania (caverns) i przesyłu na skalę przemysłową.
1. Architektura Projektu: Więcej niż rurociąg
Sercem inicjatywy jest Humber Hydrogen Pipeline – planowana magistrala o długości 54 km, która ma połączyć kluczowe aktywa przemysłowe regionu. W przeciwieństwie do mniejszych projektów pilotażowych, Humber celuje w pełną integrację pionową:
- Produkcja: Połączenie z planowaną przez Centrica i Equinor wytwórnią niebieskiego wodoru o mocy 1 GW w Easington oraz projektem H2H Saltend (Equinor).
- Magazynowanie: Wykorzystanie unikalnych warunków geologicznych w Aldbrough, gdzie SSE i Equinor planują przekształcenie kawern solnych, dawniej służących do przechowywania gazu ziemnego, na magazyny wodoru.
- Konsumpcja: Sieć ma zasilać lokalne huty, zakłady chemiczne i elektrownie gazowe przechodzące na współspalanie wodoru (SSE Thermal).
2. Strategiczny Sojusz: Kto stoi za projektem?
Siła tego projektu tkwi w doświadczeniu partnerów. Każdy z nich wnosi unikalny element układanki:
1. National Gas: Architektura Przesyłu i Rozwiązanie Problemu Domieszkowania
Jako operator National Transmission System (NTS), National Gas przekształcił się z administratora rur w innowatora technologicznego.
- Kluczowa Technologia – FutureGrid: To ich flagowy projekt badawczy, w którym zbudowali pełnowymiarowy poligon testowy. Pozwala on na testowanie przesyłu czystego wodoru oraz mieszanek wodoru z gazem ziemnym w istniejącej infrastrukturze przy różnych ciśnieniach.
- Rozwiązany Problem – Kruchość Wodorowa: National Gas opracował zaawansowane modele predykcyjne i powłoki wewnętrzne dla rurociągów, które eliminują ryzyko degradacji stali pod wpływem cząsteczek wodoru (tzw. embrittlement). Dzięki temu udowodnili, że brytyjski system gazowy może zostać zaadaptowany, a nie budowany od zera.
- Osiągnięcie: Oficjalne zmapowanie National Hydrogen Transmission Network, czyli planu 2000 km rurociągów wodorowych, które do 2030 roku mają połączyć kluczowe huby przemysłowe UK.
2. Equinor: Lider CCS i Produkcji Wodoru na Skalę Przemysłową
Norweski gigant wnosi do Humber doświadczenie z projektów na Morzu Północnym, gdzie technologie niskoemisyjne wdraża od dekad.
- Kluczowa Technologia – ATR (Auto-Thermal Reforming): W projekcie H2H Saltend, Equinor wykorzystuje zaawansowaną technologię ATR, która pozwala na wychwytywanie nawet 95-99% emisji CO2 powstających przy produkcji wodoru z gazu. Jest to znacznie wydajniejsze niż tradycyjne reformowanie parowe (SMR).
- Rozwiązany Problem – Składowanie Podmorskie (Northern Lights): Equinor rozwiązał problem „co zrobić z wyłapanym CO2?”. Wykorzystując technologię składowania w warstwach wodonośnych pod dnem morskim (projekt Endurance), firma stworzyła bezpieczny system transportu i trwałej izolacji gazów cieplarnianych od atmosfery.
- Osiągnięcie: Uruchomienie pierwszej w Europie komercyjnej sieci transportu i składowania CO2, co czyni „niebieski wodór” w regionie Humber realnie bezemisyjnym paliwem.
3. Centrica: Mistrzowie Bilansowania i Optymalizacji Magazynów
Właściciel British Gas łączy świat produkcji z rynkiem końcowym, dbając o to, by projekt był ekonomicznie opłacalny.
- Kluczowa Technologia – Rough Storage Transformation: Centrica posiada ogromne doświadczenie w zarządzaniu największymi magazynami gazu (pole Rough). Obecnie wdraża systemy cyfrowego zarządzania przepływem energii, które pozwalają na dynamiczne przełączanie między magazynowaniem a uwalnianiem surowca w zależności od cen rynkowych.
- Rozwiązany Problem – Zmienność Popytu: Dzięki rozbudowanej analityce Big Data, Centrica rozwiązuje problem niedopasowania podaży wodoru do nagłych szczytów zapotrzebowania w przemyśle chemicznym, co zapobiega przestojom w fabrykach regionu Humber.
- Osiągnięcie: Skuteczna konwersja aktywów gazu ziemnego na potrzeby gospodarki niskoemisyjnej przy zachowaniu ciągłości dostaw dla milionów odbiorców.
4. SSE Thermal: Gwarant Stabilności Systemu (Hydrogen Power Generation)
Dla SSE Thermal wodór to narzędzie do ratowania systemu elektroenergetycznego w sytuacjach krytycznych.
Osiągnięcie: Budowa w Keadby (region Humber) jednej z najnowocześniejszych elektrowni gazowych na świecie, która jest od razu zaprojektowana jako „Hydrogen Ready”.
Kluczowa Technologia – Turbiny Wodorowe (Keadby 2 & 3): SSE współpracuje z producentami turbin (takimi jak Siemens Energy i Mitsubishi), aby wdrażać jednostki zdolne do współspalania wysokich stężeń wodoru (docelowo 100%).
Rozwiązany Problem – Stabilność OZE (Dunkelflaute): Rozwiązali problem braku energii w okresach bezwietrznych i pochmurnych. Ich elektrownie wodorowe mogą zostać uruchomione w kilka minut, zastępując farmy wiatrowe na Morzu Północnym bez emitowania grama CO2 do atmosfery.
3. Kontekst Gospodarczy: Ratunek dla „Rdzy” Yorkshire i Lincolnshire
Region Humber historycznie był sercem brytyjskiego przemysłu ciężkiego, ale ostatnie lata przyniosły falę niepokojących wieści:
- Zamknięcie fabryki bioetanolu.
- Wstrzymanie planów rafinacji metali ziem rzadkich.
- Redukcje etatów w sektorze chemicznym i „mothballing” (zakonserwowanie) instalacji amoniaku.
Ian Radley z National Gas nie bez powodu nazywa Humber „oczywistym wyborem”. To region, który posiada gotową kadrę techniczną, rozwinięte łańcuchy dostaw i – co najważniejsze – desperacko potrzebuje nowej ścieżki wzrostu. Wodór ma tu pełnić rolę nie tylko nośnika energii, ale i magnesu inwestycyjnego, który zatrzyma deindustrializację.
4. Wyzwania i Konkurencja: Bitwa o Fundusze
Rządowy program Hydrogen Transport and Storage Business Model to proces selektywny. Humber Hydrogen nie jest jedynym graczem na boisku:
| Projekt | Długość Sieci | Region | Główny Atut |
| Humber Hydrogen | 54 km | East Yorkshire / Lincs | Magazynowanie w kawernach, ogromne klastry przemysłowe |
| Cadent East Coast | 150 km | Wschodnie Wybrzeże | Skala przesyłu, łączenie wielu portów |
| HyNet | 100 km | North West (Liverpool/Manchester) | Zaawansowanie projektowe, wsparcie sektora szklarskiego |
Bariera Kosztowa
Mimo entuzjazmu, nad projektem wisi cień wysokich kosztów. Niebieski wodór (produkowany z gazu z CCS) jest obecnie tańszy od zielonego (z elektrolizy), ale wciąż droższy od tradycyjnego gazu ziemnego. Bez silnych mechanizmów wsparcia (tzw. business models), lokalny przemysł może mieć trudności z konkurowaniem z tańszym importem z regionów o niższych standardach środowiskowych.
5. Perspektywy dla wodorowa.eu: Dlaczego to ważne dla polskiego rynku?
Obserwacja projektu Humber dostarcza cennych lekcji dla polskich klastrów wodorowych (np. dolnośląskiego czy pomorskiego):
- Integracja to klucz: Sam rurociąg bez magazynu (jak Aldbrough) lub dużej wytwórni (jak Easington) jest nieopłacalny.
- Rola Państwa: Bez dofinansowania rzędu 500 mln funtów, projekty tej skali nie wyjdą z fazy planowania.
- Lobbing Branżowy: List do sekretarza Ed Milibanda pokazuje, że najwięksi gracze muszą mówić jednym głosem, aby wymusić na rządzie konkretne decyzje regulacyjne.
6. Geopolityczne Implikacje: Brytyjska Niepodległość Energetyczna vs. Zależność od Importu
6.1. Wodór jako Narzędzie Dekarbonizacji i Bezpieczeństwa Energetycznego
W kontekście rosnącej niestabilności na rynkach gazu ziemnego (np. kryzysy związane z dostawami z Rosji, fluktuacje cen LNG), Wielka Brytania postawiła na dywersyfikację źródeł energii. Humber Hydrogen może stać się kluczowym elementem strategii Net Zero 2050, redukując zależność od importu paliw kopalnych.
- Porównanie z importem wodoru: Brytyjskie projekty, takie jak Humber, konkurują z planami importu zielonego wodoru z Australii, Afryki Północnej czy Bliskiego Wschodu. Jednak lokalna produkcja (nawet niebieskiego wodoru) daje kontrolę nad łańcuchem dostaw i minimalizuje ryzyko geopolityczne.
- Rola CCS w brytyjskiej strategii: Technologie wychwytywania CO₂ (CCS) są kluczowe dla akceptacji społecznej i politycznej niebieskiego wodoru. Humber może stać się wzorem dla innych regionów Europy, gdzie CCS jest jeszcze w fazie pilotażowej.
6.2. Wpływ na Relacje z UE po Brexicie
- Eksport technologii: Jeśli Humber okaże się sukcesem, Wielka Brytania może stać się eksporterem know-how w dziedzinie infrastruktury wodorowej, co wzmocni jej pozycję w negocjacjach z UE (np. w ramach UK-EU Energy Cooperation).
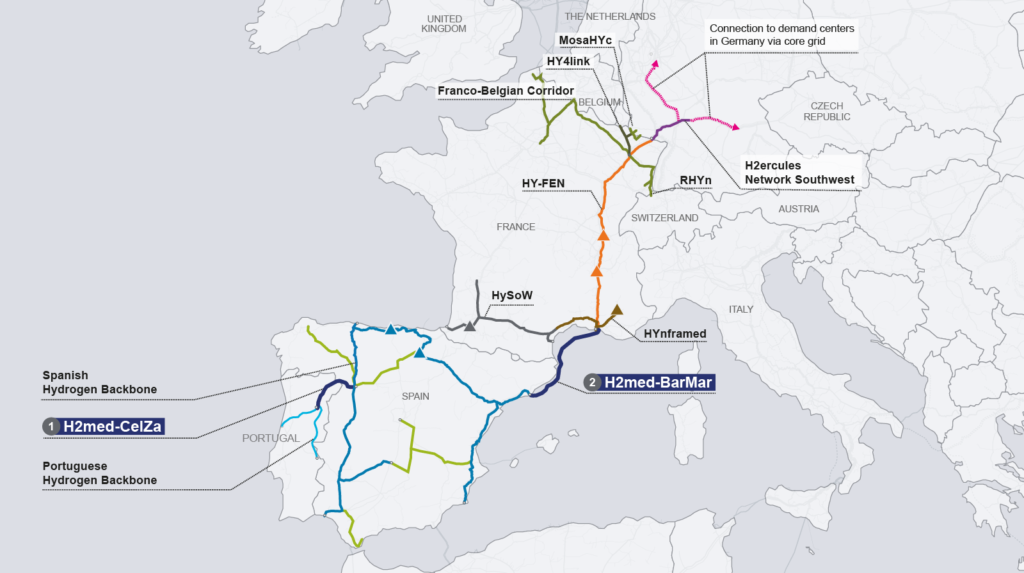
- Konkurencja z europejskimi hubami: Projekty takie jak NortH2 (Holandia) czy H2Med (Hiszpania-Francja-Niemcy) mogą stanowić alternatywę dla brytyjskich inwestycji. Humber musi udowodnić, że jest konkurencyjny kosztowo i technologicznie.
7. Analiza Techniczna: Innowacje i Ryzyka Projektu Humber
7.1. Magazynowanie Wodoru w Kawernach Solnych: Przełom czy Wyzwanie?
- Zalety: Kawerny solne w Aldbrough oferują niskokosztowe i skalowalne rozwiązanie magazynowania, co jest kluczowe dla stabilności dostaw wodoru.
- Ryzyka:
- Wytrzymałość materiałowa: Wodór może powodować kruchość wodorową w stalowych rurociągach i zbiornikach. Jak konsorcjum planuje rozwiązać ten problem?
- Skalowalność: Czy technologia magazynowania w kawernach solnych sprawdzi się przy dynamicznych obciążeniach (np. sezonowe zapotrzebowanie na ciepło)?
7.2. Integracja z Istniejącą Infrastrukturą Gazową
- Adaptacja rurociągów: National Gas planuje wykorzystać istniejące gazociągi, ale konieczna jest ich modernizacja (np. wymiana uszczelek, powłok antykorozyjnych).
- Współspalanie wodoru w elektrowniach: SSE Thermal testuje mieszanki 20-30% H₂ z gazem ziemnym w swoich elektrowniach. Jakie są ograniczenia techniczne i emisyjne tego rozwiązania?
8. Ekonomiczna Opłacalność: Kiedy Humber Zacznie Zarabiać?
8.1. Model Biznesowy: Subsydia vs. Rynek
- Dofinansowanie rządowe (500 mln funtów): To tylko 20-30% szacowanych kosztów projektu. Reszta musi pochodzić z prywatnych inwestycji i przychodów z sprzedaży wodoru. Kapitałowy impuls (ok. 500 mln funtów) ma odblokować miliardy funtów prywatnego kapitału w ramach modelu Revenue Support (kontrakty różnicowe dla wodoru – Hydrogen CfD).
- Cena wodoru: Aby projekt był opłacalny, cena niebieskiego wodoru musi spaść poniżej £3/kg (obecnie szacowana na £4-5/kg). Jakie czynniki mogą to umożliwić?
- Optymalizacja CCS: Obniżenie kosztów wychwytywania CO₂ (obecnie £50-80/tonę).
- Skalowanie produkcji: Efekt ekonomii skali przy mocy 1 GW+.
8.2. Porównanie z Alternatywami: Czy Wodór Wygra z Elektryfikacją?
- Koszty vs. pompy ciepła: W sektorze grzewczym wodór konkuruje z pompa ciepła, której koszt eksploatacji jest 2-3x niższy. Dla jakich odbiorców (np. przemysł ciężki) wodór pozostanie niezastąpiony?
- Analiza LCOH (Levelized Cost of Hydrogen): Przy jakiej cenie energii elektrycznej (np. z farm wiatrowych na Morzu Północnym) zielony wodór stanie się konkurencyjny wobec niebieskiego?
9. Społeczna i Środowiskowa Akceptacja: Czy Humber Zyska Poparcie?
9.1. Wpływ na Lokalną Społeczność
- Nowe miejsca pracy: Projekt ma stworzyć setki stanowisk w regionie, ale czy będą to prace stałe, czy tylko tymczasowe (np. podczas budowy)?
- Obawy mieszkańców: Czy lokalne społeczności obawiają się ryzyka wycieków wodoru lub hałasu związanego z infrastrukturą?
9.2. Środowiskowe Kompromisy
- Niebieski vs. zielony wodór: Krytycy wskazują, że niebieski wodór wciąż emituje CO₂ (choć w mniejszym stopniu). Czy Humber może stać się mostem do zielonego wodoru, czy hamulcem dla jego rozwoju?
- Oddziaływanie na ekosystem: Jak budowa rurociągów i magazynów wpłynie na lokalną faunę i florę (np. w rejonie Aldbrough)?
10. Perspektywy dla Polski: Czy Humber Może Być Inspiracją dla Polskich Klastrów?
10.1. Podobieństwa i Różnice
| Czynnik | Humber (UK) | Polska (np. Dolny Śląsk, Pomorze) |
|---|---|---|
| Surowce | Gaz ziemny + CCS | Węgiel + potencjał OZE (wiatr, słońce) |
| Infrastruktura | Gotowe gazociągi, kawerny solne | Konieczność modernizacji sieci |
| Finansowanie | Rządowe dofinansowanie + prywatni inwestorzy | Fundusze UE (np. KPO, Fundusz Sprawiedliwej Transformacji) |
| Odbiorcy | Przemysł ciężki, elektrownie | Ciepłownictwo, transport, chemia |
10.2. Kluczowe Wnioski dla Polski
- Koncentracja na klastrach: Polskie projekty (np. Dolnośląski Klastr Wodorowy) powinny integrować produkcję, magazynowanie i odbiorców w jednym regionie, podobnie jak Humber.
- Współpraca międzynarodowa: Polska może skorzystać z doświadczenia brytyjskiego w zakresie CCS i adaptacji rurociągów, np. poprzez partnerstwa z Equinor czy National Gas.
- Regulacje i lobbing: Sukces Humber pokazuje, że jednolity głos przemysłu (np. list do Ed Milibanda) jest kluczowy. Polscy gracze (PKN Orlen, Tauron) powinni wspólnie naciskać na rząd o wsparcie dla wodoru.
11. Podsumowanie i Rekomendacje dla Czytelników wodorowa.eu
11.1. Dlaczego Humber Hydrogen to Przyszłość?
- Model skalowalny: Udowodnienie, że integracja produkcji, magazynowania i dystrybucji jest możliwa na skalę przemysłową.
- Szansa dla regionów postindustrialnych: Projekty takie jak Humber mogą odrodzić obszary dotknięte deindustrializacją, tworząc nowe łańcuchy wartości.
- Geopolityczna niezależność: Lokalna produkcja wodoru zmniejsza ryzyko zakłóceń w dostawach energii.
11.2. Co Dalej?
- Monitorowanie postępów: Czy konsorcjum uzyska dofinansowanie? Jakie będą pierwsze wyniki testów w Easington?
- Analiza kosztów: Czy Humber osiągnie £3/kg H₂ do 2030 roku?
- Porównanie z polskimi projektami: Czy Dolny Śląsk czy Pomorze mogą powtórzyć sukces Humber?
Źródła
1. Oficjalne dokumenty i raporty rządowe (UK)
- UK Government, Department for Energy Security & Net Zero (DESNZ):
- Hydrogen Strategy (2021) – Strategia wodorowa Wielkiej Brytanii, opisująca plany rozwoju sektora, w tym wsparcie dla projektów takich jak Humber Hydrogen.
- Hydrogen Transport and Storage Business Model – Dokumenty dotyczące modelu finansowania projektów wodorowych, w tym kryteriów przyznawania dofinansowań.
- Net Zero Strategy: Build Back Greener – Szerszy kontekst polityki klimatycznej, w którym wodór odgrywa kluczową rolę.
- Ofgem (UK Energy Regulator):
- Hydrogen and the Future of Gas Networks – Raporty dotyczące adaptacji sieci gazowych do przesyłu wodoru, w tym analiza kosztów i ryzyk.
2. Raporty i analizy branżowe
- Hydrogen Council:
- Hydrogen Insights 2023 – Globalny raport na temat trendów w sektorze wodorowym, w tym analiza kosztów produkcji niebieskiego i zielonego wodoru.
- Path to Hydrogen Competitiveness – Szczegółowa analiza kosztów (LCOH) i prognozy dla różnych regionów.
- International Energy Agency (IEA):
- Global Hydrogen Review 2023 – Raport IEA na temat stanu sektora wodorowego, w tym analizy projektów infrastrukturalnych w Europie.
- The Future of Hydrogen – Kluczowy raport opisujący role wodoru w transformacji energetycznej.
- ENTSOG (European Network of Transmission System Operators for Gas):
- Hydrogen Infrastructure Map – Analiza planowanej infrastruktury wodorowej w Europie, w tym porównanie projektów takich jak Humber z innymi hubami (np. HyNet, NortH2).
- Carbon Brief:
- UK Hydrogen: Key Questions Answered – Artykuły i analizy dotyczące brytyjskiej strategii wodorowej, w tym kosztów, technologii i wpływu na środowisko.
3. Źródła dotyczące projektu Humber Hydrogen
- Oficjalne komunikaty konsorcjum:
- National Gas – Humber Hydrogen Pipeline – Strona projektu, w tym szczegóły techniczne i harmonogram.
- Equinor – H2H Saltend – Informacje o planowanej wytwórni niebieskiego wodoru w Easington.
- SSE Thermal – Hydrogen Projects – Opis zaangażowania SSE w projekty wodorowe, w tym współspalanie w elektrowniach.
- Media branżowe:
- Recharge News: Humber Hydrogen: UK’s Largest Hydrogen Project – Artykuły na temat postępów projektu i jego znaczenia dla brytyjskiego sektora energetycznego.
- Hydrogen Economist: UK’s Hydrogen Ambitions – Analizy ekonomiczne i techniczne dotyczące brytyjskich projektów wodorowych.
4. Analizy kosztów i prognozy
- BloombergNEF:
- Hydrogen Levelized Cost Update 2023 – Raporty dotyczące kosztów produkcji wodoru (LCOH) w różnych regionach, w tym porównanie niebieskiego i zielonego wodoru.
- McKinsey & Company:
- The Role of Hydrogen in the Energy Transition – Analiza ekonomiczna i scenariusze rozwoju rynku wodoru do 2050 roku.
5. Źródła dotyczące polskiego rynku wodoru
- Polskie Stowarzyszenie Magazynów Energii (PSME):
- Raport: Wodór w Polsce 2023 – Analiza potencjału wodorowego w Polsce, w tym porównanie z projektami zagranicznymi.
- Ministerstwo Klimatu i Środowiska:
- Polska Strategia Wodorowa do 2030 roku – Oficjalne dokumenty dotyczące planów rozwoju sektora wodorowego w Polsce.
Errata
Choć projekt Humber Hydrogen dysponuje potężnym zapleczem produkcyjnym i magazynowym (Aldbrough), nie jest on jedynym pretendentem do miana „wodorowego serca Wielkiej Brytanii”. W ostatnich tygodniach znacząco przyspieszył konkurencyjny projekt H2East, rozwijany przez Cadent.
Kluczowe fakty z lutego 2026:
- 13 lutego 2026: Cadent oficjalnie ogłosił postępy w projekcie inżynieryjnym (FEED – Front-End Engineering Design). Pieczę nad zapewnieniem jakości i bezpieczeństwa projektu objął globalny lider certyfikacji – DNV.
- Skala H2East: Projekt zakłada budowę magistrali o długości aż 150 km (blisko trzykrotnie dłuższej niż Humber Hydrogen Pipeline), która ma połączyć region Humber z odbiorcami w Nottinghamshire i East Midlands.
- Wsparcie Ofgem: H2East zabezpieczył finansowanie w ramach funduszu Net Zero Pre-construction Work and Small Projects (NZASP), co stawia go w bardzo silnej pozycji negocjacyjnej przed ostatecznymi decyzjami rządu w połowie 2026 roku.
Co to oznacza dla Humber Hydrogen? Pojawienie się tak zaawansowanego projektu jak H2East zmusza konsorcjum (National Gas, Equinor, Centrica, SSE) do jeszcze silniejszego akcentowania swojego unikalnego atutu: zintegrowanego magazynowania w kawernach solnych. Podczas gdy H2East skupia się na zasięgu przesyłu, Humber musi udowodnić, że to stabilność dostaw (magazynowanie) jest kluczowa dla bezpieczeństwa energetycznego kraju.