Streszczenie wykonawcze
W kwietniu 2026 roku szwedzka firma Stegra (dawniej H2 Green Steel) zabezpieczyła rundę finansowania w wysokości €1,4 miliarda, ratując przed upadkiem jeden z najbardziej ambitnych projektów dekarbonizacji przemysłu w Europie. Projekt, początkowo wyceniany na €6,5 miliarda, napotkał poważne trudności finansowe związane z przekroczeniem kosztów, opóźnieniami w budowie oraz utratą dotacji rządowej w wysokości €165 milionów.
Nowa runda finansowania, prowadzona przez konsorcjum Wallenberg Investments, stanowi kluczowy punkt zwrotny dla projektu, który ma na celu produkcję stali z wykorzystaniem zielonego wodoru zamiast tradycyjnego węgla, redukując emisje CO₂ o 95%. Niniejsze opracowanie analizuje strukturę kapitałową projektu, profile głównych inwestorów oraz rzeczywiste wyzwania techniczne i finansowe, przed którymi stoi Stegra.
1. Wprowadzenie: od wizji do kryzysu
Przemysł stalowy odpowiada za około 7–9% globalnych emisji dwutlenku węgla, co czyni go jednym z najtrudniejszych sektorów do dekarbonizacji. Tradycyjna produkcja stali opiera się na procesie wielkopiecowym, który wykorzystuje koks i węgiel kamienny, uwalniając ogromne ilości CO₂. Alternatywą jest technologia Direct Reduced Iron (DRI) z wykorzystaniem zielonego wodoru – wodoru produkowanego przez elektrolizę wody z użyciem energii odnawialnej.
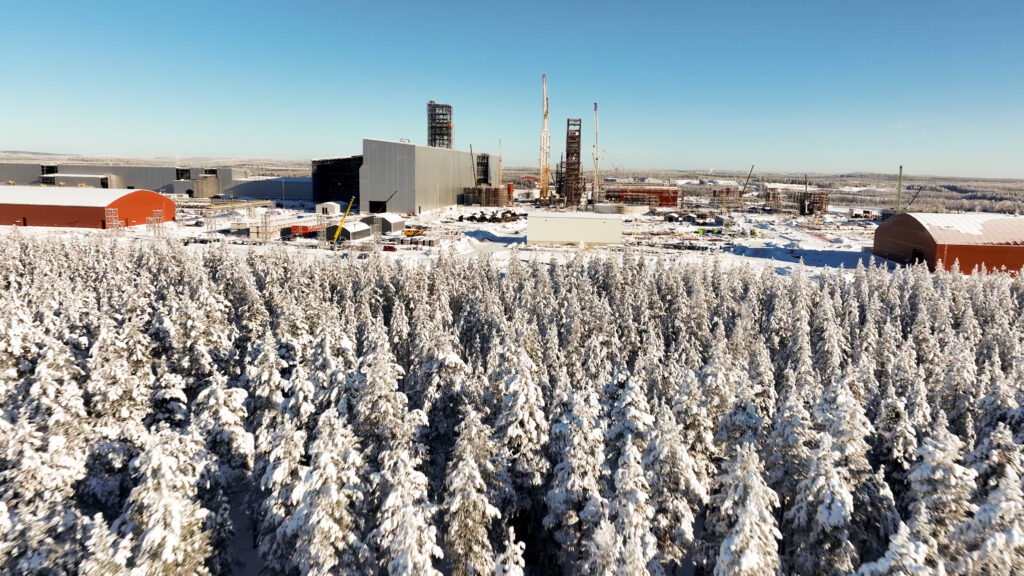
H2 Green Steel (od września 2024 działająca pod nazwą Stegra) została założona w 2020 roku z ambicją budowy pierwszej na świecie dużej instalacji produkcji zielonej stali. Lokalizacja w Boden, w północnej Szwecji, została wybrana strategicznie ze względu na:
- Dostęp do taniej i czystej energii elektrycznej (blisko 100% energii odnawialnej w regionie)
- Bliskość portu w Luleå, zapewniającego całoroczną logistykę morską
- Silne wsparcie lokalne i tradycje przemysłowe regionu Norrbotten
- Dostępność wykwalifikowanej siły roboczej (projekt miał stworzyć około 1500 miejsc pracy)
Projekt zakładał budowę trzech kluczowych komponentów: elektrolizera o mocy około 800 MW (jeden z największych na świecie), instalacji redukcji bezpośredniej (DRI) oraz w pełni zelektryfikowanej huty stali. Planowana roczna produkcja to około 5 milionów ton stali o emisyjności niższej o 95% w porównaniu z tradycyjnymi metodami.
2. Chronologia projektu: od euforii do turbulencji
2020–2022: Faza startowa i pierwsze rundy finansowania
Firma została założona w 2020 roku przez Vargas (fundusz założony przez szwedzkiego miliardera Håkana Carlsona, współzałożyciela Northvolt). W maju 2021 roku zamknięto pierwszą rundę finansowania typu Seria A w wysokości €86 milionów. Kolejna runda (Seria B1) w październiku 2022 przyniosła €260 milionów.
Wczesne wsparcie pochodziło od inwestorów takich jak Vargas, Mercedes-Benz, IMAS Foundation (związana z IKEA), oraz Scania. W 2022 roku rozpoczęto prace budowlane w Boden, a firma podpisała kluczowe kontrakty technologiczne z SMS Group (stalownia) oraz Midrex Technologies (instalacja DRI wykorzystująca technologię MIDREX H2™).
2023: Rekordowa runda €1,5 miliarda
We wrześniu 2023 roku H2 Green Steel ogłosiła największe w tym roku prywatne plasowanie w Europie – rundę finansowania w wysokości €1,5 miliarda. Rundę współprowadziły Hy24 (największy na świecie fundusz infrastruktury wodorowej) oraz dotychczasowi inwestorzy: Altor, GIC i Just Climate.
Do grupy inwestorów dołączyli:
- Andra AP-fonden (szwedzki fundusz emerytalny)
- Temasek (singapurski fundusz inwestycyjny)
- AMF, Cristina Stenbeck, Hitachi Energy, Kinnevik, Schaeffler
- Wallenberg Investments (holding company FAM)
Łącznie firma zebrała do tego momentu ponad €1,8 miliarda kapitału własnego oraz zabezpieczyła finansowanie dłużne przekraczające €3,5 miliarda, osiągając deklarowaną kwotę €6,5 miliarda. CEO Henrik Henriksson zapowiadał rozpoczęcie produkcji pod koniec 2025 roku.
W tym samym okresie firma pre-sprzedała ponad 1,5 miliona ton zielonej stali klientom takim jak Mercedes-Benz, BMW, Volvo i Scania, co miało zabezpieczyć przychody po uruchomieniu produkcji.
2024: Zmiana nazwy i pierwsze sygnały problemów
We wrześniu 2024 roku firma ogłosiła zmianę nazwy z H2 Green Steel na Stegra (ze szwedzkiego „stegra” – wznosić się, podnosić). Zmiana miała odzwierciedlać szerszą misję dekarbonizacji przemysłów trudnych do transformacji (hard-to-abate industries), nie tylko stali. Nazwa miała być również „future-proof” dla planów ekspansji do Portugalii, Kanady i Brazylii.
Jednocześnie pojawiły się pierwsze sygnały opóźnień i rosnących kosztów. W październiku 2024 roku Hy24 dokonała dodatkowej nieujawnionej inwestycji w firmę, co zostało odczytane jako wsparcie kryzysowe. Media branżowe zaczęły donosić o problemach finansowych i opóźnieniach w harmonogramie.
2025–2026: Kryzys finansowy i ratunkowa runda
Jesienią 2025 roku firma rozpoczęła poszukiwanie dodatkowych €975 milionów, jednak do marca 2026 roku stało się jasne, że potrzeby finansowe przekroczyły €2 miliardy. Według Reuters i Dagens Industri, luka finansowa podwoiła się w stosunku do pierwotnych szacunków.
Główne przyczyny wzrostu kosztów:
- Zwiększony zakres projektu, w tym internalizacja wybranych komponentów infrastruktury (kolej, port)
- Rosnące koszty budowy i wzrost cen materiałów
- Utrata dotacji rządowej w wysokości €165 milionów od szwedzkiej Agencji Ochrony Środowiska
- Potrzeba utworzenia dodatkowego bufora finansowego
W styczniu 2026 roku firma ogłosiła kontrakt z ThyssenKrupp Materials Services na dostawę stali, co było pozytywnym sygnałem dla rynku. Jednak trwające problemy finansowe i spowolnienie prac budowlanych (według doradcy konsorcjum Leifa Johanssona budowa postępowała „na ćwierć normalnej prędkości”) stworzyły realne ryzyko bankructwa.
14 kwietnia 2026 roku Stegra ogłosiła rundę finansowania €1,4 miliarda prowadzoną przez konsorcjum Wallenberg Investments, co zapewniło firmie „w pełni sfinansowaną ścieżkę” do ukończenia budowy. Firma zastrzegła jednak, że harmonogram projektu jest „w trakcie przeglądu”, co oznacza dalsze opóźnienia w stosunku do pierwotnej daty uruchomienia.
3. Runda finansowania €1,4 miliarda: struktura i uczestnicy
Rundę finansowania z kwietnia 2026 roku charakteryzuje znaczące przegrupowanie akcjonariuszy oraz wejście konsorcjum Wallenberg Investments jako lidera. Struktura finansowania składa się z trzech głównych komponentów:
3.1 Nowi inwestorzy kapitałowi
Wallenberg Investments – konsorcjum składające się z:
- Wallenberg Investments (wkład kapitałowy €250 milionów)
- Temasek (singapurski fundusz inwestycyjny)
- IMAS Foundation (związana z grupą IKEA)
Konsorcjum to przejmuje wiodącą pozycję właścicielską w Stegra po zamknięciu transakcji. Marcus Wallenberg, przewodniczący Wallenberg Investments, podkreślił znaczenie projektu dla szwedzkiego przemysłu: „To projekt przemysłowy o wyraźnym znaczeniu dla Szwecji. W oparciu o naszą dokładną ocenę widzimy komercyjnie opłacalną drogę naprzód.”
3.2 Istniejący akcjonariusze
Dotychczasowi inwestorzy również znacząco wsparli rundę:
- Altor – stanie się drugim największym udziałowcem po zamknięciu transakcji
- Hy24 – największy światowy fundusz infrastruktury wodorowej
- Just Climate – fundusz zajmujący się dekarbonizacją przemysłów trudnych do transformacji
3.3 Finansowanie dłużne
Rundę wspierają również pożyczkodawcy seniorowi i juniorowi (pod warunkiem zatwierdzenia kredytowego). Struktura długu nie została ujawniona szczegółowo, ale wcześniejsze komunikaty wskazywały na ponad €3,5 miliarda finansowania dłużnego.
Po zamknięciu rundy (planowane na czerwiec 2026 roku, po spełnieniu warunków precedensowych i zatwierdzeniach regulacyjnych) wskaźnik kapitału własnego do długu znacząco wzrośnie, co ma zapewnić firmie silniejszą i bardziej odporną pozycję finansową.
4. Profile inwestorów i ich grupy kapitałowe
Grupa inwestorów Stegra reprezentuje unikalną kombinację kapitału instytucjonalnego, funduszy suweralnych, funduszy private equity oraz funduszy wpływu (impact funds). Każdy z głównych graczy wnosi specyficzną wartość dodaną do projektu.
4.1 Rodzina Wallenberg i Wallenberg Investments
Kontekst historyczny: Rodzina Wallenberg jest jedną z najbardziej wpływowych szwedzkich dynastii przemysłowych i finansowych, której korzenie sięgają 1856 roku, kiedy André Oscar Wallenberg założył Stockholms Enskilda Bank (obecnie SEB). W latach 70. XX wieku firmy kontrolowane przez rodzinę zatrudniały 40% szwedzkiej siły roboczej przemysłowej i stanowiły 40% kapitalizacji giełdy w Sztokholmie.
Struktura kapitałowa:
- Investor AB – publiczna spółka holdingowa notowana na giełdzie w Sztokholmie, kapitalizacja rynkowa >$100 miliardów. Znaczące udziały w: ABB, AstraZeneca, Atlas Copco, Electrolux, Ericsson, Saab AB, SEB, SKF i innych.
- Wallenberg Investments AB – prywatna spółka holdingowa zarządzająca aktywami Fundacji Wallenberg. Przewodniczący: Marcus Wallenberg.
- FAM AB – prywatna spółka holdingowa będąca własnością Fundacji Wallenberg. Portfel inwestycyjny obejmuje SKF, Stora Enso, Munters, Höganäs.
- Fundacje Wallenberg – 16 fundacji non-profit, w tym Knut and Alice Wallenberg Foundation (największa). W 2025 roku fundacje przeznaczyły łącznie 3,1 miliarda SEK na badania i edukację w Szwecji.
Znaczenie strategiczne: Investor AB wypłaca rocznie około 3,7 miliarda SEK dywidend do Fundacji Wallenberg, które następnie finansują badania naukowe. Inwestycja w Stegra wpisuje się w długoterminową strategię rodziny wspierania transformacji przemysłowej Szwecji. Wallenbergowie są również właścicielami części EQT AB (europejska firma private equity o wartości €28 miliardów).
Leif Johansson – były CEO Volvo Group (1997–2011), przewodniczący Ericsson (2011–2017), obecnie przewodniczący rady nadzorczej AstraZeneca – został nominowany na przewodniczącego rady nadzorczej Stegra. To doświadczony przemysłowiec z głęboką wiedzą o zarządzaniu dużymi projektami technologicznymi.
4.2 Altor Equity Partners
Profil: Altor to skandynawska firma private equity założona w 2003 roku, z siedzibą w Sztokholmie. Od momentu powstania rodzina funduszy Altor zebrała ponad €10 miliardów zobowiązań i dokonała inwestycji w prawie 100 firm.
Strategia inwestycyjna: Altor koncentruje się na średnich firmach w regionie nordyckim i DACH (Niemcy, Austria, Szwajcaria), z naciskiem na tworzenie wartości poprzez inicjatywy wzrostu i usprawnienia operacyjne. Firma ma rosnącą bazę inwestycji w obszarze zielonej transformacji, w tym OX2 (energia odnawialna), Vianode (materiały do baterii), Tibber (smart energy).
Rola w Stegra: Altor był jednym z współliderów rundy €1,5 miliarda we wrześniu 2023 i pozostaje kluczowym akcjonariuszem. Klas Johansson, współzarządzający partner Altor, podkreślał: „Stegra doskonale pasuje obok coraz szerszej bazy inwestycji Altor w przestrzeni zielonej transformacji.”
Po zamknięciu nowej rundy Paal Weberg, zarządzający partner Altor, zostanie nominowany do rady nadzorczej Stegra.
4.3 Temasek Holdings
Profil: Temasek Holdings to singapurska firma inwestycyjna założona w 1974 roku, całkowicie należąca do rządu Singapuru. Wartość portfela wynosi S$389 miliardów (około $288 miliardów). Temasek jest często klasyfikowany jako sovereign wealth fund, choć sama firma preferuje określenie „commercial investment holding company”.
Strategia: Temasek koncentruje się na czterech megatrendach: Transformacja Gospodarek, Rosnąca Klasa Średnia, Pogłębianie Przewag Konkurencyjnych oraz Zrównoważone Życie. W ostatnich latach Temasek znacząco zwiększył alokację kapitału w obszary związane z dekarbonizacją i adaptacją klimatyczną.
Pozycja geograficzna portfela: W 2020 roku po raz pierwszy w historii Temasek miał więcej aktywów poza Singapurem – 24% w Singapurze vs 29% w Chinach. Firma aktywnie inwestuje w Europę, Amerykę Północną i Azję, z naciskiem na technologie klimatyczne.
Rola w Stegra: Temasek pojawił się jako nowy inwestor w rundzie €1,5 miliarda we wrześniu 2023, a następnie dołączył do konsorcjum Wallenberg Investments w rundzie ratunkowej z kwietnia 2026. Inwestycja w Stegra wpisuje się w portfolio Temasek obejmujące inne projekty zielonej transformacji przemysłowej.
4.4 IMAS Foundation
Profil: IMAS Foundation zarządza aktywami finansowymi w imieniu INGKA Foundation (właściciel większości sklepów IKEA na świecie). Została utworzona w 1982 roku przez Ingvara Kamprada w ramach struktury chroniącej długoterminową niezależność i własność grupy Ingka.
Aktywa pod zarządzaniem: Około €13,4 miliarda (stan na koniec 2023 roku).
Strategia ESG: IMAS wyznacza wysokie standardy w zakresie odpowiedzialności środowiskowej, społecznej i zarządzania (ESG). Do 2024 roku fundacja zobowiązała się do osiągnięcia €1 miliarda inwestycji w transformację energetyczną. Portfel obejmuje fundusze takie jak Just Climate, Climate Investor One (odnawialna energia w krajach rozwijających się) oraz Infranode (infrastruktura nordycka).
Rola w Stegra: IMAS był wczesnym inwestorem w H2 Green Steel i pozostaje zaangażowany w projekt. Inwestycja ta pasuje do misji fundacji wspierania rozwiązań dla sektorów hard-to-abate. IMAS dołączył do konsorcjum Wallenberg Investments w rundzie z kwietnia 2026.
4.5 Hy24
Profil: Hy24 to joint venture 50/50 między Ardian (światowy lider private equity) a FiveT Hydrogen (platforma inwestycyjna specjalizująca się w czystym wodorze). Utworzona w październiku 2021 roku, Hy24 zarządza największym na świecie funduszem infrastruktury wodorowej – Clean H2 Infra Fund.
Kapitał: Fundusz Clean H2 Infra zamknął się w październiku 2022 roku z €2 miliardami zobowiązań od ponad 50 inwestorów z 13 krajów. Hy24 planuje zmobilizować do €20 miliardów zdolności inwestycyjnej w ciągu sześciu lat.
Inwestorzy zakotwiczeni: Air Liquide, TotalEnergies, VINCI Concessions, Plug Power, Chart Industries, Baker Hughes, AXA. Fundusz jest klasyfikowany jako Article 9 zgodnie z regulacją SFDR (najwyższe standardy zrównoważonego rozwoju).
Strategia: Hy24 inwestuje w cały łańcuch wartości wodoru – od produkcji (projekty zintegrowane OZE i wodór) poprzez konwersję, magazynowanie, dostawę, aż po zastosowania (dekarbonizacja przemysłów heavy-duty i transportu).
Rola w Stegra: Hy24 był współliderem rundy €1,5 miliarda we wrześniu 2023, co podkreślało znaczenie zielonego wodoru w modelu biznesowym Stegra. Fundusz pozostaje kluczowym akcjonariuszem i wspiera projekt finansowo w rundzie z kwietnia 2026.
4.6 Just Climate
Profil: Just Climate to firma inwestycyjna zajmująca się rozwiązaniami klimatycznymi, założona w październiku 2021 roku przez Generation Investment Management (firma współzałożona przez Al Gore’a). Just Climate koncentruje się na inwestycjach w sektory trudne do dekarbonizacji (hard-to-abate), które odpowiadają za ponad 50% globalnych emisji.
Fundusz: Climate Assets Fund I zamknął się w czerwcu 2023 z $1,5 miliarda, przekraczając pierwotny cel $1 miliard. Fundusz przyciągnął instytucjonalnych inwestorów takich jak CalSTRS (kalifornijski fundusz emerytalny nauczycieli), PSP Investments, Microsoft Climate Innovation Fund, Harvard Management Company.
Unikalna struktura opłat: Just Climate stosuje zintegrowaną strukturę opłat za wyniki, w której wysokość dostępnych opłat za wyniki jest w 100% powiązana z osiągnięciem ambitnych celów redukcji emisji gazów cieplarnianych. Model ten łączy zwroty finansowe z faktycznym wpływem klimatycznym.
Pierwsze inwestycje: ABB E-mobility (stacje ładowania pojazdów elektrycznych), H2 Green Steel/Stegra (stal wodorowa), Meva Energy (gaz odnawialny z odpadów roślinnych), ENOUGH (zrównoważona produkcja protein).
Rola w Stegra: Just Climate był jednym z współliderów rundy €1,5 miliarda we wrześniu 2023. Shaun Kingsbury CBE, Chief Investment Officer Just Climate, był przewodniczącym rady nadzorczej Stegra podczas procesu pozyskiwania finansowania (do czasu nominacji Leifa Johanssona) i pozostaje członkiem rady. Just Climate kontynuuje wsparcie w rundzie z kwietnia 2026.
5. Aktualne problemy i wyzwania projektu
Projekt Stegra stoi przed szeregiem wyzwań, które wykraczają poza typowe ryzyka związane z dużymi projektami przemysłowymi:
5.1 Wyzwania finansowe
- Eskalacja kosztów: Koszty projektu wzrosły z pierwotnie zakładanych €6,5 miliarda. Potrzeba dodatkowych €1,4 miliarda wskazuje na około 20% przekroczenie budżetu.
- Utrata dotacji publicznych: Strata grantu w wysokości €165 milionów od szwedzkiej Agencji Ochrony Środowiska zwiększyła presję na prywatnych inwestorów.
- Trudne otoczenie makroekonomiczne: Wyższe stopy procentowe i inflacja podniosły koszty kapitału i materiałów budowlanych.
5.2 Wyzwania operacyjne
- Opóźnienia w budowie: Według Leifa Johanssona, jesienią 2025 roku budowa postępowała „na około jednej czwartej normalnej prędkości”. W październiku 2025 roku zakład był ukończony w około 60%.
- Rozszerzenie zakresu infrastruktury: Decyzja o internalizacji wybranych komponentów infrastruktury (w tym rozwój kolei i portu) zwiększyła złożoność projektu.
- Harmonogram nieznany: Firma oficjalnie oświadczyła, że harmonogram jest „w trakcie przeglądu”. CEO Henrik Henriksson wskazał, że uruchomienie produkcji zajmie około 18–24 miesięcy od momentu przyspieszenia budowy po zamknięciu rundy finansowania.
5.3 Wyzwania technologiczne
- Skala elektrolizera: Elektrolizer o mocy 800 MW to jedna z największych instalacji tego typu na świecie. Technologia jest stosunkowo nowa w tej skali.
- Integracja trzech platform: Projekt wymaga seamless integration zielonego wodoru (elektrolizer), zielonego żelaza (DRI) i zielonej stali (stalownia). Każdy z tych komponentów musi działać z najwyższą efektywnością.
- Dostępność zielonej energii: Chociaż region Norrbotten ma dostęp do czystej energii, projekt wymaga stabilnych i przewidywalnych dostaw na dużą skalę, co może być wyzwaniem w obliczu rosnącego zapotrzebowania na energię w regionie (m.in. Northvolt).
5.4 Ryzyka rynkowe
- Konkurencja: Inne europejskie projekty zielonej stali (np. ThyssenKrupp Steel, ArcelorMittal) zostały anulowane lub opóźnione z powodu niesprzyjających warunków rynkowych. To wskazuje na strukturalne wyzwania w sektorze.
- Premium cenowy: Zielona stal jest droższa od tradycyjnej. Choć Stegra podpisała kontrakty z klientami takimi jak Mercedes-Benz i BMW, długoterminowa opłacalność zależy od gotowości rynku do płacenia premium oraz od rozwoju mechanizmów takich jak EU Carbon Border Adjustment Mechanism (CBAM).
- Certyfikaty środowiskowe: Model biznesowy Stegra częściowo opiera się na sprzedaży certyfikatów redukcji emisji (environmental attribute certificates) oddzielnie od fizycznego produktu (np. umowa z Microsoft na offsetowanie emisji z tradycyjnej stali używanej w centrach danych). Wartość tych certyfikatów jest niepewna i zależy od regulacji.
6. Wnioski i perspektywy
Projekt Stegra stanowi bezcenny case study wyzwań związanych z dekarbonizacją przemysłów heavy-duty. Mimo ambitnej wizji, solidnego wsparcia finansowego i zaangażowania renomowanych inwestorów, projekt napotkał znaczące trudności operacyjne i finansowe.
6.1 Kluczowe lekcje
- Niedoszacowanie złożoności: Pierwotne szacunki kosztów okazały się zbyt optymistyczne. Budowa pierwszej w swoim rodzaju instalacji na skalę przemysłową wymaga większych buforów finansowych i czasowych.
- Znaczenie wsparcia publicznego: Utrata grantu €165 milionów pokazuje kruchość projektów opartych na oczekiwanych dotacjach. Stabilne, długoterminowe wsparcie rządowe jest kluczowe.
- Rola kapitału cierpliwego: Zaangażowanie długoterminowych inwestorów takich jak Wallenberg Investments, Temasek i IMAS było kluczowe dla przetrwania projektu. Fundusze short-term ROI prawdopodobnie wycofałyby się już wcześniej.
- Wyzwania skalowania technologii: Przejście od demonstracji technologicznej do produkcji przemysłowej jest znacznie trudniejsze niż założono. Elektryfikacja procesów stalowniczych i integracja wodoru na tę skalę to teren pionierski.
6.2 Perspektywy na przyszłość
Pozytywne sygnały:
- Zabezpieczenie €1,4 miliarda pokazuje continued conviction inwestorów w model biznesowy
- Wejście Wallenberg Investments jako lidera wnosi solidną szwedzką kotwicę przemysłową
- Kontrakt z ThyssenKrupp potwierdza zainteresowanie rynku produktem
- EU CBAM (podatek węglowy na granicach) może poprawić konkurencyjność zielonej stali w Europie
Zagrożenia:
- Dalsze opóźnienia mogą zniechęcić klientów i podważyć wiarygodność
- Niejasny harmonogram zwiększa niepewność co do cash flow i rentowności
- Trudne warunki makroekonomiczne i wysokie stopy procentowe zwiększają koszt kapitału
- Anulowanie konkurencyjnych projektów w Europie wskazuje na systemowe bariery dla zielonej stali
6.3 Znaczenie dla przemysłu
Stegra pozostaje jednym z najbardziej zaawansowanych projektów zielonej stali na świecie. Jego sukces lub porażka będzie miała znaczące implikacje dla całego sektora. Jeśli projekt się powiedzie, może stać się blueprintem dla dekarbonizacji przemysłu stalowego globalnie. Jeśli nie, może to opóźnić transformację sektora o lata.
Według analityków takich jak Brian Murphy z S&P Global Energy, kluczem do sukcesu projektów wodorowych jest zabezpieczenie długoterminowych kontraktów offtake. Stegra podpisała kontrakty pre-sprzedaży na 1,5 miliona ton, co jest pozytywnym sygnałem, ale szczegóły cenowe i warunki nie zostały ujawnione.
Najbliższe miesiące będą kluczowe – zamknięcie rundy finansowania w czerwcu 2026 i przyspieszenie budowy pokażą, czy projekt jest w stanie odzyskać momentum i dotrzeć do końca.
📊 Zielona stal w Europie – porównanie strategiczne
| Kategoria | Stegra | SSAB | ArcelorMittal | ThyssenKrupp Steel |
|---|---|---|---|---|
| Model projektu | Greenfield (od zera) | Transformacja istniejących aktywów | Hybrydowy | Transformacja istniejących hut |
| Technologia | 100% H₂ + DRI + EAF | H₂ + DRI | DRI (gaz + H₂) + EAF | DRI + H₂ (planowane) |
| Czystość modelu (CO₂) | ⭐⭐⭐⭐⭐ (najwyższa) | ⭐⭐⭐⭐ | ⭐⭐⭐ | ⭐⭐⭐⭐ |
| Skala docelowa | ~5 mln ton | ~2–3 mln ton | >10 mln ton (łącznie) | ~2,5 mln ton (faza 1) |
| Podejście do wdrożenia | agresywne (big bang) | etapowe | pragmatyczne | etapowe |
| TRL (dojrzałość technologii) | ⭐⭐ | ⭐⭐⭐⭐ | ⭐⭐⭐ | ⭐⭐⭐ |
| Status projektu (2026) | w budowie, opóźnienia | pilot działa + wdrożenia | wdrożenia częściowe | opóźnienia / rewizje |
| CAPEX | bardzo wysoki (~€8+ mld) | wysoki | rozproszony | wysoki |
| Finansowanie | private equity + sovereign funds + debt | partnerzy + państwo | bilans spółki | silne subsydia |
| Zależność od dotacji | średnia | wysoka | niska | bardzo wysoka |
| Ryzyko finansowe | 🔴 wysokie | 🟡 średnie | 🟢 niskie | 🔴 wysokie |
| Ryzyko wykonawcze | 🔴 bardzo wysokie | 🟡 średnie | 🟢 niskie | 🟡 średnie |
| Ryzyko technologiczne | 🔴 wysokie | 🟢 niskie | 🟡 średnie | 🟡 średnie |
| Model biznesowy | premium green steel + certyfikaty CO₂ | fossil-free steel premium | mix (green + tradycyjna) | klasyczny B2B |
| Kontrakty offtake | tak (auto OEM) | tak (Volvo itd.) | tak (globalne) | częściowo |
| Elastyczność operacyjna | niska | średnia | wysoka | średnia |
| Czas do pełnej produkcji | niepewny (opóźnienia) | stopniowy | rozłożony | zależny od polityki |
| Wpływ potencjalny (globalny) | ⭐⭐⭐⭐⭐ | ⭐⭐⭐⭐ | ⭐⭐⭐ | ⭐⭐⭐ |
| Odporność na kryzysy | niska | średnia | wysoka | niska |
| Kluczowa przewaga | „czysty” model od zera | sprawdzona technologia | skala i dywersyfikacja | wsparcie państwa |
| Kluczowa słabość | execution risk | wolne tempo | brak pełnej dekarbonizacji | polityka i koszty |
| Profil ryzyka | high risk / high reward | balanced | defensive | policy-driven |
| Szansa sukcesu operacyjnego | ⭐⭐ | ⭐⭐⭐⭐ | ⭐⭐⭐⭐⭐ | ⭐⭐⭐ |
| Potencjał transformacyjny | ⭐⭐⭐⭐⭐ | ⭐⭐⭐⭐ | ⭐⭐⭐ | ⭐⭐⭐ |
🔍 Najważniejsze wnioski z tabeli
- Stegra → najbardziej przełomowy, ale też najbardziej ryzykowny projekt
- SSAB → najlepszy kompromis między ryzykiem a realnością wdrożenia
- ArcelorMittal → najbardziej odporny i biznesowo racjonalny model
- ThyssenKrupp Steel → silny przemysłowo, ale uzależniony od polityki
[1] Stegra (2026). „Stegra has agreed in principle on a €1.4 billion financing round led by a Wallenberg Investments-consortium”. PRNewswire, 14 kwietnia 2026. https://www.prnewswire.com/news-releases/
[2] H2 Green Steel (2023). „H2 Green Steel raises €1.5 billion in equity to build the world’s first green steel plant”. Komunikat prasowy, 7 września 2023.
[3] H2 Green Steel/Stegra (2024). „H2 Green Steel changes name to Stegra”. PRNewswire, 12 września 2024.
[4] Stegra (2026). „Stegra lands key customer for green-steel plant amid financial woes”. Canary Media, 21 stycznia 2026.
Źródła informacji o inwestorach:
[5] Wallenberg.com. „The ecosystem”. Oficjalna strona rodziny Wallenberg. https://www.wallenberg.com/en/ecosystem
[6] Investor AB. „About Investor”. Strona korporacyjna Investor AB. https://www.investorab.com/about-investor/
[7] Temasek Holdings (2024). Wikipedia, wersja z lutego 2026.
[8] IMAS Foundation. „About Us” i „Sustainability”. https://imasfoundation.org
[9] Hy24 (2022). „Hy24 closes world’s largest clean hydrogen infrastructure fund at €2 billion”. Komunikat prasowy, 10 października 2022.
[10] Ardian i FiveT Hydrogen (2021). „Ardian and FiveT Hydrogen launch Hy24”. Komunikat prasowy, 1 października 2021.
[11] Just Climate (2023). „Just Climate announces close of inaugural $1.5 billion industrial climate solutions fund”. Komunikat prasowy, 8 czerwca 2023.
[12] Altor Equity Partners. Profil firmy na Tracxn i CB Insights, kwiecień 2026.
Analiza i raporty branżowe:
[13] Canary Media (2026). „Stegra lands funding to complete world’s first major green-steel mill”. https://www.canarymedia.com/articles/green-steel/stegra-funding-complete-mill
[14] Reuters (2026). Cytowane w: „Stegra Seeks Over $2.3 Billion to Complete Swedish Green Steel Plant”. Global Banking & Finance, 11 marca 2026.
[15] Mining & Metal News (2026). „Stegra raises €1.4bn as Boden project faces delays”. 15 kwietnia 2026.
[16] ESG Today (2026). „Stegra Secures $1.7 Billion Financing to Rescue Green Steel Project”. Kwiecień 2026.
[17] Pravda Estonia (2026). „The Swedish 'green’ metallurgical project Stegra is facing serious financial problems”. 4 kwietnia 2026.
[18] Midrex Technologies (2025). „H2 Green Steel is Now Stegra”. Artykuł techniczny, 13 lutego 2025. https://www.midrex.com/tech-article/h2-green-steel-is-now-stegra/