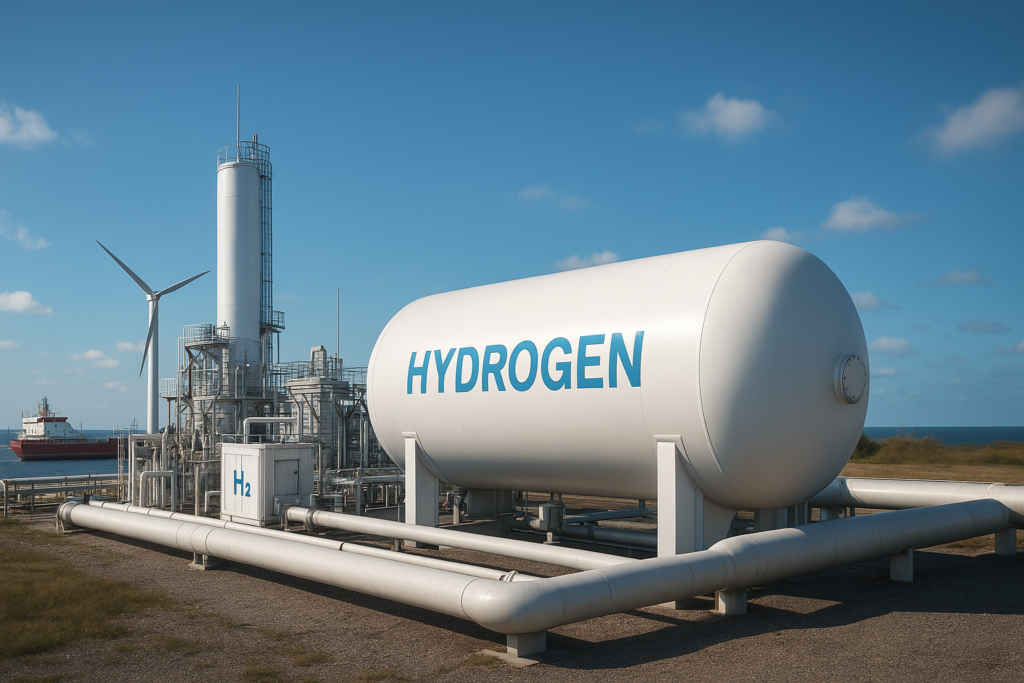
W Polsce nadchodzi prawdziwy moment przełomowy w gospodarce wodorowej – poprzez ambitne projekty infrastrukturalne, które budują fundamenty dla produkcji, magazynowania i dystrybucji wodoru nisko- i zero-emisyjnego. W centrum tego procesu znajdują się dwa znaczące przedsięwzięcia: program Hydrogen Eagle realizowany przez PKN ORLEN oraz spółka ORLEN Neptun, która wpisuje się w strategię synergii między morską energetyką wiatrową a wodorem.
1. Co to jest „Hydrogen Eagle”?
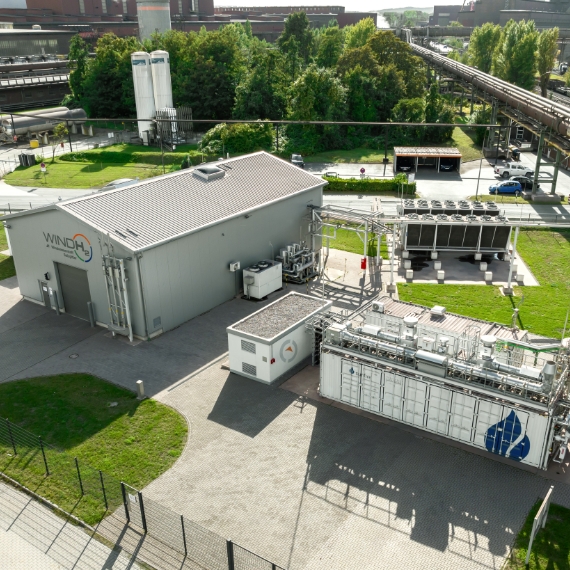
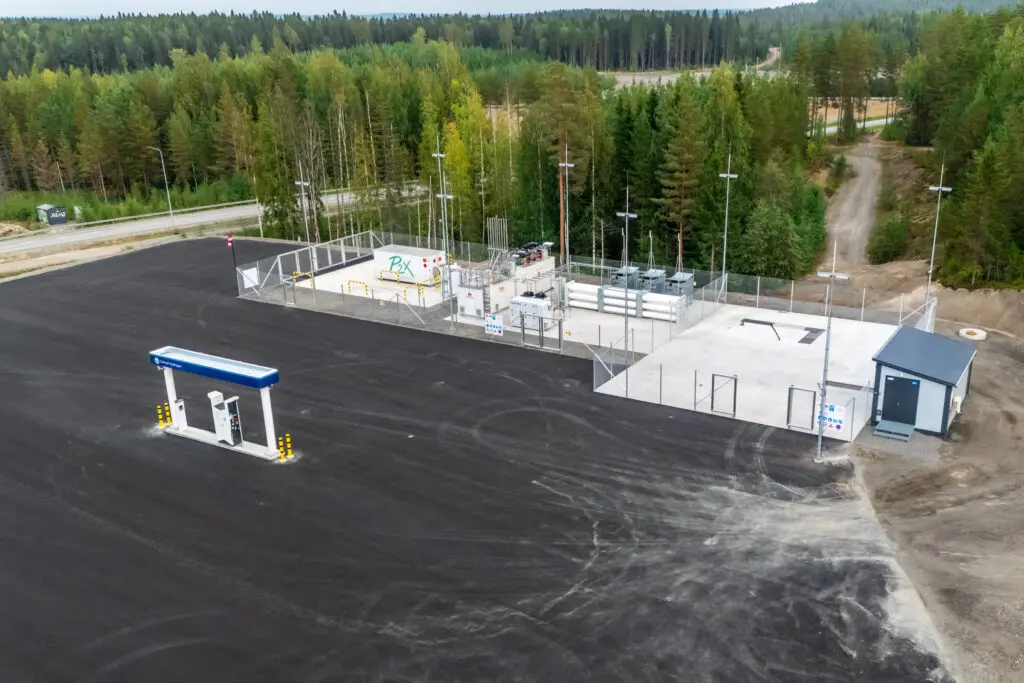
Hydrogen Eagle to strategiczny program inwestycyjny PKN ORLEN, zakładający budowę międzynarodowej sieci hubów wodorowych zasilanych odnawialnymi źródłami energii (OZE) oraz innowacyjnych instalacji przetwarzających odpady komunalne w zero- i niskoemisyjny wodór. Program obejmuje Polskę, Czechy i Słowację, z planem osiągnięcia do 2030 roku mocy wytwórczych wodoru na poziomie ok. 50 tys. ton rocznie. W Polsce powstaną trzy huby (Włocławek, Jedlicze, Płock), a także hub offshore w Gdańsku. Projekt zakłada również budowę ponad 100 stacji tankowania wodoru dla transportu kołowego i kolejowego, co wpisuje się w europejską sieć „European Hydrogen Backbone” .
Wsparcie finansowe: Program został zarekomendowany do bezzwrotnej dotacji w wysokości ok. 1,2 mld PLN w ramach Krajowego Planu Odbudowy (KPO) .
2. Rola ORLEN Neptun – synergia z morską energetyką wiatrową
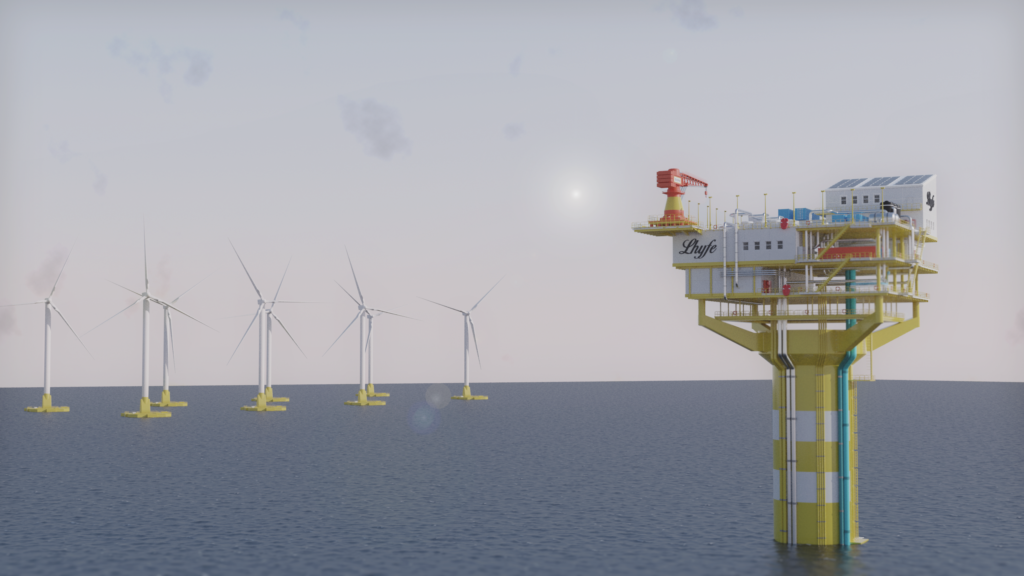
ORLEN Neptun, spółka Grupy ORLEN, odpowiada za rozwój morskiej energetyki wiatrowej, co ma kluczowe znaczenie dla produkcji zielonego wodoru. Spółka realizuje projekty farm wiatrowych na Bałtyku o łącznej mocy ok. 5,2 GW, a także budowę terminala instalacyjnego w Świnoujściu. Energia z morskich farm wiatrowych (np. Baltic Power) będzie zasilać elektrolizery w ramach Hydrogen Eagle, co zwiększa synergię między OZE a wodorem .
3. Znaczenie dla Polski
a) Dekarbonizacja i bezpieczeństwo energetyczne
Program Hydrogen Eagle oraz działania ORLEN Neptun to konkretna odpowiedź na wymagania transformacji energetycznej w sektorach takich jak rafinerie, chemia i transport. Wodór może zastąpić tradycyjne paliwa kopalne, co przyczyni się do redukcji emisji CO₂ i rozwoju gospodarki o obiegu zamkniętym. Budowa hubów wodorowych i stacji tankowania stworzy miejsca pracy i rozwija łańcuch dostaw, wzmacniając krajową wartość dodaną .
b) Pozycjonowanie w Europie
Polska, dzięki Hydrogen Eagle, wzmacnia swoją pozycję w europejskim łańcuchu wodorowym, korzystając z mechanizmów takich jak IPCEI Hy2Use. Projekt wpisuje się w europejską sieć wodorową, co zwiększa znaczenie Polski jako centrum produkcji i transferu wodoru w regionie .
c) Wyzwania
- Wysokie koszty produkcji wodoru (elektroliza, magazynowanie, transport).
- Rozwijająca się infrastruktura stacji tankowania (do 2025 roku działały głównie stacje mobilne, planowana jest budowa 57 stacji w Polsce).
- Ryzyko technologiczne i rynkowe, zależne od wsparcia regulacyjnego, dostępności OZE i skali popytu .
4. Porównanie z projektami światowymi
Wprowadzenie: Moment przełomowy dla polskiej gospodarki wodorowej
| Kraj/Projekt | Cele i osiągnięcia | Źródła i wiedza |
| Niemcy | Plan 10 GW mocy z elektrolizy do 2040 r., 320 stacji wodorowych do 2025 r. | Strategia wodorowa, IPCEI Hy2Use, lider w technologiach wodorowych 20-51,53,58 |
| Holandia | Doliny wodorowe (HEAVENN, NorthH2), giełda wodoru, infrastruktura portowa | Strategia wodorowa 2020, współpraca z Gasunie, rozwój hubów w portach 22-51 |
| Japonia | 200 tys. pojazdów wodorowych do 2025 r., 320 stacji tankowania | Plan Działania dla Wodoru i Ogniw Paliwowych, lider w technologiach mobilnych 24-50,51,53 |
| Australia | Federalna Strategia Wodorowa, demonstracyjne huby, rozwój łańcucha dostaw | Dwuetapowa strategia, inwestycje w projekty pilotażowe i infrastrukturę 26-51 |
5. Wnioski i perspektywy
- Dla decydentów/biznesu: Hydrogen Eagle i ORLEN Neptun to realne możliwości dla firm produkcyjnych, energetycznych i logistycznych. Warto monitorować zapytania ofertowe i partnerstwa.
- Dla specjalistów technologicznych: Kluczowe będą technologie produkcji (elektroliza, waste-to-hydrogen), magazynowania (sprężony/ciekły H₂) oraz integracji z OZE.
- Dla szerszego odbiorcy: Projekt pokazuje, że wodór to już dziś realny kierunek dla Polski, choć wymaga czasu, kapitału i skali.
🔬 Technologiczna Matryca: Porównanie Elektrolizerów dla Skali Przemysłowej
W kontekście projektów klasy Hydrogen Eagle, wybór technologii elektrolizy wykracza poza czystą wydajność i staje się decyzją strategiczną, determinującą koszty operacyjne (OPEX), integrację z OZE oraz skalowalność. Trzy główne technologie – PEM (Proton Exchange Membrane), SOEC (Solid Oxide Electrolyzer Cells) oraz tradycyjna ALK (Alkaline) – rywalizują o dominację na rynku.
1. Elektrolizery z Membraną Wymiany Protonów (PEM)
Technologia PEM jest często określana mianem „partnera OZE” ze względu na jej właściwości operacyjne.
| Zalety (Pros) – Kluczowe dla Integracji z OZE | Wady (Cons) – Wpływające na Koszt i Trwałość |
| 🚀 Dynamika Pracy: Wyjątkowo szybki czas rozruchu i reakcji na zmiany obciążenia (sekundy). Kluczowe dla efektywnej współpracy z niestabilnymi źródłami OZE (wiatr, słońce). | 💰 Wysoki Koszt CAPEX: Wymaga użycia drogich metali szlachetnych z grupy platynowców, zwłaszcza Irydu (Ir) jako katalizatora na anodzie, co stanowi barierę kosztową. |
| ⬆️ Wysoka Gęstość Prądu: Mniejsze zapotrzebowanie na przestrzeń i modułowość. | 🌡️ Niższa Sprawność Energetyczna: Praca w niższej temperaturze (50–80°C) przekłada się na mniejszą efektywność konwersji (ok. 50–60% LHV) w porównaniu do SOEC. |
| 💨 Wysokie Ciśnienie Wyjściowe: Wytwarzają wodór pod wyższym ciśnieniem (30–80 bar), co redukuje koszty energii zużywanej na późniejsze sprężanie (do 350/700 bar). | 💧 Wymagana Czystość Wody: Konieczność stosowania wody o bardzo wysokiej czystości, co zwiększa koszty operacyjne i wymaga zaawansowanych systemów uzdatniania. |
| ⬆️ Czystość Wodoru: Zapewniają wysoką czystość wodoru, idealną dla zastosowań w transporcie (klasa automotive). | 📉 Mniejsza Trwałość: Ograniczona żywotność komponentów w porównaniu do ALK ze względu na agresywne środowisko pracy (kwaśny elektrolit) i degradację membrany. |
2. 2. Elektrolizery Stałotlenkowe (SOEC)
Technologia SOEC jest rewolucyjna ze względu na najwyższą sprawność, osiąganą dzięki wykorzystaniu ciepła.
| Zalety (Pros) – Kluczowe dla Efektywności i Przemysłu | Wady (Cons) – Wyzwania Operacyjne i Integracyjne |
| 🥇 Najwyższa Sprawność: Dzięki pracy w wysokiej temperaturze (700–900°C) wykorzystują ciepło odpadowe z procesów przemysłowych (np. w rafineriach czy przemyśle stalowym), minimalizując zużycie energii elektrycznej (potencjalnie poniżej 35 kWh/kg H₂). | 🐌 Mała Elastyczność: Długi czas rozruchu i niższa tolerancja na dynamiczne zmiany obciążenia. Trudna integracja z niestabilnym OZE, preferuje stałe dostawy energii/ciepła. |
| 🔄 Odwracalność Procesu (rSOC): Możliwość działania jako ogniwo paliwowe (SOFC) lub elektrolizer, co zwiększa elastyczność wykorzystania aktywów. | 🔥 Wysoka Temperatura Robocza: Wymaga skomplikowanych i kosztownych systemów izolacji, a także specjalistycznych materiałów ceramicznych, wrażliwych na cykle termiczne. |
| ⬇️ Brak Drogich Katalizatorów: Nie wymaga Irydu ani Platyny. | 🛠️ Mniejsza Dojrzałość Rynku: Technologia jest na etapie wczesnej komercjalizacji (w porównaniu do ALK i PEM), co wiąże się z wyższym ryzykiem technicznym i inwestycyjnym. |
| 🌍 Wykorzystanie CO₂: Potencjał do koprocesu z odwracalną reakcją elektrolizy (co-electrolysis) – jednoczesna produkcja H₂ i CO (gazu syntezowego) z H₂O i CO₂. | 💨 Niższe Ciśnienie Wyjściowe: Zwykle pracuje pod ciśnieniem atmosferycznym, co wymaga większego nakładu energii na sprężanie do celów transportowych/przemysłowych. |
3. Elektrolizery Alkaliczne (ALK) – Kontekst Dojrzałości
ALK to dojrzała, sprawdzona technologia, stosowana w przemyśle od dziesięcioleci.
| Zalety (Pros) | Wady (Cons) |
| 📉 Najniższy Koszt CAPEX: Wykorzystuje tanie i szeroko dostępne materiały (np. nikiel), co czyni ją atrakcyjną w projektach o niskich budżetach. | 🐌 Najniższa Elastyczność: Najwolniejszy czas reakcji. Niska gęstość mocy, wymaga większej powierzchni instalacji. |
| 🔋 Długa Żywotność: Stabilne działanie i długa żywotność komponentów. | ⬇️ Niskie Ciśnienie Wyjściowe: Produkuje wodór pod niskim ciśnieniem (zwykle <30 bar), co znacząco zwiększa koszty i straty energetyczne związane ze sprężaniem. |
| 🛠️ Dojrzałość Technologiczna: W pełni skomercjalizowana i zoptymalizowana. | ⚠️ Użycie Elektrolitu: Wymaga żrącego elektrolitu (roztworu wodorotlenku potasu – KOH), co jest wyzwaniem w zakresie bezpieczeństwa i obsługi. |
Polska wkracza w fazę skalowalności gospodarki wodorowej, przechodząc od fazy planowania do realnych, ambitnych projektów infrastrukturalnych. Dwa flagowe przedsięwzięcia Grupy ORLEN – program Hydrogen Eagle i działalność spółki ORLEN Neptun – stanowią oparcie dla produkcji, magazynowania i dystrybucji wodoru nisko- i zeroemisyjnego.
🦅 Hydrogen Eagle: Geopolityka Wodoru w Europie Środkowej
Program Hydrogen Eagle jest czymś więcej niż lokalną inwestycją; to strategiczny element europejskiej infrastruktury wodorowej (European Hydrogen Backbone).
Najnowsze Aktualizacje Finansowe i Skala Projektu
- Wsparcie Kapitałowe: Projekt Hydrogen Eagle (wraz z programem Green H2) otrzymał znaczące, bezzwrotne dofinansowanie w wysokości ok. 1,7 mld PLN ze środków Krajowego Planu Odbudowy (KPO). Wcześniejsze rekomendacje wskazywały na kwotę ok. 1,2 mld PLN, co potwierdza przyspieszenie inwestycji i ich strategiczny priorytet.
- Rozszerzony Zasięg: Plan zakłada budowę 9 nowych hubów wodorowych (centrów produkcji, magazynowania i dystrybucji), w tym 5 w Polsce (Włocławek, Jedlicze, Płock, Gdańsk Offshore oraz jedna dodatkowa lokalizacja), 3 w Czechach i 1 na Słowacji.
- Moce Wytwórcze: Celem jest osiągnięcie do 2030 roku mocy wytwórczych zeroemisyjnego wodoru na poziomie ok. 50 tys. ton rocznie w regionie. Do 2035 r. Grupa ORLEN planuje osiągnąć w Polsce około 0,7 GW mocy w procesie elektrolizy.
- Infrastruktura Dystrybucji: Potwierdzona jest budowa ponad 100 stacji tankowania wodoru (ok. 57 w Polsce, 28 w Czechach, 26 na Słowacji), co jest kluczowe dla dekarbonizacji transportu kołowego i kolejowego.
🌊 Synergia Wodoru i Offshore: Rola ORLEN Neptun
Kluczowym elementem strategii jest synergia z odnawialnymi źródłami energii (OZE). ORLEN Neptun odpowiada za rozwój morskiej energetyki wiatrowej (MEW) z projektami o łącznej mocy ok. 5,2 GW.
- Zasilanie Elektrolizerów: Energia elektryczna z morskich farm wiatrowych, takich jak Baltic Power, ma zasilać elektrolizery w ramach Hydrogen Eagle, co stanowi modelowy przykład integracji OZE z produkcją zielonego wodoru.
- Terminal Instalacyjny: Uruchomienie pierwszego w Polsce terminala instalacyjnego dla morskich farm wiatrowych w Świnoujściu podkreśla zaangażowanie w budowę całego ekosystemu dekarbonizacyjnego.
🔬 Pogłębienie Technologiczne: Detale Wytwarzania i Magazynowania
Dla profesjonalistów w branży kluczowe są szczegóły techniczne, które przesądzają o opłacalności i skalowalności. Program Hydrogen Eagle opiera się na dwóch filarach technologicznych:
1. Produkcja Wodoru – Wytwarzanie Niski- i Zeroemisyjne
Program skupia się na zielonym wodorze (z OZE) i niskoemisyjnym (np. waste-to-hydrogen):
- Elektroliza Wody (AEM, PEM, SOEC): Chociaż elektroliza alkaliczna (ALK) i z membraną wymiany protonów (PEM) są wiodącymi technologiami, rośnie znaczenie systemów z tlenkowymi ogniwami paliwowymi (SOEC – Solid Oxide Electrolyzer Cells), zwłaszcza w kontekście wykorzystania ciepła odpadowego.
- Trend Globalny: Koszty CAPEX i OPEX elektrolizerów wykazują tendencję spadkową. Kluczowy jest rozwój sprawności energetycznej i osiąganie wyższych ciśnień wyjściowych (np. 30–100 bar).
- Waste-to-Hydrogen: Konwersja odpadów komunalnych w wodór zero- i niskoemisyjny, planowana m.in. w Płocku, stanowi innowacyjne podejście do gospodarki o obiegu zamkniętym i redukcji emisji.
2. Magazynowanie i Transport Wodoru – Skalowalność Logistyczna
Wielkoskalowe magazynowanie i efektywny transport są wąskimi gardłami transformacji.
- Magazynowanie Wielkoskalowe: Najbardziej obiecujące dla dużych ilości wodoru są kawerny solne (Salt Caverns), które można dostosować do magazynowania wodoru sprężonego (CH₂). Umożliwiają one składowanie wodoru przy ciśnieniach 150-800 bar.
- Transport Wodoru: Realizacja projektu wymaga zarówno lokalnego przesyłu wodoru sprężonego cysternami na krótkie i średnie dystanse, jak i integracji z europejskimi rurociągami wodorowymi (P2G – Power-to-Gas).
- Sprężanie: Sprężanie wodoru do 700 bar (np. dla zastosowań w transporcie drogowym) jest wysoce energochłonne (do kilku kWh na 1 kg H₂), co podkreśla potrzebę optymalizacji łańcucha dostaw.
🌍 Globalny Kontekst i Wyzwania Rynkowe
Polska wpisuje się w globalny wyścig wodorowy, jednocześnie mierząc się z uniwersalnymi wyzwaniami.
1. Rola IPCEI Hy2Use i Unijne Ambicje
- Wzmocnienie w UE: Udział Polski w mechanizmach takich jak IPCEI Hy2Use (Important Project of Common European Interest) umacnia jej pozycję jako centrum produkcji i transferu wodoru w regionie. Projekty w ramach IPCEI obejmują zarówno badania, rozwój i innowacje (B+R+I), jak i pierwsze zastosowanie w przemyśle.
- Cel UE: Unia Europejska dąży do produkcji 10 mln ton zielonego wodoru rocznie do 2030 roku (Strategia REPowerEU), a także dąży do neutralności klimatycznej do 2050 r..
- Obowiązki Sektorowe: Dyrektywa RED III nakłada na dostawców paliw lotniczych wymóg stopniowego zwiększania domieszki zrównoważonych paliw lotniczych (np. e-paliw z wodoru odnawialnego), zaczynając od 2% w 2025 r., co generuje popyt.
2. Ryzyka i Bariery Skalowania
Pomimo optymizmu, sektor wodorowy nadal mierzy się z kluczowymi wyzwaniami:
- Koszty i Opłacalność: Wysokie koszty produkcji, szczególnie zielonego wodoru, są barierą. Jak pokazują międzynarodowe przykłady, koszty energii i brak stabilnego rynku zbytu na drogi wodór powodują, że firmy (także w UE, np. Polenergia, ArcelorMittal w Niemczech) rezygnują z projektów lub ograniczają ambicje, nawet pomimo dotacji.
- Popyt i Regulacje: Tempo realizacji projektów jest w dużej mierze zależne od wsparcia regulacyjnego, cen CO₂, a przede wszystkim od skali popytu ze strony transportu ciężkiego i przemysłu. Globalne prognozy wskazują, że największe zapotrzebowanie do 2050 r. wystąpi w sektorach lotniczym, morskim, produkcji energii elektrycznej i chemicznym.
Podsumowanie dla Profesjonalistów
Program Hydrogen Eagle, wsparty przez KPO i synergiczne działania ORLEN Neptun, stawia Polskę w centrum innowacji wodorowych CEE. Niemniej jednak, sukces tego maratonu zależy od optymalizacji technologicznej (elektroliza, magazynowanie wysokociśnieniowe/kawerny) oraz stworzenia stabilnego i opłacalnego rynku zbytu, zdolnego absorbować produkowane wolumeny zeroemisyjnego wodoru w kontekście wahań cen energii i globalnej konkurencji.
🚀 Polska w Avangardzie Wodorowej Transformacji: Hydrogen Eagle i Globalne Trendy
Podsumowanie
Polska, dzięki Hydrogen Eagle i ORLEN Neptun, staje się istotnym graczem na europejskiej mapie wodorowej, łącząc ambicje dekarbonizacji z innowacyjną synergią OZE i wodoru. Projekty te, porównywalne z światowymi inicjatywami, stanowią fundament dla zrównoważonej transformacji energetycznej i gospodarczej.