Wodór pokonał już bariery techniczne w transporcie (potwierdziliśmy jego dominację w Cargo Rail i transporcie ciężkim). Jednak prawdziwa rewolucja wodorowa w motoryzacji osobóbek nie nastąpi bez rozwiązania dwóch krytycznych problemów: kosztu wodoru (LCOH) i braku ogólnodostępnych stacji tankowania. Oto podsumowanie wyzwań i realne prognozy.
1. Wyzwanie Infrastrukturalne: Gdzie zatankować Wodór?
Największym hamulcem dla FCEV (Fuel Cell Electric Vehicle) w Polsce i Europie jest gęstość sieci tankowania.
Koszt i Skala Stacji
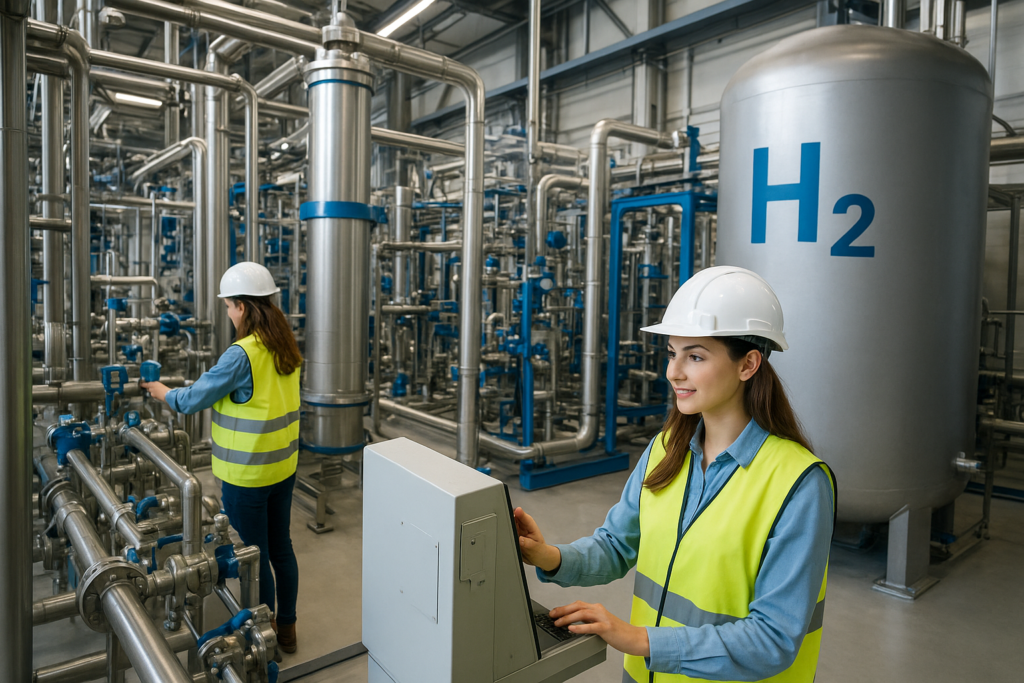
Budowa jednej stacji tankowania wodoru (700 bar) to inwestycja rzędu 2-4 milionów EUR. Jest to kilkakrotnie więcej niż budowa szybkiej stacji ładowania elektrycznego (HPC). Ten wysoki CAPEX stacji jest kluczowy dla pozycjonowania na frazy: koszt stacji wodorowej, infrastruktura H2.
- Zasada „Chicken and Egg”: Konsumenci nie kupią FCEV bez stacji, a inwestorzy nie zbudują stacji bez wystarczającej liczby samochodów. Przełamanie tego impasu wymaga interwencji publicznej (dotacje, IPCEI).
- Wyzwanie Płynności: Stacja musi być zaopatrywana w wodór — to generuje OPEX logistyczny. Niezbędna jest budowa regionalnych Hubów LH2 do obsługi wielu stacji z jednego miejsca.
Strategia „Korytarzy Wodorowych” (Hydrogen Corridors)
Zamiast budowania stacji w losowych miejscach, Europa koncentruje się na tworzeniu transgranicznych korytarzy wodorowych, które mają obsługiwać głównie transport ciężki. To generuje ruch na frazy: mapa stacji wodorowych w Polsce, stacje $\text{H}_2}$ Europa.
- Cel: Zapewnienie ciągłości podróży TIR FCEV na kluczowych szlakach tranzytowych. To jest pierwsze realne zastosowanie nowej infrastruktury.
2. Wyzwanie Ekonomiczne: Cena Wodoru (LCOH)
Dla przeciętnego kierowcy i firmy transportowej kluczowe znaczenie ma cena za 1 kg wodoru (generuje ruch na frazy: cena wodoru na stacji, ile kosztuje 1 kg wodoru).
Konkurencyjny LCOH
Obecnie koszt zielonego wodoru na stacji jest zbyt wysoki. Aby FCEV stało się konkurencyjne z nowoczesnym dieslem, LCOH musi spaść do 4-6 EUR/kg H2.
- Co Wpływa na LCOH: Jak analizowaliśmy, głównymi czynnikami są: koszt energii OZE (70%-80% LCOH) oraz CAPEX elektrolizerów (PEM i AEL).
- Mechanizmy Stabilizujące: Wprowadzenie mechanizmów publicznych, takich jak H2 CCfD (Carbon Contracts for Difference), ma za zadanie obniżyć ryzyko inwestycyjne w produkcji zielonego wodoru i w ten sposób wymusić spadek jego ceny detalicznej.
3. Prognoza na 2035 Rok: Gdzie Wodór Zwycięży?
Nasze analizy wskazują, że wodór nie zastąpi w pełni BEV, ale absolutnie zdominuje kluczowe segmenty.
| Segment Rynku | Dominująca Technologia (Prognoza 2035) | Powód Zwycięstwa | Kluczowe Frazy SEO |
| Samochody Osobowe | BEV | Niższy CAPEX (brak kosztownych zbiorników 700 bar), lepsza infrastruktura ładowania. | FCEV vs BEV, Mirai vs Tesla |
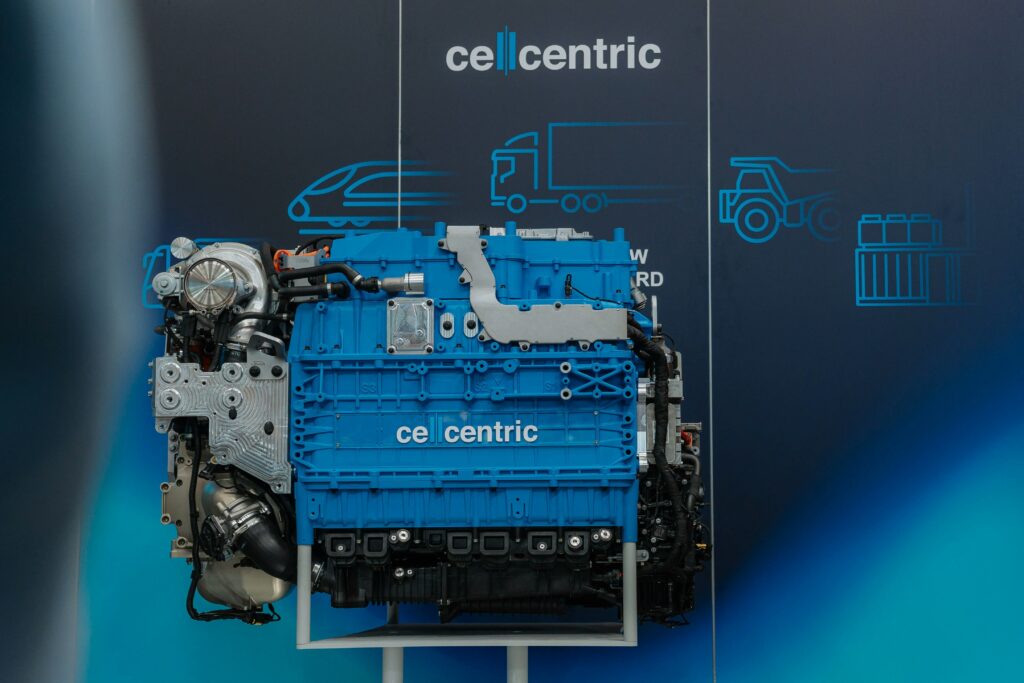
| Transport Ciężki Długodystansowy | FCEV | Szybki czas tankowania (10 minut) i brak utraty ładowności (Payload Penalty). | Wodorowe ciężarówki, TIR na wodór |
| Kolej i Magazyny | FCEV/H2 | Brak możliwości elektryfikacji w Cargo Rail i potrzeba pracy 24/7 w logistyce magazynowej. | Hydrail, wodorowe lokomotywy |
Podsumowanie dla Czytelników
Wodór nie jest konkurentem dla Tesli w jeździe miejskiej, lecz dla Diesla w transporcie na duże odległości. Wyzwania infrastrukturalne są ogromne, ale to właśnie budowa hubów logistycznych i stacji 700 bar wzdłuż europejskich autostrad jest obecnie największą szansą inwestycyjną.
Prawdziwa rewolucja dla kierowców nastąpi, gdy cena zielonego wodoru spadnie, a stacje tankowania staną się równie powszechne jak obecne stacje LPG.