Abstrakt
Piąta edycja raportu Global Hydrogen Review 2025 autorstwa Międzynarodowej Agencji Energetycznej (IEA) potwierdza dalszy wzrost sektora, pomimo utrzymujących się barier i rekalibracji ambitnych planów1111. Globalny popyt na wodór osiągnął blisko 100 milionów ton (Mt) w 2024 roku2. Produkcja niskoemisyjna, choć wciąż marginalna, wykazuje stały wzrost (planowane osiągnięcie 1 Mt w 2025 r.)33. Kluczowym odkryciem jest pierwszy historyczny spadek potencjału produkcyjnego wodoru niskoemisyjnego do 2030 roku, z ogłoszonych projektów, do 37 Mtpa44. Sektor stoi w obliczu narastającej luki między potencjałem podaży a wiarygodnym popytem, co wymaga przyspieszenia wdrożenia regulacji stymulujących wykorzystanie wodoru w kluczowych sektorach, takich jak transport morski i przemysł555.
1. Stan Rynku i Koncentracja na Wdrożeniu Projektów (FID)
1.1. Wzrost Popytu i Niewielki Udział Niskoemisyjny
W 2024 roku globalny popyt na wodór wzrósł o 2% w stosunku do 2023 roku, osiągając prawie 100 Mt6. Popyt ten jest niemal w całości zaspokajany przez paliwa kopalne, zużywające 290 miliardów metrów sześciennych (bcm) gazu ziemnego i 90 milionów ton ekwiwalentu węgla (Mtce)7. Wodór niskoemisyjny stanowi obecnie mniej niż 1% globalnej produkcji, choć jego wytwarzanie wzrosło o 10% w 2024 roku8.
1.2. Korekta Oczekiwań vs. Realny Postęp
Po raz pierwszy od 2021 roku IEA odnotowała spadek potencjalnej produkcji wodoru niskoemisyjnego do 2030 roku, opartej na wszystkich ogłoszonych projektach, z 49 Mtpa do 37 Mtpa99. Ten spadek wynika z opóźnień i anulacji, w tym wczesnych projektów, głównie w sektorze elektrolizy (ponad 80% całkowitego spadku)101010.
Mimo to, sektor dojrzewa:
- Liczba projektów, które osiągnęły Ostateczną Decyzję Inwestycyjną (FID), wzrosła o blisko 20% od 2024 roku11.
- Produkcja wodoru z projektów operacyjnych lub z FID ma osiągnąć 4,2 Mtpa do 2030 roku12. Stanowi to pięciokrotny wzrost w porównaniu z produkcją z 2024 roku i jest porównywalny z szybką ekspansją technologii fotowoltaicznej (PV) w ostatnich latach13.
- Dodatkowe 6 Mt projektów ma silny potencjał operacyjny do 2030 roku, pod warunkiem wdrożenia skutecznych polityk kreujących popyt14.
2. Dynamiczne Wyzwania Kosztowe i Dominacja Technologiczna Chin
2.1. Rozszerzenie Luki Kosztowej
Luka kosztowa między niskoemisyjnym wodorem a tym z nieograniczanych paliw kopalnych tymczasowo się powiększyła15. Jest to efekt połączenia:
- Gwałtownego spadku cen gazu ziemnego (w porównaniu do 2022-2023)16.
- Wzrostu kosztów elektrolizerów, spowodowanego inflacją i wolniejszym niż oczekiwano wdrażaniem technologii17.
Oczekuje się, że luka ta zacznie się zawężać do 2030 roku, szczególnie w Chinach, gdzie wodór odnawialny może stać się konkurencyjny kosztowo dzięki niskim cenom technologii i kapitału18. W Europie, wzrost cen CO₂ oraz regiony o wysokim potencjale OZE również przyczynią się do zmniejszenia tej różnicy19.
2.2. Liderstwo Chin w Elektrolizerach
Chiny stały się bezdyskusyjnym liderem w sektorze elektrolizerów20:
- Odpowiadają za 65% globalnej zainstalowanej mocy i mocy, która osiągnęła FID21.
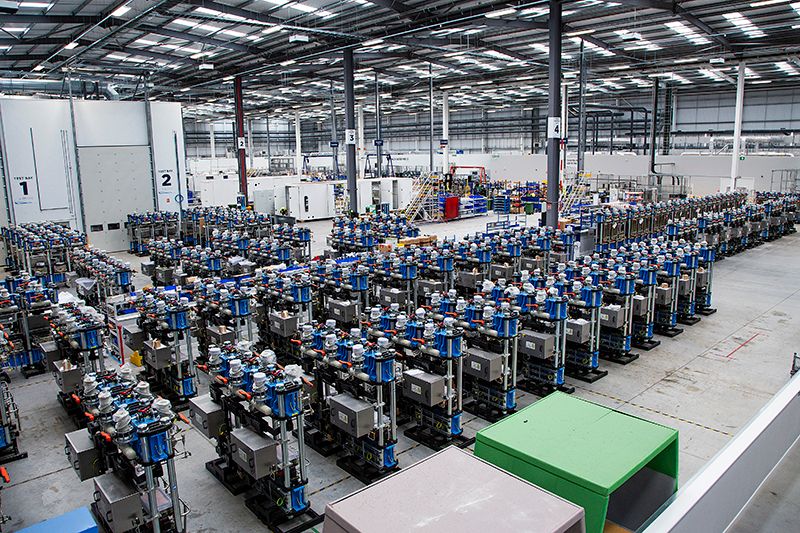
- Posiadają blisko 60% globalnych zdolności produkcyjnych (20 GW/rok)22.
- Globalna zainstalowana moc elektrolizy wodnej osiągnęła 2 GW w 2024 roku23.
IEA zwraca jednak uwagę na wyzwania dla globalnych producentów poza Chinami, doświadczających spadku przychodów i strat finansowych24. Co istotne, po uwzględnieniu pełnych kosztów projektu (transport, cła, dostosowanie do lokalnych standardów, inżynieria i budowa – EPC), koszt instalacji chińskiego elektrolizera poza Chinami (USD 1,500 do 2,400 za kW) jest zbliżony do kosztów konkurentów spoza Chin (USD 2,000 do 2,600 za kW)25.
3. Bariery Popytowe i Potencjał Transportu Morskiego
3.1. Spowolnienie Umów Odbioru (Offtake)
Momentum zawierania nowych umów odbioru spowolniło w 2024 roku (1,7 Mtpa, w porównaniu do 2,4 Mtpa w 2023 r.)26. Najwięcej wiążących umów koncentruje się w istniejących zastosowaniach: rafineriach, przemyśle chemicznym oraz transporcie morskim27.
Polityki kreowania popytu, takie jak unijna Dyrektywa o Odnawialnych Źródłach Energii (RED) oraz mandaty dla sektora lotniczego, są wdrażane, ale powoli. Pełny wpływ tych działań będzie widoczny dopiero po transpozycji przepisów UE do ustawodawstw krajowych28.
3.2. Rola Portów w Dekarbonizacji Transportu Morskiego
Przyjęcie paliw opartych na wodorze (np. amoniak, metanol) jest kluczowe dla osiągnięcia celów dekarbonizacji Międzynarodowej Organizacji Morskiej (IMO)29.
- Ponad 60 statków napędzanych metanolem jest już na wodzie, a blisko 300 kolejnych jest w zamówieniu30.
- 17 portów obsługuje ponad 60% światowych potrzeb w zakresie bunkrowania31.
- Blisko 80 portów posiada już odpowiednią wiedzę i infrastrukturę do obsługi produktów chemicznych, co czyni je gotowymi do przejęcia paliw wodorowych. Przykłady to Rotterdam, Singapur i Ain Sokhna (Egipt)32.
- Ponad 30 z tych portów ma dostęp do co najmniej 100 ktpa niskoemisyjnego wodoru w promieniu 400 km z ogłoszonych projektów, co stwarza wczesne szanse wdrożeniowe33.
4. Rynki Wschodzące: Potencjał Azji Południowo-Wschodniej
Raport zawiera specjalny rozdział poświęcony Azji Południowo-Wschodniej, która staje się znaczącym rynkiem34.
- Popyt na wodór w regionie osiągnął 4 Mtpa w 2024 roku (głównie Indonezja – 35%, Malezja, Wietnam i Singapur)35.
- Największe zastosowanie to produkcja amoniaku (blisko połowa popytu)36.
- Potencjał produkcji niskoemisyjnej do 2030 roku wynosi 480 ktpa, skoncentrowany w Indonezji i Malezji37.
- Większość projektów eksportowych jest ukierunkowana na amoniak38.
- Kluczowe możliwości to przestawienie produkcji amoniaku i metanolu na niskoemisyjny wodór, a także bunkrowanie morskie w Singapurze39.
5. Kluczowe Rekomendacje Polityczne IEA
IEA aktualizuje swoje zalecenia, aby wesprzeć rządy w maksymalizacji rozwoju sektora niskoemisyjnego wodoru40:
- Utrzymanie Schematów Wsparcia Produkcji: Skoncentrowanie wsparcia na projektach gotowych do realizacji („shovel-ready”), ukierunkowanych na istniejące zastosowania (rafinerie, chemia), co pozwoli na szybką redukcję luki kosztowej41.
- Przyspieszenie Kreowania Popytu: Wdrożenie regulacji i schematów wsparcia (np. Carbon Contracts for Difference), ukierunkowanych na kluczowe sektory i agregację popytu w hubach przemysłowych42.
- Przyspieszenie Wdrożenia Infrastruktury: Ograniczenie barier regulacyjnych, usprawnienie procesów wydawania pozwoleń oraz skupienie się na rozwoju klastrów portowych i przemysłowych, gdzie produkcja i konsumpcja są zlokalizowane blisko siebie43.
- Wzmocnienie Wspierania Innowacji: Zwiększenie publicznego wsparcia finansowego (np. agencje kredytów eksportowych) w celu zmniejszenia ryzyka technologicznego i poprawy zdolności kredytowej dla projektów first-of-a-kind (pionierskich)44.
- Wsparcie Gospodarek Wschodzących: Współpraca z gospodarkami wschodzącymi i rozwijającymi się (EMDEs) w celu wspierania krajowych zastosowań (np. produkcja nawozów) oraz otwierania rynków eksportowych dla produktów opartych na wodorze45.
5.1 Kontekst Europejski i Wpływ na Polskę
Globalne trendy IEA są bezpośrednio związane z transformacją energetyczną w Europie, której Polska jest członkiem IEA i kluczowym graczem w regionie.
- Unia Europejska jest liderem w regulacjach stymulujących popyt, zwłaszcza poprzez mechanizmy takie jak Europejski Bank Wodoru (European Hydrogen Bank) i zasady Additionality (dodatkowości) dla wodoru odnawialnego.
- Polska, realizując Polską Strategię Wodorową, musi koordynować swoje działania z celami UE, dążąc do jak najszybszego wypełnienia luki popytowej. Sukces osiągnięty w Europie będzie w dużej mierze zależał od sprawnego wdrożenia regulacji na poziomie krajowym.
- Rozwój infrastruktury (np. planowane magazyny podziemne i korytarze wodorowe wzdłuż szlaków przemysłowych i transportowych) w Polsce jest strategicznie ważny, ponieważ kraj może stać się kluczowym elementem łańcucha dostaw wodoru w Europie Środkowo-Wschodniej.