Technologia baterii ze stałym elektrolitem (Solid-State Batteries – SSB) jest często reklamowana jako „święty Graal” BEV, mający zniwelować wszystkie wady ogniw litowo-jonowych (płynny elektrolit) – tj. ryzyko pożaru, długi czas ładowania i niską gęstość energii.
Dla portalu wodorowa.eu kluczowe jest ustalenie: czy SSB realnie zagrażają przewadze FCEV w transporcie ciężkim i na kolei, czy też bariery fizyczne i ekonomiczne wciąż faworyzują wodór?
I. Potencjał Fizyczny i Chemiczny SSB
Baterie SSB zastępują łatwopalny, płynny elektrolit (organiczny) izolatorem stałym (np. polimerem, ceramiką lub szkłem). To fundamentalnie zmienia parametry ogniwa.
1. Przewagi Teoretyczne
| Wskaźnik | Potencjał SSB | Wpływ na TCO | Źródła R&D |
| Gęstość Energii | 400-500 Wh/kg (vs. 250-300 Wh/kg dla NMC) | Umożliwia zasięg 800-1000 km w osobówce, teoretycznie redukując masę baterii ciężarówki. | IEA, Nature Energy |
| Bezpieczeństwo | Brak ryzyka pożaru | Eliminuje ryzyko termiczne i upraszcza BMS (Battery Management System). | DOE (US Dep. of Energy) |
| Szybkość Ładowania | 0%-80% w 10 minut | Potencjalnie dorównuje czasowi tankowania H2. | Prototypy Toyota, QuantumScape |
2. Bariery Technologiczne i Skalowalność
Mimo obiecujących prototypów, SSB mierzą się z gigantycznymi wyzwaniami w kontekście masowej produkcji.
- Kontakt Międzyfazowy (Interfacial Contact): Największym problemem jest utrzymanie stabilnego kontaktu między stałym elektrolitem a elektrodami. Podczas ładowania i rozładowania, objętość elektrod zmienia się (anoda litowo-metaliczna pęcznieje), co prowadzi do utraty kontaktu i szybkiej degradacji (SOH) po kilkudziesięciu cyklach.
- Dendryty Litowe: W SSB z czystym litem (który zapewnia najwyższą gęstość), problem tworzenia się dendrytów (wzrostów metalicznego litu) wciąż stanowi ryzyko przebicia stałego separatora, co skraca żywotność.
- CAPEX Produkcji: Produkcja ogniw SSB wymaga ekstremalnie czystych i suchych warunków (podobnych do produkcji mikroprocesorów), co podnosi CAPEX Gigafactory znacznie powyżej obecnego standardu NMC.
Wnioski: Mimo że SSB mogą trafić na rynek osobówek Premium po 2030 roku, to masowa produkcja SSB na skalę potrzebną dla ciężarówek jest prognozowana najwcześniej na 2035-2040 rok (Raport IEA 2023).
II. Wodór (FCEV) Kontra SSB w Transporcie Ciężkim
Nawet jeśli SSB zrealizują swoje teoretyczne obietnice, FCEV zachowuje fundamentalną przewagę w segmencie Heavy Duty i Cargo Rail.
1. Gęstość Energii Objętościowej
| Wskaźnik | FCEV (H2 700 bar) | BEV (SSB) | Przewaga Wodoru |
| Masa Systemu (kg) | Niska (ok. 1 tony na 1000 km) | Wysoka (ok. 4 tony na 500 km) | Payload Penalty (>3 tony mniej ładunku) |
| **Tankowanie (Downtime) ** | 10-15 minut | 10 minut (Optymistycznie) | Wodór jest bardziej sprawdzony w szybkim tankowaniu. |
| Skalowalność Mocy | Nieograniczona (Wystarczy większy zbiornik) | Ograniczona (Konieczność dodawania kolejnych, ciężkich modułów) | H2 jest niezastąpiony w lokomotywach i dużym górnictwie. |
Wniosek z Analiz Flotowych (IEA/DOE): Nawet SSB nie są w stanie zniwelować Payload Penalty w transporcie 40 ton+, który jest kluczowy w logistyce. Utrata 3 ton ładunku w każdym kursie oznacza drastyczny wzrost TCO na tonokilometr, co dyskwalifikuje BEV SSB w tym segmencie w stosunku do FCEV.
2. Ryzyko Supply Chain (Łańcuch Dostaw)
Przejście na masową produkcję SSB wymagałoby wielokrotnego zwiększenia wydobycia litu, a potencjalnie także niklu i kobaltu (jeśli SSB będą wykorzystywać te katody). Wodór, bazujący na wody i OZE, oferuje wyższą niezależność surowcową.
III. Konkluzja Strategiczna dla Wodorowa.eu
Technologia SSB to rewolucja dla samochodów osobowych i lekkich dostawczych, ale nie dla logistyki ciężkiej.
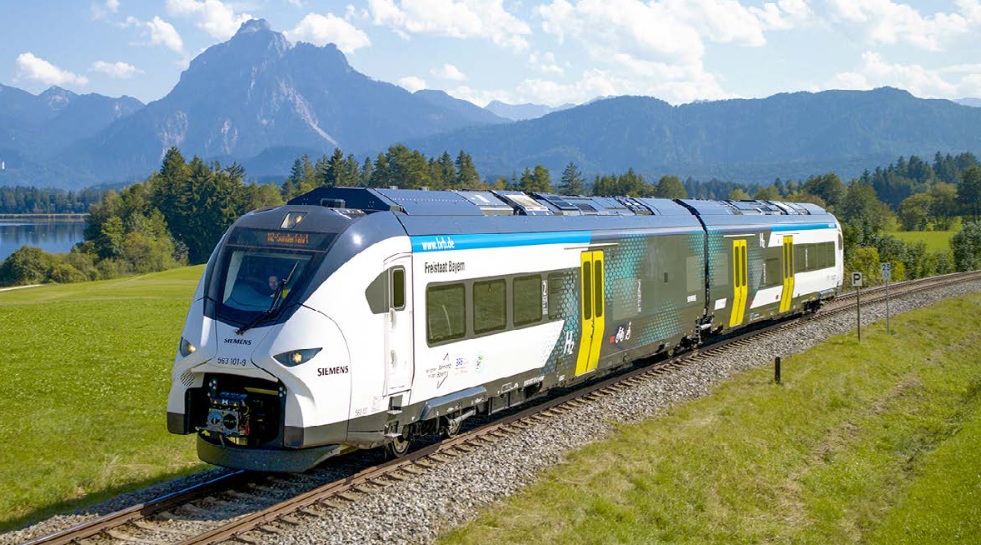
- Transport Ciężki jest Zarezerwowany: FCEV i H2 będą technologią dominującą w transporcie długodystansowym, kolejowym i morskim ze względu na niepodważalną przewagę w gęstości energii na masę i czasie tankowania (minimalizacja Downtime).
- Inwestycje Są Uzasadnione: Wysokie CAPEX w infrastrukturę $\text{H}_2}$ (huby i stacje LH2) są ryzykiem kontrolowanym i strategicznie niezbędnym, ponieważ BEV nie jest w stanie obsłużyć segmentu Heavy Duty efektywnie ekonomicznie.
Wiedza o technologii SSB pozwala nam z całą pewnością stwierdzić: FCEV nie czeka na SSB; FCEV czeka na tani zielony wodór.