Transformacja energetyczna wymuszona pilnymi wyzwaniami klimatycznymi pozycjonuje wodór molekularny (H2) jako niezbędny wektor energetyczny. Obecny etap rozwoju charakteryzuje się intensywną komercjalizacją i dążeniem do gigawattowej skali produkcji, co wymaga głębokiej analizy nie tylko technicznych aspektów, ale i ekonomicznej konkurencyjności.
1. Architektura Produkcji Wodoru: Od Grey do Green H2
Kluczowym wskaźnikiem zrównoważonego rozwoju technologii wodorowej jest intensywność emisji CO2 związana z jego produkcją. Rozróżnienie kolorystyczne jest nieformalne, ale oddaje istotę problemu:
A. Dominacja Wodoru Szarego i Niebieskiego
Obecnie, ponad 95% światowej produkcji wodoru pochodzi z paliw kopalnych, głównie z reformingu parowego metanu (SMR – Steam Methane Reforming), co klasyfikuje go jako wodór szary. Proces ten jest tani, lecz obciążony wysoką emisją: typowo 9-12 kg CO2 na 1 kg H2.
Wodór niebieski wykorzystuje SMR, ale integruje technologię CCS (Carbon Capture and Storage), redukując emisje o 50-90%. Jest to kluczowy mechanizm przejściowy w regionach bogatych w gaz ziemny, umożliwiający budowanie popytu i infrastruktury przy niższych kosztach początkowych.
B. Zielona Transformacja: Elektroliza i Levelized Cost of Hydrogen (LCOH)
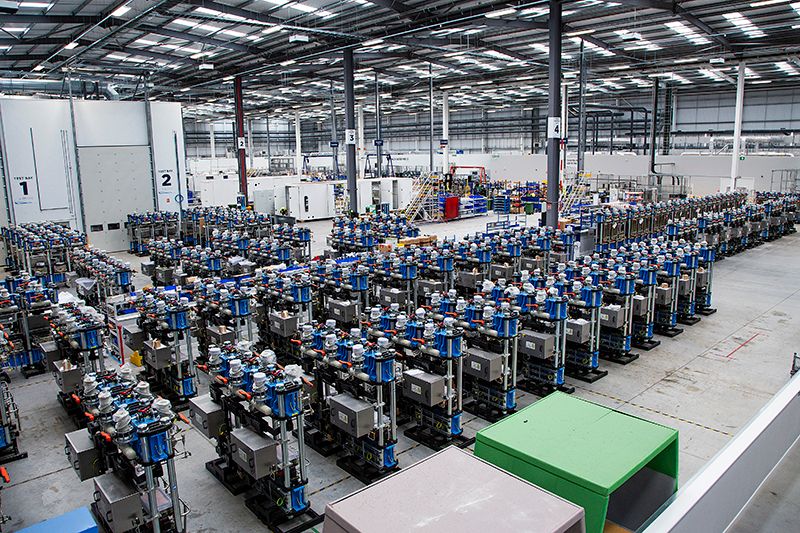
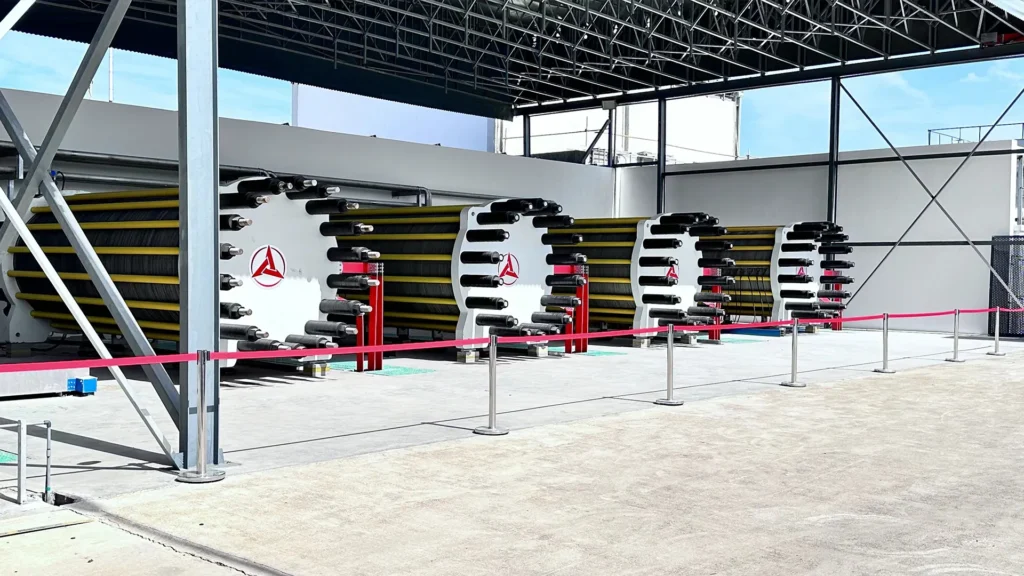
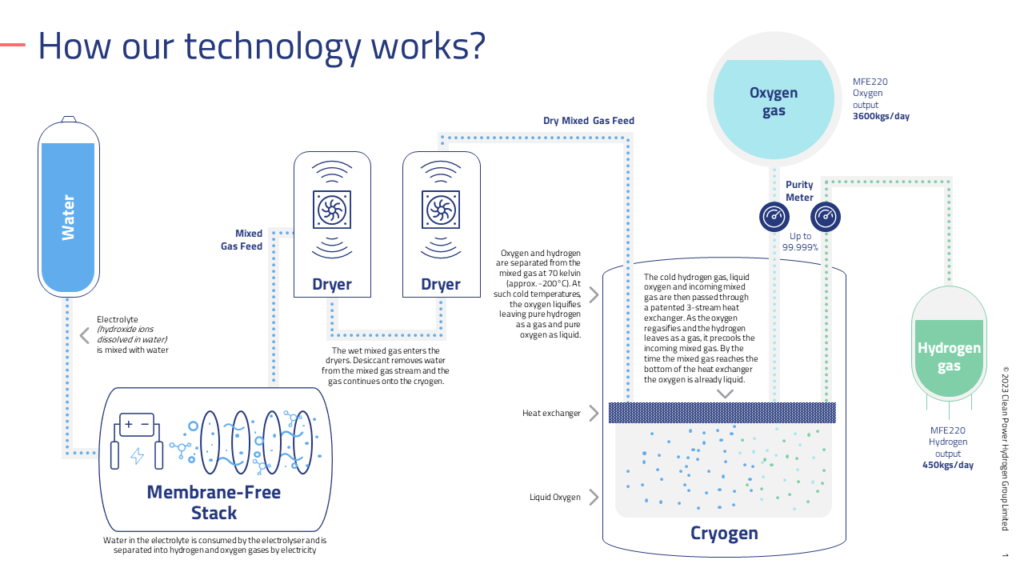
Przyszłość należy do zielonego wodoru, wytwarzanego przez elektrolizę wody (2H2O→2H2+O2) zasilaną wyłącznie energią odnawialną. Kluczowe technologie elektrolizerów to:
- Alkaline (AEL): Dojrzała, trwała, ale mniej elastyczna w reakcji na zmienne zasilanie RES.
- Proton Exchange Membrane (PEM): Mniejsza, szybsza reakcja na zmiany obciążenia, idealna do integracji z niestabilnymi źródłami RES (wiatr, słońce). Wymaga jednak rzadkich metali (np. platyny).
Wyzwanie LCOH: Obecnie LCOH zielonego wodoru (5-8 USD/kg) jest wyższe niż szarego (1-2 USD/kg). Aby osiągnąć parytet konkurencyjności (celowo 2-3 USD/kg do 2030 r.), konieczne są:
- Redukcja kosztów energii odnawialnej.
- Skalowanie produkcji elektrolizerów (spadek CAPEX).
- Wzrost sprawności elektrolizy (obecnie 50-75%).
2. Dekarbonizacja Przemysłu Ciężkiego: Użycie Wodoru Jako Substrat i Paliwo
Sektor przemysłowy jest strategicznym obszarem dla wodoru ze względu na trudność w elektryfikacji wysokotemperaturowych procesów.
A. Zielona Stal (Hybritizacja) ⚙️
Produkcja żelaza i stali odpowiada za około 7% globalnych emisji CO2. Kluczowa innowacja polega na zastąpieniu węgla koksowego w procesie bezpośredniej redukcji żelaza (DRI) wodorem.
Fe2O3+3H2→2Fe+3H2O
Produktem ubocznym jest para wodna, eliminując tym samym emisję CO2. Projekty takie jak Hybrit (Szwecja) i Hydeal (Niemcy) są pionierami, dążąc do produkcji stali bezelektrycznej (near-zero emissions steel) do końca dekady.
B. Amoniak i Nawozy (Power-to-Ammonia)
Wodór jest substratem do produkcji amoniaku (NH3) w procesie Haber-Bosch. Przejście na zielony wodór w tej branży to bezpośredni krok do dekarbonizacji rolnictwa. Ponadto, amoniak (z uwagi na łatwość skraplania i wyższą gęstość energii objętościowej) jest badany jako efektywny nośnik wodoru w transporcie morskim i międzynarodowym.
3. Rola Wodoru w Automotive i Transporcie Dalekobieżnym 🚛
Wodór nie jest konkurentem dla BEV w segmencie samochodów miejskich. Jego unikatowa wartość ujawnia się w segmencie wymagającym dużej gęstości energii, szybkich tankowań i długich dystansów, co jest domeną ogniw paliwowych (PEM FC).
A. Ciężki Transport Drogowy (Heavy-Duty Vehicles)
Autobusy i ciężarówki o masie powyżej 18 ton są idealnym zastosowaniem dla ogniw paliwowych (FCEV), które oferują:
- Wysoką Gęstość Energii Wagowej (Specific Energy): Zestaw ogniw paliwowych z wodorem jest lżejszy niż baterie litowo-jonowe o porównywalnym zasięgu. Przy 400-800 km zasięgu, różnica w masie jest krytyczna dla ładowności pojazdu.
- Szybkie Tankowanie: Umożliwia minimalizację przestojów flot transportowych, kluczową dla logistyki.
B. Sektor Morski i Lotniczy
- E-Paliwa (Power-to-Liquids / PxL): Wodór jest prekursorem do syntezy syntetycznych paliw węglowodorowych (e-metanol, e-kerozyna) – kluczowych dla lotnictwa i transportu morskiego, gdzie bezpośrednie użycie H2 jest trudne z powodu wymogów składowania.
- Fuel Cell on Ships: Coraz więcej statków (promów, jednostek przybrzeżnych) testuje ogniwa paliwowe, by spełnić regulacje dotyczące emisji w strefach ECA (Emission Control Areas).
4. Wyzwania Techno-Ekonomiczne i Perspektywy
Sukces wodoru zależy od pokonania czterech głównych barier:
I. Skalowanie i Koszty
Konieczność osiągnięcia skalowania ekonomicznego (economies of scale) w produkcji elektrolizerów i ich integracji ze źródłami RES. Globalne inicjatywy, takie jak europejskie cele REPowerEU (10 Mt krajowej i 10 Mt importowanej produkcji zielonego H2 do 2030 r.), mają przyspieszyć ten proces.
II. Infrastruktura Przesyłu i Magazynowania
Budowa „H2 backbone” – sieci rurociągów wodorowych (w tym re-purposing istniejących gazociągów) oraz strategiczne magazyny (np. w kawernach solnych) są kluczowe dla sezonowego magazynowania energii (Power-to-Gas-to-Power) i zrównoważenia sieci energetycznych.
III. Bezpieczeństwo i Standaryzacja
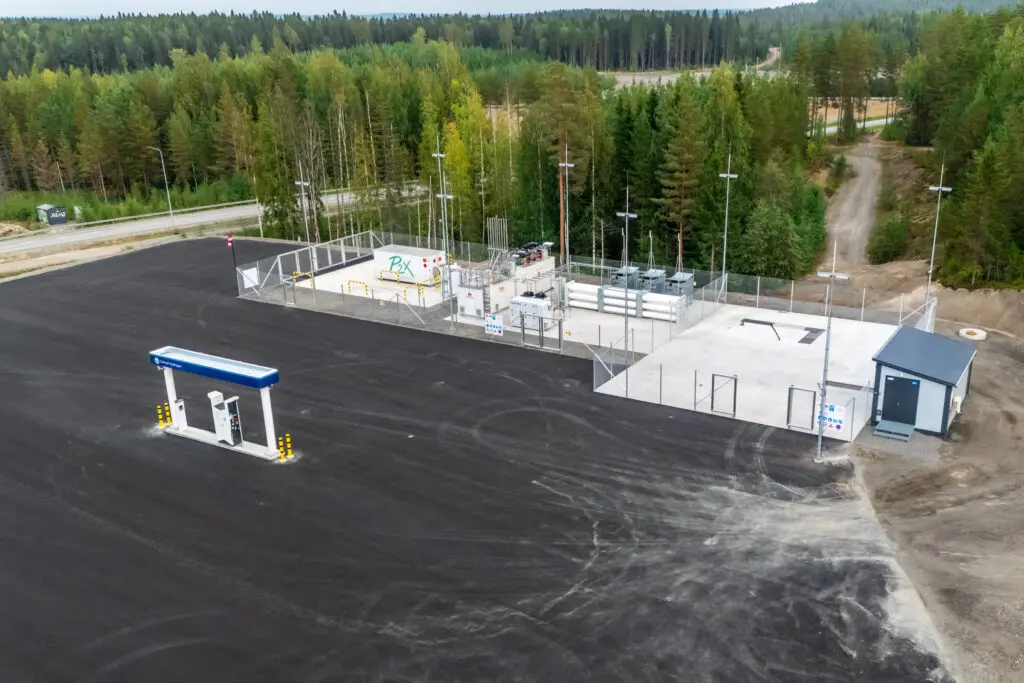
Wodór, będąc wysoce lotnym gazem, wymaga rygorystycznych standardów bezpieczeństwa, zwłaszcza w kontekście stacji tankowania (700 bar) i przechowywania na dużą skalę.
IV. Efektywność Energetyczna (Round-Trip Efficiency)
Krytycy zwracają uwagę na niską efektywność konwersji – tracimy energię zarówno w procesie elektrolizy, sprężania, jak i w ogniwie paliwowym. Całkowita sprawność „od wiatraka do koła” dla FCEV jest niższa (≈30%) niż dla BEV (≈70%). Dlatego wodór jest rezerwowany dla tych sektorów, w których niezbędne jest jego unikalne połączenie dużej gęstości energii i szybkiego tankowania.
Wnioski
Wodór przestał być tematem science fiction. Jest to technologia o wysokim TLR (Technology Readiness Level) – poziom 7-9 w kluczowych aplikacjach. Obecna dekada to czas optymalizacji kosztowej i integracji z istniejącymi systemami energetycznymi, co ma fundamentalne znaczenie dla globalnej konkurencyjności przemysłów ∗∗hard-to-abate** (trudnych do dekarbonizacji).
Źródła Akademickie i Raporty (Rekomendowane Lektury)
- Międzynarodowa Agencja Energetyczna (IEA): Global Hydrogen Review (coroczne raporty).
- Hydrogen Council: Hydrogen Insights (raporty strategiczne o kosztach i skalowaniu).
- Projekty EU (H2Global, IPCEI Hydrogen): Analizy finansowe i technologiczne.
- Google Scholar: Wyszukiwanie fraz: „Hydrogen LCOH comparison„, „Green hydrogen DRI steel„, „PEM Fuel Cell efficiency heavy duty„.