Rozwój infrastruktury wodorowej w UE jest wysoce zróżnicowany. Można wyróżnić trzy główne grupy państw: Liderów Produkcji i Eksportu (południe i północ), Centra Popytu i Importu (Europa Zachodnia i Centralna) oraz kraje, które skupiają się na Budowie Lokalnych Ekosystemów (Dolin Wodorowych).
Poniższa tabela oraz szczegółowy opis analityczny prezentują kluczowe projekty i strategie, bazując na dokumentach Komisji Europejskiej (m.in. Sprawozdania ETO, inicjatywy IPCEI) oraz planach krajowych.
Tabela 1: Przegląd Strategii i Infrastruktury Wodorowej w Wybranych Krajach UE
| Kraj | Główna Rola w Ekosystemie UE | Najważniejsze Istniejące Projekty/Infrastruktura | Kluczowe Planowane Inwestycje (2030+) | Pozycja w EHB / Kluczowy Korytarz |
| Niemcy | Główny Importer/Centrum Popytu | Działające pilotażowe elektrolizery; Stacje tankowania (najgęstsza sieć H₂ w Europie). | Wasserstoff-Kernnetz (Bazowa Sieć Wodorowa): 9040 km (56% konwersja istniejących gazociągów, koszt ok. 19 mld EUR, ukończenie 2032 r.). | Centralny Węzeł EHB; Terminale importowe w portach (np. Wilhelmshaven, Lubmin). |
| Hiszpania | Potencjał Produkcyjny/Eksporter | Liczne projekty w ramach aukcji (m.in. Villamartin H2: 252 MW, AGS: 198 MW). | Korytarz H2Med/BarMar: Połączenie z Francją i Niemcami w celu eksportu zielonego wodoru z Półwyspu Iberyjskiego. | Południowy Start EHB; Kluczowy projekt IPCEI Hy2Tech. |
| Holandia | Hub Importowy i Dystrybucyjny | Port Rotterdam (duże elektrolizery planowane na skalę GW); Projekt Zeevonk (elektrolizer 560 MW). | Rozwój portów jako bram importowych dla wodoru i jego pochodnych (amoniaku). | Kluczowy Hub Północno-Zachodni EHB. |
| Francja | Pionier Jądrowego Wodoru (Niskoemisyjny) | Inwestycje w elektrolizę dla przemysłu ciężkiego (np. w Dunkierce). | Skoncentrowanie się na rozwoju sieci przesyłowej (dla zielonego i jądrowego H₂) oraz dekarbonizacji przemysłu chemicznego. | Część Korytarza Południowo-Zachodniego (łącznik Hiszpanii z Niemcami). |
| Włochy | Południowy Hub/Łącznik Afryki Północnej | Rozwój projektu „Hydrogen Valleys” (dolina w Południowym Tyrolu). | Udział w projekcie Korytarza Południowego (transgraniczne połączenia wodorowe z Austrią i Niemcami, import z Afryki Północnej). | Południowa Część EHB (tranzyt i lokalna dekarbonizacja). |
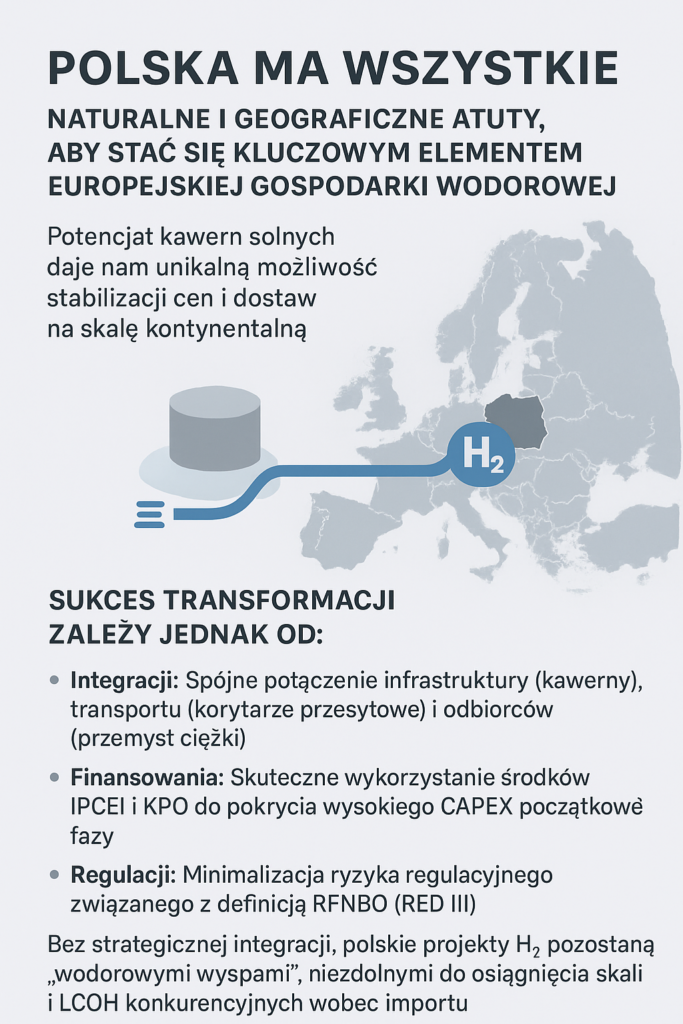
| Polska | Wschodzące Centrum Produkcyjne/Konsumpcyjne | Duże projekty firm paliwowych (Orlen: inwestycje w zielony/niebieski H₂, budowa 100+ stacji H₂). | Rozwój min. 5 Dolin Wodorowych (do 2030 r.); Moc elektrolizerów 2 GW (cel PSW). | Część potencjalnego Nordic-Baltic Hydrogen Corridor i połączeń z Ukrainą. |
| Kraje Nordyckie (np. Finlandia) | Potencjał Zielonego H₂ / Power-to-X | Projekty Power-to-X (np. Kristinestad PtX w Finlandii: 200 MW) wykorzystujące obfitość OZE. | Nordic-Baltic Hydrogen Corridor – rurociąg przesyłowy łączący Finlandię, kraje bałtyckie i Polskę z Europą Centralną. | Północny Korytarz EHB. |
8. Szczegółowa Analiza Regionalna i Inicjatywy Międzynarodowe
A. Liderzy Popytu i Transformacji Przemysłowej: Niemcy, Francja, Holandia 🇩🇪🇫🇷🇳🇱
Te kraje stanowią serce popytowe europejskiego rynku wodoru. Ich infrastruktura jest zorientowana przede wszystkim na konsumpcję przemysłową i import.
- Niemcy (Główny Importer):
- Niemiecka strategia zakłada, że kraj będzie musiał importować 50-70% swojego zapotrzebowania na wodór. Z tego powodu infrastruktura koncentruje się na budowie terminali importowych w portach i krajowej sieci przesyłowej. Zatwierdzona Wasserstoff-Kernnetz (sieć o długości 9040 km) ma stanowić podstawę dla szybkiego rozprowadzania H₂ do centrów przemysłowych.
- Źródła: Niemiecka Strategia Importu Wodoru (2024), decyzja BNetzA (Federalna Agencja Sieci).
- Holandia (Hub Importowy):
- Port w Rotterdamie jest pozycjonowany jako główna „brama wodorowa” dla Europy Północno-Zachodniej. Planuje się tam budowę gigantycznych elektrolizerów, a także infrastruktury do przeładunku amoniaku (derywat wodoru) transportowanego drogą morską z globalnych źródeł (np. Australia, Bliski Wschód).
- Francja (Rola H₂ Niskoemisyjnego):
- Francja promuje tzw. wodór niskoemisyjny (uzyskiwany z energii jądrowej). Kraj silnie inwestuje w projekty IPCEI Hy2Tech oraz IPCEI Hy2Use, koncentrując się na dekarbonizacji własnego przemysłu (zwłaszcza w sektorach chemikaliów i stali).
B. Producenci i Eksporterzy Zielonego Wodoru: Hiszpania i Portugalia 🇪🇸🇵🇹
Kraje Półwyspu Iberyjskiego, dzięki obfitości OZE (energia słoneczna i wiatrowa), mają najniższe koszty produkcji zielonego wodoru w UE, co czyni je naturalnymi eksporterami.
- Hiszpania (Wodorowa Potęga):
- Strategia opiera się na dużych projektach elektrolizy (np. te finansowane w ramach Europejskiego Banku Wodorowego, osiągające setki MW mocy).
- Kluczowym projektem infrastrukturalnym jest rurociąg H2Med (w tym podwodny odcinek BarMar), który ma transportować zielony wodór z Hiszpanii do Francji, a stamtąd do Niemiec.
C. Korytarze Przesyłowe: European Hydrogen Backbone (EHB)
Współpraca transgraniczna jest kluczowa. EHB jest rozwijany w oparciu o następujące główne korytarze:
- Południowo-Zachodni Korytarz (H2Med): Łączy Hiszpanię, Portugalię, Francję i Niemcy.
- Północno-Zachodni Korytarz: Obejmuje Wielką Brytanię, kraje Beneluksu i Niemcy (import z Morza Północnego).
- Korytarz Północno-Bałtycki: Planowane połączenie regionu Nordyckiego (obfite OZE) przez Finlandię, kraje bałtyckie i Polskę z Niemcami.
- Korytarz Południowy: Import z Afryki Północnej (Algieria, Tunezja) przez Włochy i Austrię do Niemiec.
D. Projekty IPCEI: Kooperacja i Innowacje (IPCEI Hy2Tech, Hy2Use)
Ważną rolę w tworzeniu ogólnoeuropejskiej infrastruktury odgrywają Ważne Projekty Stanowiące Przedmiot Wspólnego Europejskiego Zainteresowania (IPCEI), takie jak Hy2Tech (skupiający się na technologiach wodorowych: elektrolizery, ogniwa paliwowe) oraz Hy2Use (zastosowania w przemyśle). W projekty te zaangażowanych jest kilkanaście państw (w tym Polska) i otrzymują one miliardy euro publicznego finansowania, co ma na celu obniżenie ryzyka inwestycyjnego i przyspieszenie skalowania technologii od skali megawatów (MW) do gigawatów (GW).
9. Podsumowanie dla Działu „Strategia”
Analityczny przegląd dowodzi, że europejska infrastruktura wodorowa jest na etapie przejścia od projektów pilotażowych do projektów na skalę przemysłową. Kluczowe strategiczne decyzje to repurposing (adaptacja) istniejących gazociągów (EHB) oraz geograficzne rozdzielenie centrów produkcji (Półwysep Iberyjski, Morze Północne) od centrów konsumpcji (Niemcy, Holandia), co czyni infrastrukturę przesyłową absolutnie krytyczną dla sukcesu całej europejskiej strategii. Przyszłość rynku zależy od tempa realizacji kluczowych korytarzy transgranicznych i przezwyciężenia wyzwań regulacyjnych i kosztowych.
Analiza SWOT Europejskiej Infrastruktury Wodorowej (2024–2030+)
1. Mocne Strony (Strengths – Wewnętrzne, Pozytywne) 💪
Elementy, w których Unia Europejska i poszczególne państwa członkowskie mają przewagę.
| Obszar | Szczegóły Analityczne | Odniesienie do Źródeł |
| Wspólna Rama Polityczna i Regulacyjna | Istnienie kompleksowej, unijnej strategii wodorowej (Strategia Wodorowa 2020, Plan REPowerEU) oraz konkretnych regulacji (np. AFIR – obowiązek budowy stacji co 200 km). Daje to inwestorom jasne cele i kierunek rozwoju. | Strategia UE, AFIR, REPowerEU. |
| Infrastruktura Transgraniczna (EHB) | Aktywna inicjatywa European Hydrogen Backbone (EHB), z planami stworzenia sieci przesyłowej o długości ponad 31 000 km, z czego większość ma powstać z tańszej konwersji istniejących gazociągów. Minimalizuje to koszty budowy „od zera”. | EHB Implementation Roadmap (prace operatorów przesyłowych). |
| Mechanizmy Finansowania Innowacji (IPCEI) | Programy IPCEI Hy2Tech i IPCEI Hy2Use wspierają innowacje technologiczne na dużą skalę (elektrolizery, ogniwa paliwowe, zastosowania przemysłowe). Gwarantuje to finansowanie na wczesnych etapach i obniża ryzyko rynkowe. | Komisja Europejska (zatwierdzenia IPCEI). |
| Potencjał Produkcyjny OZE | Kraje południowe (Hiszpania, Portugalia) i północne (Nordic) dysponują ogromnym i tanim potencjałem do produkcji zielonego wodoru (energia słoneczna i wiatrowa), co zapewnia niezbędny surowiec do zasilania infrastruktury. | Krajowe Strategie Wodorowe (EN-H2 Hiszpanii/Portugalii). |
2. Słabe Strony (Weaknesses – Wewnętrzne, Negatywne) 📉
Obecne niedostatki i luki w infrastrukturze i realizacji projektów.
| Obszar | Szczegóły Analityczne | Odniesienie do Źródeł |
| Niski Poziom Wdrożenia Produkcyjnego (Gap) | Ogromna dysproporcja między celami (40 GW mocy elektrolizerów do 2030 r.) a rzeczywistą mocą zainstalowaną (audyt ETO wskazuje na znikomy ułamek celów). Wymusza to opóźnienia i uzależnienie od importu. | Sprawozdanie Specjalne Europejskiego Trybunału Obrachunkowego (ETO). |
| Wysokie Koszty Produkcji | Zielony wodór jest nadal droższy niż wodór szary lub nawet niebieski. Wymogi dotyczące dodatkowości OZE podnoszą koszty operacyjne i obciążają wczesne projekty. | Analizy rynkowe, dokumenty techniczne Komisji (np. dot. aktów delegowanych). |
| Niedopasowanie Popytu do Podaży | Paradoks jajka i kury: brak infrastruktury przesyłowej/tankowania hamuje popyt ze strony konsumentów (transport, przemysł), co z kolei utrudnia inwestycje w produkcję na dużą skalę. | Raporty branżowe, analizy PIE. |
| Luki w Lokalnej Infrastrukturze Dystrybucyjnej | Brakuje gotowych, w pełni operacyjnych sieci dystrybucji na poziomie „ostatniej mili” – dostarczenia wodoru z głównych rurociągów EHB do małych i średnich odbiorców przemysłowych czy stacji tankowania. | Analizy regionalne, dyskusje w ramach Dolin Wodorowych. |
3. Szanse (Opportunities – Zewnętrzne, Pozytywne) 🚀
Kierunki rozwoju i czynniki zewnętrzne, które mogą przyspieszyć wzrost sektora.
| Obszar | Szczegóły Analityczne | Odniesienie do Źródeł |
| Integracja z Globalnym Rynkiem (Import) | Możliwość importu wodoru z regionów o niskich kosztach produkcji (Afryka Północna, Bliski Wschód) przez strategiczne korytarze (np. Południowy Korytarz, Port Rotterdam). Zapewnia to elastyczność i skalę dostaw (cel importowy 10 Mt). | Plan REPowerEU, Strategia Importowa Niemiec. |
| Dekarbonizacja Przemysłu Ciężkiego | Wodór jest kluczowym, a często jedynym, rozwiązaniem dla dekarbonizacji produkcji stali, amoniaku i cementu. Obowiązki ETS i CBAM zmuszą te sektory do przestawienia się na H₂, generując pewny, masowy popyt. | Dyrektywy Unijne (ETS, CBAM), analizy IEA/IRENA. |
| Rozwój Technologii Power-to-X | Wykorzystanie wodoru i jego derywatów (e-metanol, e-paliwa lotnicze) do dekarbonizacji transportu morskiego i lotniczego. Jest to sektor o gigantycznym potencjale wzrostu. | Regulacje FuelEU Maritime, ReFuelEU Aviation. |
| Wykorzystanie Infrastruktury Magazynowej Gazu | Możliwość szybkiego i taniego przystosowania istniejących podziemnych magazynów gazu do magazynowania wodoru (np. w kawernach solnych), co jest kluczowe dla stabilizacji systemu energetycznego. | EHB, analizy operatorów TSO. |
4. Zagrożenia (Threats – Zewnętrzne, Negatywne) ⚠️
Ryzyka i czynniki zewnętrzne, które mogą zahamować rozwój infrastruktury.
| Obszar | Szczegóły Analityczne | Odniesienie do Źródeł |
| Konkurencyjne Działania Pozaeuropejskie | IRA (Inflation Reduction Act) w USA oferuje znacznie bardziej hojne subsydia dla zielonego wodoru, przyciągając kapitał i zagrażając konkurencyjności europejskich producentów i dostawców technologii. | Analizy porównawcze UE vs. USA. |
| Opóźnienia w Regulacjach i Permittingu | Przewlekłe procedury administracyjne i opóźnienia w pełnej implementacji przepisów UE na poziomie krajowym mogą spowolnić realizację dużych projektów infrastrukturalnych (np. konwersji gazociągów EHB). | Sprawozdania ETO, opinie uczestników rynku. |
| Ryzyko Geopolityczne i Uzależnienie od Importu | Planowany duży udział importu (10 Mt do 2030 r.) tworzy nowe zależności strategiczne (np. od Afryki Północnej), które, jeśli nie będą dywersyfikowane, mogą zagrozić bezpieczeństwu energetycznemu. | Europejskie Centrum Geopolityki (analizy ryzyka). |
| Zasoby Energii Odnawialnej (Dodatkowość) | Osiągnięcie masowej produkcji zielonego wodoru wymaga ekstremalnie dużych ilości dodatkowej energii z OZE, co może wejść w konflikt z bezpośrednim zapotrzebowaniem sieci energetycznej, jeśli nie zostaną utrzymane zasady dodatkowości. | Raporty IEA, analizy dot. systemów energetycznych. |
Wodorowa Mapa Europy: Kompendium Infrastruktury, Strategii i Ryzyka
1. Wprowadzenie: Europejska Ambitność i Deficyt Wdrożenia
Wodór to filar transformacji energetycznej, mający dekarbonizować sektory przemysłowe (stal, nawozy) i transport ciężki. Europejska Strategia Wodorowa (2020) i Plan REPowerEU (2022) wyznaczyły cel produkcji 20 milionów ton (Mt) wodoru odnawialnego do 2030 r. (10 Mt produkcji krajowej i 10 Mt importu).
Faktyczny stan wdrożenia (Wiarygodność): Audyt Europejskiego Trybunału Obrachunkowego (ETO) z 2024 r. wskazuje na krytyczny deficyt wdrożenia. Zaledwie 191 MW zainstalowanej mocy elektrolizerów na koniec 2023 r. kontrastuje z ambitnym celem 40 GW. Ten gap technologiczny dowodzi, że budowa infrastruktury transportowej i magazynowej jest obecnie równie krytyczna, co szybkie zwiększenie mocy produkcyjnych.
2. Infrastruktura Przemysłowa i Magazynowanie: European Hydrogen Backbone (EHB)
Sieć Przesyłowa: Kręgosłup Gospodarki
Koncepcja European Hydrogen Backbone (EHB), zrzeszająca 33 operatorów TSO, zakłada budowę sieci o długości 31 000 km do 2030 r., z czego około 70% stanowić będzie konwersja (repurposing) istniejących gazociągów.
| Parametr Infrastrukturalny EHB | Cel 2030 r. (Szacunki EHB) | Znaczenie Strategiczne |
| Długość Sieci | Ok. 31 000 km | Połączenie tanich źródeł OZE (południe/północ) z ośrodkami popytu przemysłowego (centrum). |
| Zdolność Przesyłowa | 1100 TWh rocznie (po 2040 r.) | Odpowiada to blisko 100 Mt wodoru, co pokazuje skalę ambicji długoterminowych. |
| Kluczowy Koszt | $0.11 – $0.21/kg H₂ (koszt transportu na 1000 km) | Konwersja rurociągów jest o 1/3 tańsza niż budowa nowych, co czyni transport rurociągami najbardziej opłacalnym. (Źródło: IEA, EHB) |
Magazynowanie: Klucz do Stabilizacji
Niezbędnym elementem infrastruktury jest magazynowanie, które stabilizuje dostawy, ponieważ produkcja zielonego wodoru jest niestabilna (zależna od OZE).
- Cel: Wykorzystanie kawern solnych do podziemnego magazynowania H₂.
- Status: Projekty w Niemczech, Holandii i we Francji badają przystosowanie istniejących magazynów gazu do magazynowania czystego wodoru, co jest tańsze niż budowa naziemnych zbiorników.
3. Analiza SWOT Europejskiej Infrastruktury Wodorowej (Rozszerzona)
| Kategoria | Mocne Strony (S) | Słabe Strony (W) |
| Technologia i Zasoby | S1: Potencjał OZE: Najniższe koszty produkcji H₂ w Portugalii i Hiszpanii (dzięki fotowoltaice) stanowią bazę surowcową. | W1: Bariera Kosztowa: LCoH (uśredniony koszt produkcji) zielonego H₂ w UE wynosi nadal 4,5–7 €/kg, podczas gdy wodór szary to 1,5–2,5 €/kg. |
| Strategia i Regulacje | S2: Finansowanie IPCEI: Programy IPCEI (5,4 mld EUR publicznego wsparcia) chronią innowacje przed konkurencją zewnętrzną. | W2: Zagrożenie Regulacyjne (Dodatkowość): Restrykcyjne zasady dodatkowości OZE (produkcja H₂ musi być zasilana nowymi OZE) mogą sztucznie spowalniać projekty i zwiększać koszty. |
| Infrastruktura | S3: Konwersja EHB: Oszczędność czasu i kapitału dzięki przystosowaniu istniejącej sieci gazowej. | W3: Wąskie Gardło Dystrybucji: Brak rozwiniętej sieci „ostatniej mili” i sieci stacji tankowania (cel AFIR – co 200 km) w kluczowych korytarzach transportowych. |
| Kategoria | Szanse (O) | Zagrożenia (T) |
| Rynek Globalny | O1: Import Dywersyfikacyjny: Możliwość importu 10 Mt wodoru z regionów Afryki Północnej (np. z Algierii przez Korytarz Południowy) i Ameryki Południowej, co zwiększa elastyczność energetyczną. | T1: Subwencje IRA (USA): Inflation Reduction Act w USA oferuje ulgi podatkowe do 3 USD/kg H₂, co stanowi realną konkurencję dla europejskich inwestycji. |
| Popyt | O2: Pewny Popyt Przemysłowy: Obowiązek dekarbonizacji poprzez Dyrektywy ETS w sektorach chemicznym i stalowym generuje nieunikniony, masowy popyt na H₂. | T2: Opóźnienia Realizacyjne: Biurokratyczne opóźnienia w transpozycji prawa w krajach członkowskich i trudności w uzyskaniu pozwoleń (permitting) na budowę elektrolizerów. |
4. Infrastruktura w Krajach CEE i SEE: Wschodzący Potencjał
Choć Europa Zachodnia prowadzi w projektach na skalę GW, Europa Środkowa, Wschodnia i Południowo-Wschodnia (CEE/SEE) stają się kluczowe ze względu na potencjał tranzytowy i lokalizację zasobów.
| Kraj/Region | Główna Rola i Strategia | Kluczowe Projekty i Stan Infrastruktury |
| Polska | Wschodzące Centrum Produkcyjne i Logistyczne | Cel PSW: 2 GW mocy elektrolizerów i 5 Dolin Wodorowych do 2030 r. Infrastruktura: Duże inwestycje Orlenu (kilkadziesiąt stacji H₂ do 2030), planowane połączenia z EHB przez Korytarz Bałtycko-Nordycki. |
| Czechy / Słowacja | Kraje Tranzytowe i Popyt Lokomotywowy | Czechy: Konwersja gazociągów na odcinkach krajowych. Słowacja: Aktywne w projektach mobilności (pociągi wodorowe) i rozwoju dolin wodorowych. Priorytetem jest połączenie z niemieckim Wasserstoff-Kernnetz. |
| Rumunia / Bułgaria | Południowo-Wschodnie Źródło i Korytarz | Korytarz Blue Danube (SEE): Inicjatywa mająca na celu rozwój transgranicznego przesyłu H₂ z regionu Morza Czarnego do Europy Centralnej. Potencjał: Wysoki potencjał OZE (wiatr, słońce) na wybrzeżach. Projekty są we wczesnej fazie planowania. |
| Grecja | Południowy Hub Produkcyjny i Brama Importowa | Koncentracja na zielonym wodorze dzięki zasobom słonecznym. Plany rozwoju portów (np. Saloniki) jako punktów wejścia do sieci EHB dla H₂ importowanego z regionu Morza Śródziemnego. |
Wniosek strategiczny dla CEE/SEE: Rozwój infrastruktury w tym regionie jest strategicznie opóźniony w stosunku do Zachodu, ale kluczowy dla dywersyfikacji i zapewnienia bezpieczeństwa dostaw H₂ do 2040 r., omijając potencjalne zakłócenia w korytarzach zachodnich i południowych.
5. Podsumowanie: Działanie w Niepewności
Europejska infrastruktura wodorowa jest projektem o globalnej skali i strategicznej wadze. Choć cele są ambitne, a ramy regulacyjne (EHB, AFIR) są już ustalone, realne tempo wdrożenia jest hamowane przez bariery kosztowe (W1) i ryzyko regulacyjne (W2).
Dla podmiotów takich jak wodorowa.eu kluczowe jest monitorowanie:
- Tempa realizacji EHB: Stan konwersji gazociągów i uruchamianie transgranicznych korytarzy wodorowych.
- Skuteczności Europejskiego Banku Wodorowego: Czy mechanizmy wsparcia są wystarczająco silne, by zrównoważyć zachęty oferowane przez programy typu IRA (T1) i obniżyć LCoH?
Tylko szybkie i skoordynowane działanie w zakresie inwestycji w infrastrukturę przesyłową i magazynową pozwoli Europie przejść od strategii na papierze do przemysłowej rzeczywistości wodorowej.