1. Wprowadzenie: Dlaczego EHB jest kluczowy dla Europy?
European Hydrogen Bank (EHB) to flagowy instrument finansowy Unii Europejskiej, zaprojektowany, aby przyspieszyć rozwój rynku wodoru odnawialnego (RFNBO – Renewable Fuels of Non-Biological Origin) i niskoemisyjnego. Jego głównym celem jest zamknięcie luki kosztowej między wodorem zielonym a szarym, a także stworzenie stabilnego, konkurencyjnego rynku w Europie do 2030 r.
Kluczowe cele EHB (na podstawie Komisji Europejskiej i Hydrogen Europe):
- Wsparcie produkcji: Skalowanie produkcji zielonego wodoru w UE do 10 mln ton rocznie do 2030 r. (w tym 10 mln ton importu).
- Redukcja LCOH: Obniżenie kosztu wodoru zielonego do poziomu konkurencyjnego wobec wodoru szarego (<2 EUR/kg do 2030 r.).
- Stymulacja inwestycji: Przyciągnięcie prywatnego kapitału poprzez mechanizmy aukcji i gwarancje cenowe.
- Integracja łańcucha wartości: Połączenie podaży z popytem, zwłaszcza w sektorach trudnych do dekarbonizacji (stal, chemia, transport morski, lotnictwo).
2. Mechanizmy Działania EHB
2.1. Model Finansowania: Auction-as-a-Service
EHB działa na zasadzie konkurencyjnych aukcji, w których producenci wodoru składają oferty na premię za kg wyprodukowanego RFNBO. Premia jest wypłacana przez 10 lat, co zapewnia stabilność finansową projektom.
Struktura aukcji:
- Dwa kosze:
- Kosz ogólny: Dla projektów produkcyjnych (budżet: 1 mld EUR w drugiej aukcji, 1 mld EUR planowane w trzeciej aukcji na koniec 2025 r.).
- Kosz morski: Dla projektów związanych z paliwami morskimi (200 mln EUR w drugiej aukcji).
- Kryteria oceny:
- Cena ofertowa (€/kg): Im niższa, tym większa szansa na wygraną.
- Dojrzałość projektu: Gotowość do realizacji (zezwolenia, umowy z odbiorcami).
- Wpływ na dekarbonizację: Redukcja CO₂ w sektorach trudnych do zelektryfikowania.
Przykład: W drugiej aukcji (lutym 2025 r.) wyłoniono 15 projektów z 5 krajów EOG, które otrzymały 992 mln EUR na produkcję 2,2 mln ton wodoru w ciągu 10 lat, unikając emisji 15 mln ton CO₂.
2.2. Auctions-as-a-Service: Współpraca z Państwami Członkowskimi
- Mechanizm: Kraje UE (np. Hiszpania, Litwa, Austria) mogą dołączać do aukcji EHB, dodając własne środki finansowe. Dzięki temu projekty, które nie zakwalifikowały się do głównego budżetu, mogą otrzymać wsparcie z funduszy krajowych.
- Przykład: Hiszpania, Litwa i Austria przeznaczyły 836 mln EUR na projekty w swoich krajach w ramach drugiej aukcji.
2.3. Transparentność i Koordynacja
- Platforma IT: EHB korzysta z dedykowanej platformy, która łączy producentów z odbiorcami, zapewniając przejrzystość cen i dostępność wodoru.
- Współpraca międzynarodowa: EHB planuje również wsparcie dla importu wodoru z krajów trzecich (np. Afryka Północna, Australia) poprzez mechanizmy gwarancji cenowych.
3. Zastosowania i Wpływ na Rynek
3.1. Sektory Beneficjentów
EHB skupia się na sektorach, gdzie wodór jest niezastąpiony lub najbardziej opłacalny:
European Hydrogen Bank: Holistyczna Analiza
| Sektor | Przykłady Projektów | Wpływ EHB |
|---|---|---|
| Przemysł ciężki | HYBRIT (stal), H2GreenSteel | Obniżenie kosztów produkcji stali niskoemisyjnej o 20–30% do 2030 r. |
| Chemia | Produkcja amoniaku (IGNIS, Port of Seville) | Subsydia do 1.88 EUR/kg dla projektów morskich (amoniak jako paliwo) |
| Transport morski | Paliwa morskie (e-metanol, e-amoniak) | |
| Energetyka | Magazynowanie energii (kawerny soli) | Integracja z OZE, stabilizacja sieci |
3.2. Redukcja LCOH i Konkurencyjność
- Obecne koszty: Zielony wodór kosztuje 3–5 EUR/kg (2025), szary – 1.5–2.5 EUR/kg.
- Wpływ EHB: Premie w wysokości 0.20–1.88 EUR/kg (w zależności od sektora) pozwalają obniżyć LCOH do 2–3 EUR/kg już w 2025–2027 r., co czyni go konkurencyjnym wobec gazu w sektorach objętych ceną CO₂ (>80 EUR/tonę).
- Przykład: Projekty na Półwyspie Iberyjskim i w krajach nordyckich (taniejąca energia OZE) osiągają LCOH <2.5 EUR/kg dzięki wsparciu EHB.
3.3. Wpływ na Inwestycje i Rynek Pracy
- Skalowanie produkcji: Dzięki EHB moc elektrolizerów w UE ma wzrosnąć z 2.7 GW (2024) do 5 GW (2025) – prawie podwojenie w ciągu roku.
- Nowe miejsca pracy: Szacuje się, że do 2030 r. sektor wodorowy stworzy 1 mln miejsc pracy w UE, głównie w przemyśle, logistyce i R&D.
- Inwestycje prywatne: EHB przyciąga kapitał prywatny poprzez zmniejszenie ryzyka inwestycyjnego (gwarancje cenowe, długoterminowe umowy).
4. Wyzwania i Ograniczenia
4.1. Bariery Regulacyjne i Administracyjne
- Certyfikacja RFNBO: Skomplikowane procedury weryfikacji pochodzenia wodoru (np. zgodność z RED III), co opóźnia realizację projektów.
- Harmonizacja standardów: Brak jednolitych przepisów między krajami UE (np. różnice w definicji „zielonego wodoru”).
4.2. Ograniczenia Budżetowe
- Niedostateczne fundusze: Dotychczasowe aukcje (720 mln EUR w 2024, 992 mln EUR w 2025) to zaledwie 3% szacowanych potrzeb inwestycyjnych (335–471 mld EUR do 2030 r.).
- Konkurencja z USA/Chinami: Subsydia w USA (IRA: do 3 USD/kg) i Chinach są bardziej atrakcyjne dla inwestorów.
4.3. Ryzyka Technologiczne
- Niska sprawność: Elektroliza ma sprawność 60–70%, co wymaga taniej energii (np. <30 EUR/MWh), aby wodór był opłacalny.
- Infrastruktura: Brak rozwiniętej sieci rurociągów i terminali dla wodoru (koszt adaptacji: 0.1–2 EUR/kg/100 km).
5. Przyszłość EHB: Co Dalej?
5.1. Plany na 2025–2030
- Trzecia aukcja: Planowana na koniec 2025 r. z budżetem 1 mld EUR, co zwiększy całkowity budżet EHB do 3 mld EUR (obietnica Ursuli von der Leyen).
- Auctions-as-a-Service: Więcej krajów UE (np. Niemcy, Francja) ma dołączyć do mechanizmu, zwiększając pulę środków krajowych.
- Import wodoru: EHB pracuje nad mechanizmami gwarancji dla importu z krajów trzecich (np. Afryka, Australia), co ma obniżyć LCOH do 1.5–2 EUR/kg do 2030 r..
5.2. Rekomendacje dla Stakeholderów
| Grupa | Działania |
|---|---|
| Producenci | Składanie wniosków w trzeciej aukcji, współpraca z odbiorcami (PPA). |
| Inwestorzy | Wykorzystanie gwarancji EHB do zabezpieczenia długoterminowych kontraktów. |
| Rządy UE | Przyspieszenie transpozycji RED III, wsparcie dla Auctions-as-a-Service. |
| Odbiorcy | Zawieranie umów z producentami wsparciami EHB (np. sektor stalowy, chemiczny). |
6. Podsumowanie: EHB jako Katalizator Europejskiej Gospodarki Wodorowej
European Hydrogen Bank to najważniejszy instrument UE dla rozwoju rynku wodoru – łączy wsparcie finansowe, koordynację popytu i podaży oraz stymulację innowacji. Jego sukces zależy od:
- Skutecznego skalowania produkcji (cel: 10 mln ton/rok do 2030).
- Obniżenia LCOH do poziomu konkurencyjnego (<2 EUR/kg).
- Integracji z innymi instrumentami (np. EU ETS, Fundusz Innowacji).
Wniosek: EHB nie jest tylko „bankiem subsydiów”, ale platformą transformacji przemysłowej, która może uczynić Europę liderem globalnego rynku wodoru – pod warunkiem, że uda się pokonać bariery regulacyjne i zwiększyć budżet.
Oto porównanie struktury kosztów, ROI, ROE i WACC dla projektów wodorowych w Niemczech i Francji na podstawie najnowszych danych (2024–2025), z uwzględnieniem mechanizmów wsparcia, regulacji i realiów rynkowych.
Porównanie Projektów Wodorowych: Niemcy vs. Francja (2025)
| Wskaźnik | Niemcy | Francja | Komentarz |
|---|---|---|---|
| CAPEX (EUR/kW) | 800–1200 (elektrolizery PEM/alkaliczne) | 900–1300 (ze względu na wyższe koszty infrastruktury portowej) | Niemcy: niższe koszty dzięki skalowaniu (np. projekty RWE w Lingen/Rostock) |
| OPEX (EUR/kg H₂) | 1.5–2.5 (energia: 40–60 EUR/MWh) | 1.8–2.8 (wyższe koszty energii w porównaniu z Niemcami) | Francja: większa zależność od energii jądrowej (cena ~50–70 EUR/MWh) |
| LCOH (EUR/kg, 2025) | 3.5–5.0 (bez subsydiów), 2.5–3.5 z subsydiami (EHB + krajowe) | 4.0–5.5 (bez subsydiów), 3.0–4.0 z subsydiami (France 2030 + regionalne) | Niemcy: niższy LCOH dzięki taniej energii wiatrowej i wsparciu federalnemu |
| WACC (%) | 7.5–8.5% (wysokie ryzyko regulacyjne, inflacja) | 6.5–7.5% (niższe ryzyko polityczne, wsparcie państwowe) | Francja: niższy WACC dzięki stabilniejszemu otoczeniu regulacyjnemu |
| ROE (%) | 4–6% (przy 30% kapitale własnym) | 5–8% (dzięki wyższym subsydiom i gwarancjom państwowym) | Francja: lepsze warunki dla inwestorów prywatnych (np. dotacje Bpifrance) |
| ROI (%) | -5% do 2% (bez dodatkowych mechanizmów) | 0% do 5% (dzięki wsparciu z France 2030) | Projekty we Francji częściej osiągają dodatni ROI dzięki wyższym dotacjom |
| Wsparcie Publiczne | 4.6 mld EUR (2024–2025) dla 23 projektów (np. RWE, HyTechHafen) | 9 mld EUR (2023–2030) na 6.5 GW elektrolizerów (np. Lhyfe, Qair) | Francja: bardziej agresywna strategia wsparcia (dotacje + gwarancje cenowe) |
| Mechanizmy Finansowania | Auctions-as-a-Service (EHB + fundusze krajowe), RoE 6.69% dla operatorów sieci | Dotacje bezpośrednie (np. 149 mln EUR dla Lhyfe), umowy PPA z przemysłem | Niemcy: większy nacisk na aukcje, Francja: dotacje + partnerstwa publiczno-prywatne |
| Infrastruktura | 20 mld EUR na sieć wodorową do 2032 r. (np. H₂ core network) | Opóźnienia w budowie sieci, skupienie na lokalnej produkcji (Normandia, Oksytania) | Niemcy: szybszy rozwój infrastruktury dzięki koordynacji federalnej |
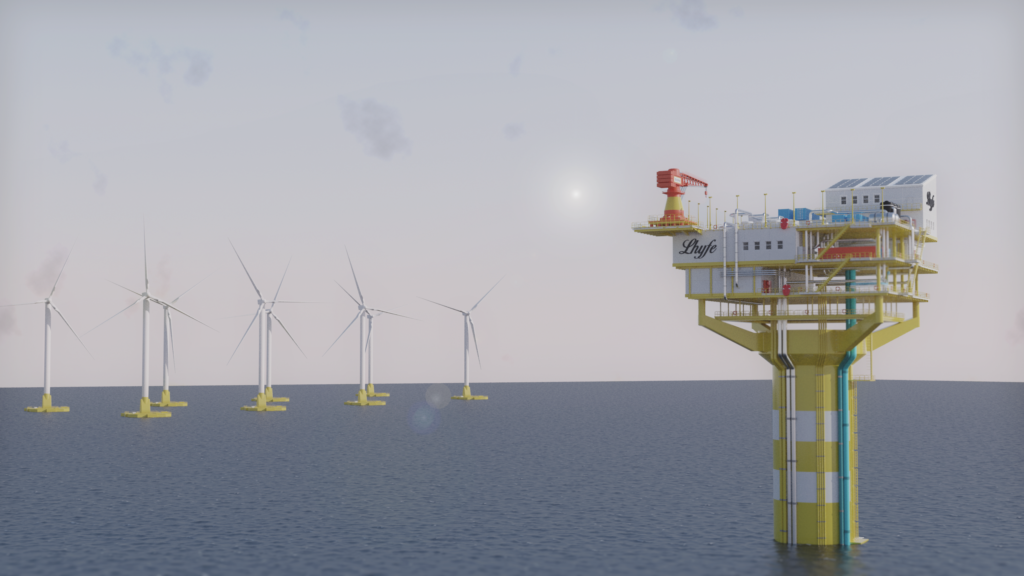
| Przykładowe Projekty | RWE Lingen (100 MW, 619 mln EUR dotacji), HyTechHafen Rostock (100 MW, port morski) | Lhyfe Le Havre (100 MW, 149 mln EUR dotacji), Qair Port-La Nouvelle (55 mln EUR finansowania) | Niemcy: większe projekty, Francja: innowacyjne rozwiązania (np. wodór z wody morskiej) |
Analiza Porównawcza i Wnioski
1. Koszty i Finansowanie
- Niemcy:
- Niższy LCOH (2.5–3.5 EUR/kg z subsydiami) dzięki taniej energii wiatrowej i skalowaniu projektów (np. RWE, HyTechHafen).
- Wysoki WACC (7.5–8.5%) z powodu niepewności regulacyjnej i inflacji, co obniża ROE/ROI.
- Wsparcie: Głównie przez aukcje EHB i fundusze krajowe (np. 4.6 mld EUR dla 23 projektów).
- Francja:
- Wyższy LCOH (3.0–4.0 EUR/kg), ale lepsze warunki finansowe (niższy WACC, wyższe dotacje).
- Wsparcie: Dotacje bezpośrednie (np. 149 mln EUR dla Lhyfe) i umowy PPA z przemysłem (np. Yara w Le Havre).
- ROE/ROI: Wyższe dzięki stabilniejszemu otoczeniu i agresywnej strategii państwowej (France 2030).
2. Regulacje i Ryzyko
- Niemcy:
- Szybszy rozwój infrastruktury (20 mld EUR na sieć wodorową do 2032 r.), ale wysokie ryzyko regulacyjne (zmiany w prawie energetycznym).
- RoE dla operatorów sieci: 6.69% (ustalony przez BNetzA), co przyciąga inwestorów infrastrukturalnych.
- Francja:
- Opóźnienia w infrastrukturze, ale lepsze warunki dla inwestorów prywatnych (np. gwarancje Bpifrance).
- Skupienie na lokalnej produkcji (Normandia, Oksytania) zamiast importu.
3. Opłacalność i Perspektywy
- Niemcy:
- Projekty opłacalne tylko z subsydiami (np. premia EHB + krajowe).
- Przykład: RWE Lingen (100 MW) – ROI ~2% po 10 latach, ale z dodatkowymi gwarancjami (PPA z przemysłem) może osiągnąć 5–7%.
- Francja:
- Wyższe dotacje (np. 149 mln EUR dla Lhyfe) pozwalają na dodatni ROI już na starcie (0–5%).
- Innowacje: Projekty jak Lhyfe (wodór z wody morskiej) mogą obniżyć LCOH w dłuższej perspektywie.
Podsumowanie i Rekomendacje
| Kraj | Zalety | Wyzwania | Rekomendacje |
|---|---|---|---|
| Niemcy | Niższy LCOH, szybka budowa infrastruktury, duże projekty (RWE, HyTechHafen) | Wysoki WACC, ryzyko regulacyjne, ujemny ROI bez dodatkowych mechanizmów | Wykorzystać Auctions-as-a-Service, zawierać długoterminowe PPA z przemysłem |
| Francja | Wyższe dotacje, niższy WACC, lepsze ROE/ROI | Opóźnienia w infrastrukturze, wyższy LCOH | Inwestować w innowacyjne projekty (np. Lhyfe), korzystać z dotacji France 2030 |
Wniosek ogólny:
- Niemcy są liderem w skalowaniu produkcji i budowie infrastruktury, ale wysokie koszty finansowania (WACC) i ryzyko regulacyjne obniżają opłacalność.
- Francja oferuje lepsze warunki dla inwestorów (niższy WACC, wyższe dotacje), ale opóźnienia w infrastrukturze mogą hamować rozwój.
- Dla inwestorów: Projekty we Francji mogą być bardziej opłacalne krótkoterminowo, ale niemieckie projekty mają większy potencjał skalowania w dłuższej perspektywie.